ВысокийIV Макрополитика и суверенный долг11 сентября 2026 г., пятница
Банк России из-за ценового давления со стороны топлива сохранил ставку на уровне 14% и приостановил цикл снижения, длившийся с июня 2025 года
11 сентября Банк России оставил ключевую ставку на уровне 14%. Годовая инфляция на 7 сентября выросла до 6,3%. Сокращение производственных мощностей из-за атак на НПЗ толкает цены на топливо вверх.
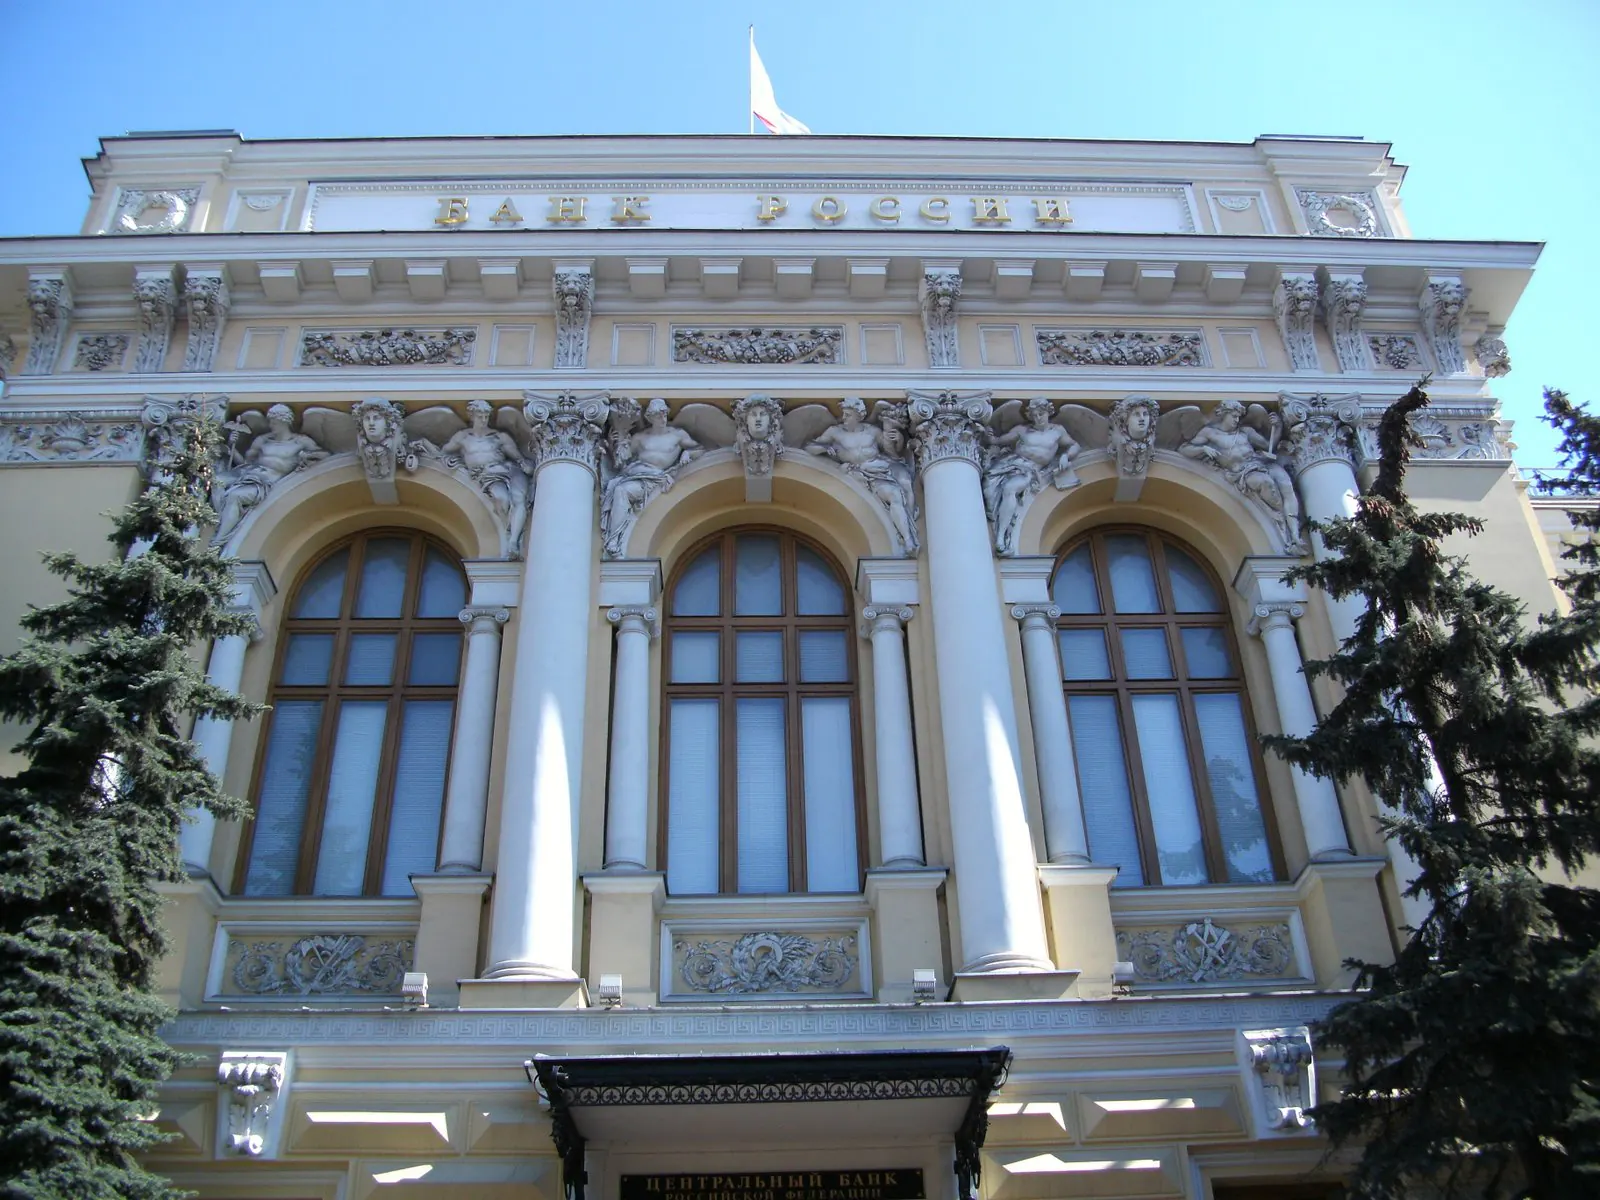
Совет директоров Банка России 11 сентября 2026 года сохранил ключевую ставку на уровне 14,00% годовых. Тем самым цикл снижения ставки, продолжавшийся с июня 2025 года, впервые был прерван. Банк сообщил, что годовая инфляция на 7 сентября составила 6,3%. В июле сезонно сглаженный месячный рост цен в пересчёте на год достиг 11,6%, а базовая инфляция — 7,0%. По оценке банка, устойчивая инфляция ускорилась до 5–6% в годовом выражении из-за временного сокращения мощностей в ряде отраслей. Прогноз инфляции на 2026 год сохранён на уровне 6,0–7,0%, цель на 2027 год — 4%. Следующее заседание — 23 октября.
По данным The Moscow Times, председатель Эльвира Набиуллина заявила, что снижение ставки приостановлено до тех пор, пока не появятся признаки охлаждения устойчивой инфляции и не прояснятся бюджетные планы правительства. Удары украинских беспилотников (БПЛА) по НПЗ повышают цены на топливо, и этот рост переносится на цены перевозок и товаров. Рост импорта топлива летом способствовал ослаблению рубля. Ожидаемый рост экономики в 2026 году — 0–1%. Бизнес добивался снижения ставки ниже 12%. Как сообщает ТАСС (государственные СМИ), после решения индекс МосБиржи снизился на 1,14%, до 2282,51 пункта. Дефицит бюджета сократился с 2,8% ВВП в июле до 2,5% в августе.
Оценка Talay
Вывод
Решение показывает, что топливное ценовое давление, вызванное ударами по НПЗ, теперь напрямую ограничивает денежно-кредитную политику России. Инфляция выросла до 6,3%, а ожидания роста остаются на уровне 0–1%, и Банк России оказался перед дилеммой. Без охлаждения устойчивой инфляции и ясности с бюджетом возобновить снижение трудно; наиболее вероятна очередная пауза 23 октября.
Возможные последствия
- Рост и кредит в РоссииНегативно1–6 месяцев
Сохранение ставки на уровне 14% перечёркивает надежды бизнеса на ставку ниже 12%. Дорогой кредит оставляет прогноз роста 0–1% уязвимым для ухудшения; сильнее всего страдают отрасли, зависящие от инвестиционного и потребительского кредитования.
- Цены на топливо и рубльНегативноНедели
Пока удары по НПЗ продолжаются, внутренние цены на топливо и его импорт остаются высокими. Это переносится на транспорт и цены товаров и давит на рубль — канал инфляции со стороны предложения, который денежная политика не контролирует.
- Торговля Турции и РоссииНеопределённо1–6 месяцев
Слабый рост и рубль под давлением ограничивают покупательную способность российских домохозяйств и компаний. Для турецких экспортёров в Россию и туристической выручки, зависящей от российских туристов, это риск замедления спроса.
Вероятные сценарии
- 1Ставка вновь сохранена 23 октября65 %
Устойчивая инфляция остаётся в диапазоне 5–6% годовых, топливное давление сохраняется, бюджетные планы не проясняются; Банк России продлевает паузу.
Что отслеживать: Еженедельные данные по инфляции за сентябрь–октябрь и публикация проекта бюджета на 2027 год.
- 2Возврат к циклу снижения30 %
Цены на топливо стабилизируются, устойчивая инфляция охлаждается, дефицит бюджета продолжает сокращаться; 23 октября банк возобновляет цикл умеренным снижением.
Что отслеживать: Заметное замедление недельной инфляции и сигнал Набиуллиной о том, что условия сложились.
- 3Переход к ужесточению5 %
Удары по НПЗ усиливаются, рубль резко слабеет, инфляционные ожидания ухудшаются; банк вынужден повысить ставку.
Что отслеживать: Резкое ослабление рубля и пересмотр прогноза инфляции на 2026 год выше диапазона 6,0–7,0%.
Вероятности — это откалиброванное суждение на основе источников, а не измерение; они пересматриваются с появлением новых данных. Не является инвестиционной рекомендацией.
Источники
- Bank of Russia — Bank of Russia keeps the key rate at 14.00% p.a.
- The Moscow Times — Russian Central Bank Holds Key Rate at 14%
- Global Banking & Finance Review — Russian central bank holds key rate steady ahead of election
- TASS (государственные СМИ) — IN BRIEF: Bank of Russia's decision to keep key rate at 14%