ВысокийVI Энергетическая политика и безопасность поставок19 октября 2026 г., понедельник
Недельные запасы дистиллятов в США на минимуме с 1982 года
На неделе 9 октября запасы дистиллятов в США опустились до 102,6 млн баррелей — на 14,3 млн баррелей, или 12%, ниже среднего за пять лет. Маржа дизеля к Brent 19 октября выросла до 97,09 доллара за баррель.
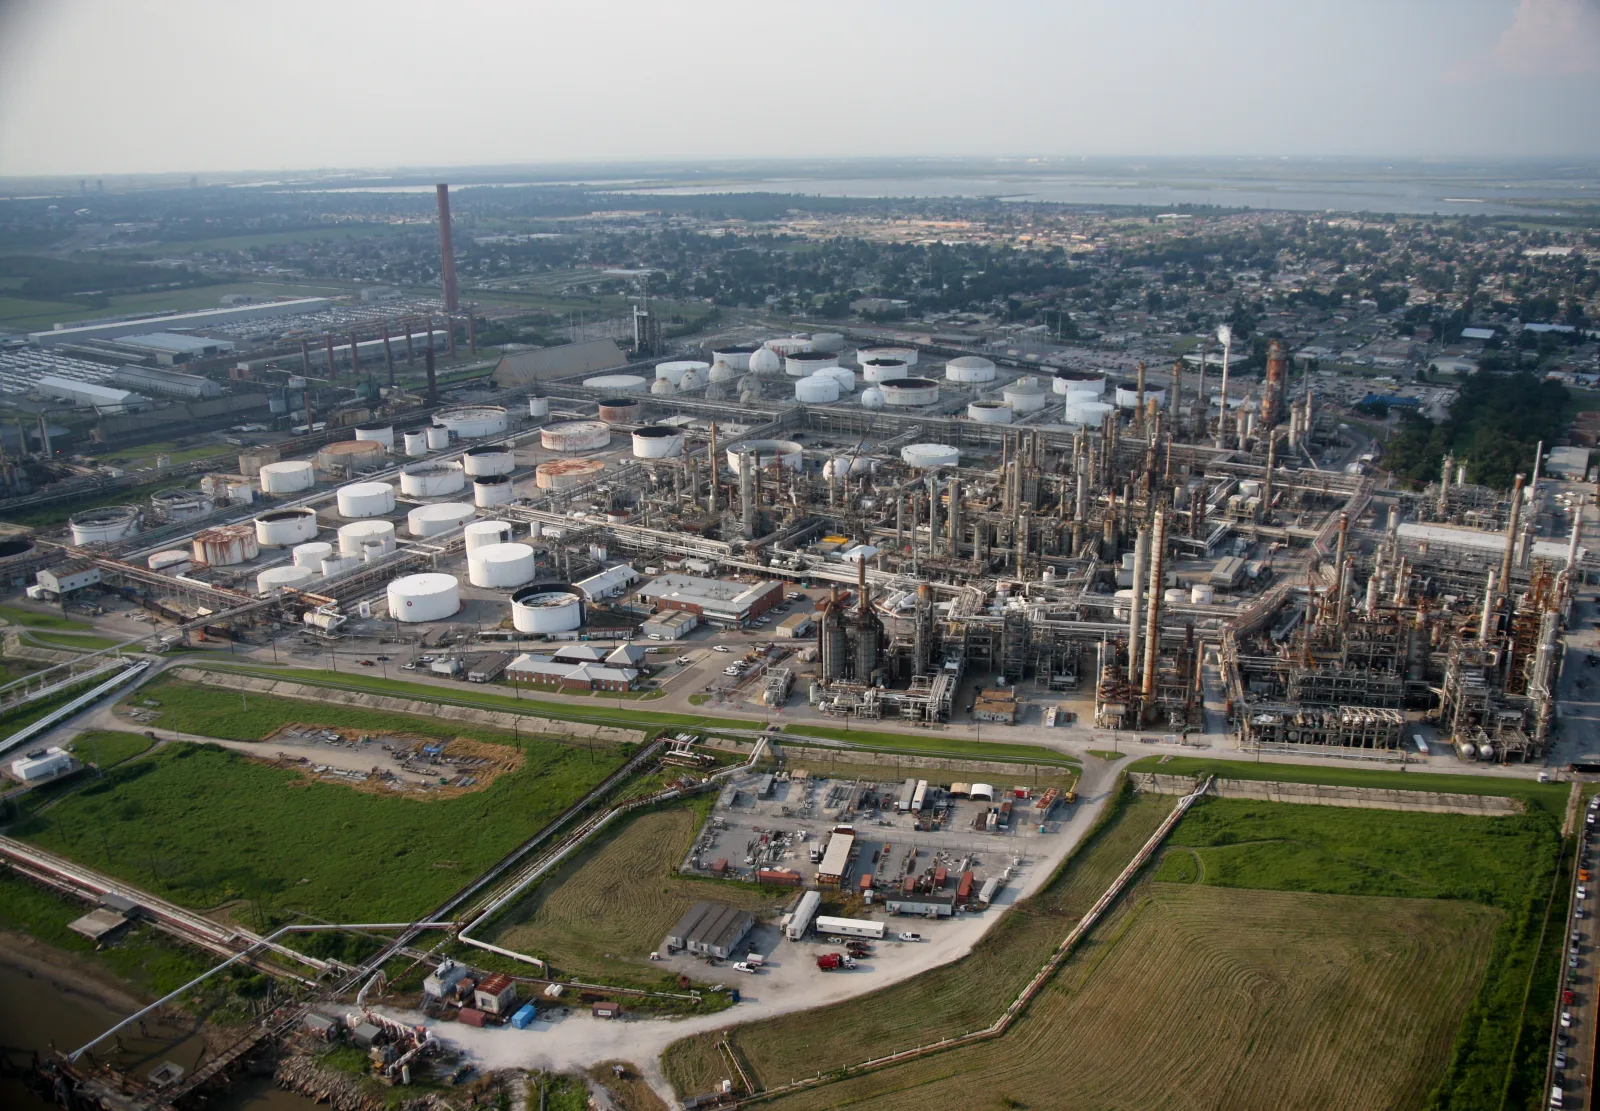
По данным EIA, на неделе 9 октября запасы дистиллятов составили 102,6 млн баррелей. Недельное снижение — 2,5 млн баррелей, то есть 2,4%. Средний показатель за пять лет равен 116,9 млн баррелей, разрыв составляет 14,3 млн баррелей и соответствует 12%. Это самый низкий уровень для той же недели года за всю серию EIA, которая ведётся с 1982 года. На той же неделе поставки дистиллятов выросли до 4,3 млн баррелей в сутки против 3,7 млн неделей ранее.
Ценообразование оторвалось от нефти. Маржа дизеля к Brent 19 октября прибавила за день 1,19 доллара и достигла 97,09 доллара за баррель — примерно на 66 долларов выше, чем годом ранее. Фьючерс NYMEX ULSD поднялся до 4,920 доллара за галлон и вырос на 124% за год. Brent в тот же день закрылся на 109,55 доллара. То есть маржа на баррель подошла почти ко всей стоимости самого сырья.
Структурное ограничение не в уровне запасов, а в скорости их восполнения. В докладе от 14 октября МЭА пишет, что предложение керосина в последнем квартале 2026 года останется ниже спроса. К сезонному избытку рынок вернётся только в начале 2027 года, а запасы не удастся обновить раньше второй половины 2027 года. В сентябре оптовый дизель в Европе и США доходил примерно до 220 долларов за баррель. Агентство отмечает, что без восстановления экспорта нефтепродуктов с Ближнего Востока потребление придётся сокращать сильнее, и это обойдётся экономике дорого. Порог лежит здесь: если экспортные потоки не вернутся, баланс установит не цена, а урезанный спрос.
Оценка Talay
Вывод
Узкое место рынка не нефть, а перегонная колонна. Запас в 102,6 млн баррелей совпал с началом зимнего отопительного и грузового спроса, поэтому буфера не осталось. Наиболее вероятный путь — сохранение маржи на высоком плато, а продолжение сработки запасов в ноябре и декабре весьма вероятно. Если российский тоннаж придёт вовремя, маржа немного ослабнет, если нет — включится сокращение спроса.
Возможные последствия
- Цены на дизель и мазутНегативноНедели
Запасы на 14,3 млн баррелей ниже среднего за пять лет, поэтому каждая волна холода напрямую отражается в марже. Розничный дизель держится выше 4 долларов за галлон.
- Фрахт и автоперевозкиНегативноНедели
Рост ULSD до 4,920 доллара за галлон напрямую увеличивает топливные расходы грузовиков и железных дорог. В конечные цены товаров это переходит с задержкой.
- Импортный счёт ТурцииНегативно1–6 месяцев
Турция закрывает дефицит дизеля импортом. Если маржа останется около 97 долларов за баррель, счёт за импорт топлива не облегчится даже при отступлении нефти.
- Прибыльность НПЗПозитивноНедели
Заводы с конфигурацией в пользу дистиллятов видят необычно высокую маржу. Склонность откладывать плановые ремонты накапливает операционный риск.
Вероятные сценарии
- 1Остаётся на высоком плато50 %
Запасы продолжают сокращаться, маржа держится в диапазоне 80–100 долларов за баррель. Сокращение спроса остаётся локальным и отраслевым.
Что отслеживать: Снижение недельных запасов дистиллятов EIA ниже 100 млн баррелей и рост разрыва со средним за пять лет выше 12%
- 2Маржа ослабевает30 %
Российский тоннаж и сезонное возвращение НПЗ увеличивают предложение: маржа сужается, но остаётся выше исторического среднего.
Что отслеживать: Переход недельных запасов дистиллятов в США к чистому росту в ноябре и падение фьючерса ULSD ниже 4,50 доллара за галлон
- 3Распределение и урезание спроса20 %
Волна холода и перебои в экспорте накладываются друг на друга, в промышленности и на транспорте обсуждаются административные ограничения или распределение.
Что отслеживать: Объявление в США или ЕС о высвобождении стратегических запасов дизеля либо о приоритетном распределении
Вероятности — это откалиброванное суждение на основе источников, а не измерение; они пересматриваются с появлением новых данных. Не является инвестиционной рекомендацией.
Реакция рынка
Затронутые индикаторы
- Запасы дистиллятов в США▼ 102,6 млн барр.
- Разрыв со средним за 5 лет▼ −12%
- Маржа дизеля к Brent▲ 97,09 $/барр.
- Фьючерс ULSD▲ 4,920 $/галлон