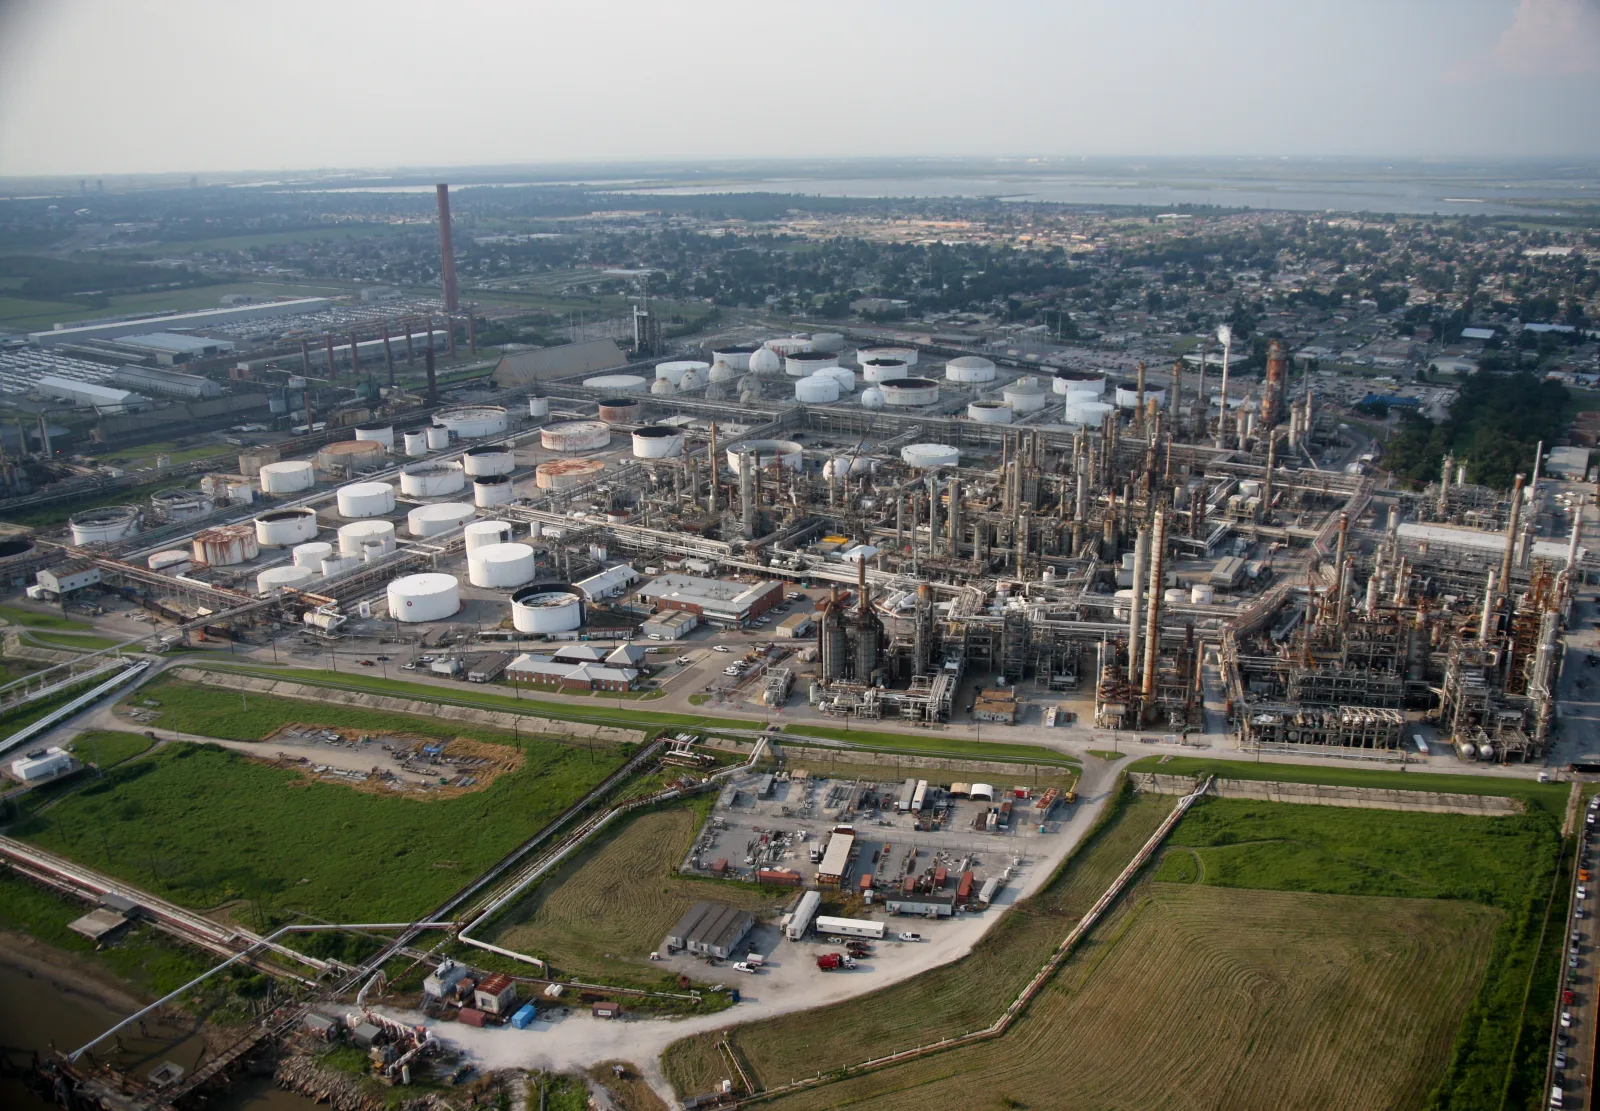
10月9日那一周,美国馏分油库存降到1.026亿桶,比五年均值低1430万桶、12%。10月19日对布伦特的柴油价差升到每桶97.09美元。
据美国能源信息署的数据,10月9日那一周馏分油库存为1.026亿桶。周度降幅是250万桶,也就是2.4%。五年均值为1.169亿桶,差距1430万桶,相当于12%。在可追溯到1982年的能源信息署序列里,这是该年同一周记录到的最低水平。同一周馏分油产品供应量升到日均430万桶,高于前一周的日均370万桶。
定价已经和原油脱钩。10月19日,对布伦特的柴油价差盘中上涨1.19美元,达到每桶97.09美元,比一年前高出约66美元。纽约商品交易所的超低硫柴油期货升到每加仑4.920美元,同比上涨124%。布伦特当天收于109.55美元。也就是说,每桶价差已经逼近原料本身的几乎全部价值。
结构性约束不是库存水平,而是补库速度。国际能源署在10月14日的报告里写道,煤油类供应在2026年最后一个季度将低于需求,要到2027年初才回到季节性盈余。该报告还写道,库存在2027年下半年之前无法补回。9月欧洲和美国的批发柴油一度触及每桶约220美元。该机构指出,若中东的产品出口不能恢复,可能需要进一步压缩消费,而这会带来沉重的经济代价。门槛就在这里:出口流量若不回来,实现平衡的变量就不是价格,而是被压缩的需求。
Talay 研判
结论
市场的窄口不在原油,而在常压蒸馏塔。1.026亿桶的库存正好撞上冬季取暖和运输需求的起点,缓冲已经不在了。最可能的路径是价差停在高位平台,库存在11月到12月继续去化的可能性很大。俄罗斯运力若按时到位,价差会有所松动;若不到位,需求压缩就会启动。
可能影响
- 柴油与取暖油价格负面数周内
库存比五年均值低1430万桶,每一轮寒潮都直接反映到价差上,零售柴油会停在每加仑4美元以上。
- 运费与陆路运输负面数周内
超低硫柴油升到每加仑4.920美元,直接放大卡车和铁路的燃料成本。这项成本会滞后传导到终端商品价格。
- 土耳其进口账单负面1至6个月
土耳其用进口填补柴油缺口。价差若停在每桶97美元附近,即使原油回落,燃油进口账单也不会减轻。
- 炼厂盈利正面数周内
以馏分油为主的炼厂正拿到非常规的价差,推迟检修停工的倾向在积累运营风险。
可能情形(按概率排序)
- 1停在高位平台50%
库存继续去化,价差在每桶80至100美元区间运行。需求压缩停留在局部和行业层面。
观察指标: 能源信息署的周度馏分油库存跌破1亿桶,与五年均值的差距超过12%。
- 2价差松动30%
俄罗斯运力和季节性炼厂复产增加供应,价差收窄但仍高于历史均值。
观察指标: 11月美国馏分油库存转为周度净增,超低硫柴油期货回落到每加仑4.50美元以下。
- 3配给与需求压缩20%
寒潮和出口中断叠加,工业与运输领域的行政限制或配给进入议程。
观察指标: 美国或欧盟宣布柴油战略库存释放或优先配给。
概率是基于来源的校准判断,并非测量结果,会随新信息更新。不构成投资建议。
市场反应
受影响的指标
- 美国馏分油库存▼ 1.026亿桶
- 与五年均值之差▼ -12%
- 对布伦特的柴油价差▲ 97.09美元/桶
- 超低硫柴油期货▲ 4.920美元/加仑