板块 I
地缘经济与咽喉要道
能源流动、海上咽喉要道、运费与保险成本:物理世界转化为价格之处。
- 事件 · 30天
- 96
- 高重要性
- 27
- 报告 · 30天
- 5
- 地区
- 8
地缘经济 · 事件地图· 8条内容 · 1条高度重要
板块动态
事件
I地缘经济·分析·土耳其及周边
“欧盟制造”谈判让土耳其的关税同盟面临考验
土耳其10月27日完成与欧盟机械法规的对接;同一天,欧洲汽车制造商协会(ACEA)要求为在土耳其的欧洲投资设立豁免。土耳其汽车出口的73.7%流向欧盟,而在起草规则的谈判桌上,土耳其没有投票权。
土耳其及周边组 · 2026年10月28日 · 7分钟
I地缘经济·分析·土耳其及周边
克里特岛—塞浦路斯电缆的真正制约不在工程而在海床
据报道,法国提议推迟大海互联项目,这件事成了头条。但在利比亚投票之前,工程就已经在滑期。还有约40%的海床勘测留在土耳其反对的海域。塞浦路斯的首笔付款,取决于一纸航行警告。
土耳其及周边组 · 2026年10月27日 · 8分钟
I地缘经济·分析·欧亚
华盛顿把基辅的卫星连接和莫斯科的能源大门都变成筹码
11月中旬阿布扎比会谈之前,美国同时动用了两根杠杆。基辅的卫星连接被限速10天,莫斯科则看到了柴油销售和LNG交换的大门半开。乌克兰的回应是打击西伯利亚的导弹原料工厂。
欧亚组 · 2026年10月25日 · 8分钟
I地缘经济·分析·欧洲
汽车业的欧洲优先,卡在柏林的对华销量上
马克龙希望把电动车补贴与欧盟本土生产挂钩;欧盟委员会的提案要求公共采购车辆满足70%的欧盟含量。大众汽车2025年交付898万辆,其中269万辆在中国;柏林对报复的担忧正源于此。
欧洲组 · 2026年10月12日 · 7分钟
I地缘经济·分析·土耳其及周边
黑海风险蔓延至北约经济区,土耳其小船东买单
10月5日和6日,3艘土耳其船东的船只在罗马尼亚和保加利亚经济区遇袭,其中两艘沉没。保险市场9月16日豁免的12海里领海如今成了唯一的安全通道;安卡拉的暂停袭击提议已在莫斯科搁置2个月。
土耳其及周边组 · 2026年10月6日 · 6分钟
I地缘经济·分析·欧亚
俄罗斯柴油退出市场,七国集团储备只能换取时间
俄罗斯每日约100万桶的柴油出口已接近归零,伏尔加格勒10月2日再次遭袭。七国集团4个月释放1亿桶储备,并不能填补缺口,只是搭起一座桥;桥的另一端是油轮运力和美国的出口限制。
能源与航运组 · 2026年10月3日 · 7分钟
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1约束延续,替代工具增多 | 55% | 外部借贷成本维持高位,5年期CDS稳定在280个基点以上,用外部资源周转变得更贵。 | 政策重心从价格和利率工具转向监管、奖励和选择性信贷配置;建国时期的那个顺序以不同工具重演。 |
| H2周转变得容易 | 30% | 全球收益率回落,或国内财政框架以数字加以约束;风险溢价收窄,外部融资的获取变便宜。 | 约束松动,开发替代工具的动机减弱,政策重新回到价格工具。 |
| H3急剧收缩 | 15% | 外部冲击或能源账单跳升使储备缓冲迅速消耗,周转成本上一个台阶。 | 支出构成被挤压到必需条目,投资被推迟,约束从选择变成强加。 |
模块A
约束矩阵
结构性均值 3.7 · 操作性均值 2.7结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
承接而来的义务 数月
3/51928年承担的1.075亿奥斯曼金里拉是国家自己没有举借的债,在预算中占了三十一年。
工具的滞后 数月
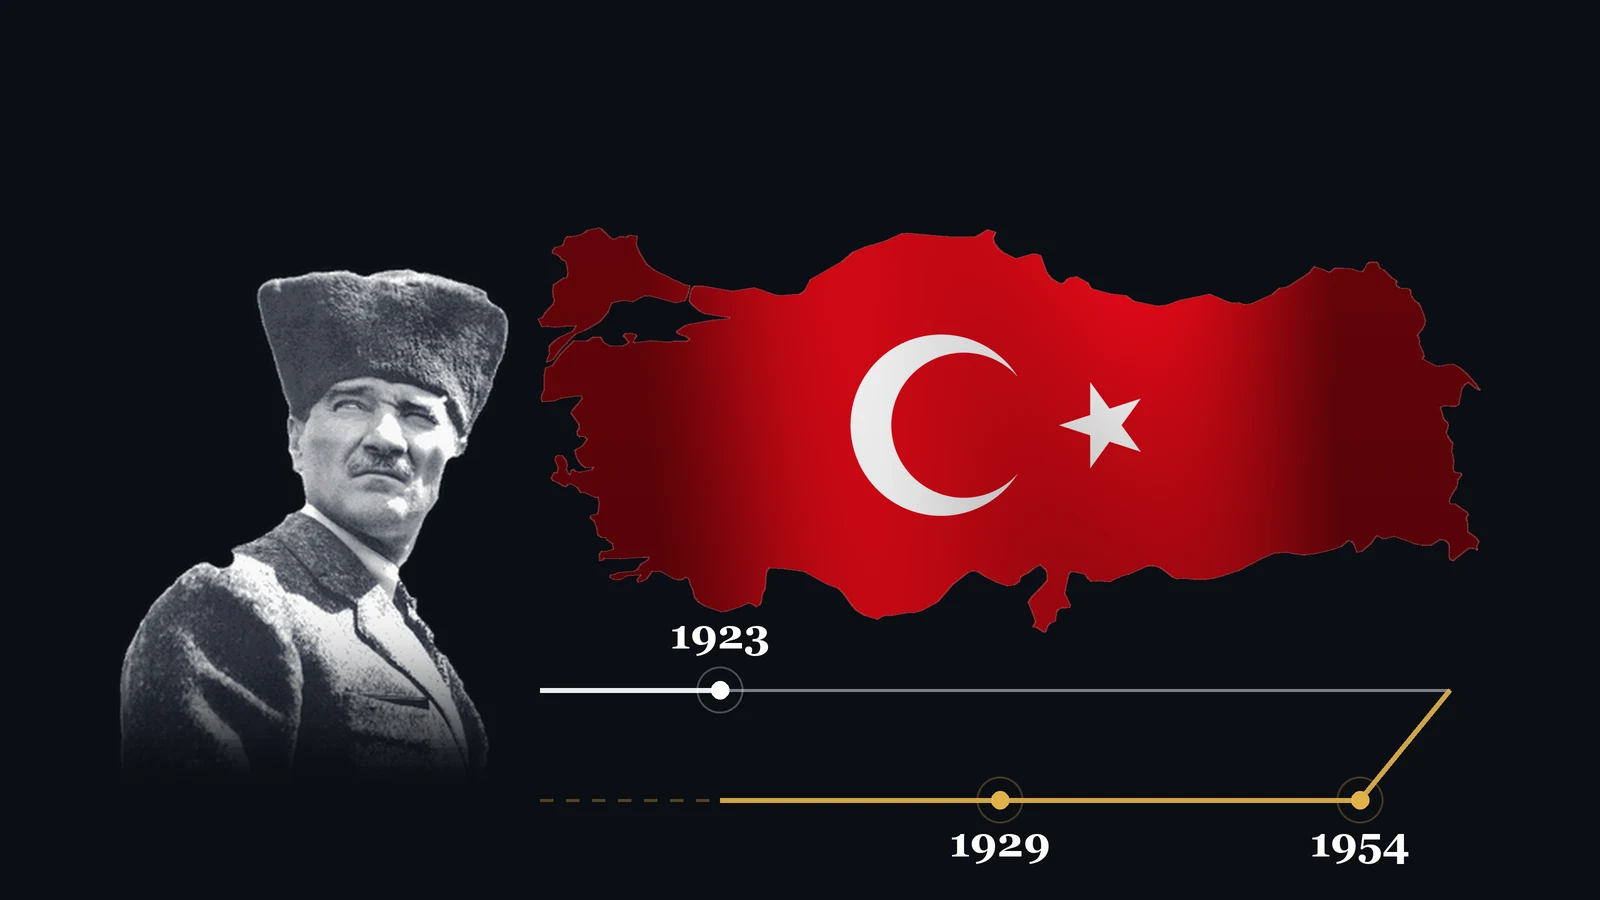
3/5关税自主权直到1929年10月1日才能使用;约束解除之前,政策靠替代工具运行。
建立机构所需的时间 数月
2/5中央银行法1930年6月11日颁布,但银行到1931年10月3日才开始营业;立法与实施之间相隔十六个月。
模块B
信号与噪音
信号 75% · 噪音 25%
- 噪音
独立在1923年10月29日就已完成。
同一条约的贸易制度把关税税率绑定了五年,计时从1924年8月6日开始;关税权在1929年10月1日到手。奥斯曼公债的最后一期则在1954年5月25日付清。
- 信号
治外法权的废除是一次性的,没有例外。
《洛桑条约》第28条写明,治外法权在土耳其各方面被完全废除;司法和税收特权在法律上随这一条终结。
- 信号
约束仍在时,政策转向了替代工具。
第815号《沿海运输法》1926年4月19日通过,1926年7月1日生效。第1055号《工业奖励法》1927年5月28日颁布,期限十五年。两者都在不触动关税的情况下制造保护。
- 信号
旧债收尾时,新债已经开始。
共和国的第一笔外债是1930年从美国取得的1000万美元;奥斯曼公债的最后一期则在1954年5月25日。与外部融资的关系从未中断。
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 主权债务 | 土耳其对外义务曲线 | 决定性变量不是债务金额,而是周转它的成本;信用风险溢价是这个成本的直接量度。 | − | + | −− | −0.55 | ●●● | 3–12个月 | 5年期信用风险溢价的280个基点门槛 |
| 外汇 | 里拉与进口投入成本 | 汇率同时放大外债偿付的里拉对价和进口投入账单。 | − | + | −− | −0.55 | ●●● | 0–3个月 | 美元兑里拉的52水平与储备走势 |
| 信用 | 国内企业融资 | 外部资源变贵后周转转向国内,内部借贷成本传导到企业资产负债表。 | − | + | −− | −0.55 | ●●● | 3–12个月 | 十年期国内国债收益率的35水平 |
| 股票 | 依赖进口投入的生产行业 | 保护与奖励工具为国内生产者打开空间,而进口投入成本挤压利润率;两种效应方向相反。 | 0 | + | −− | 0.00 | ●●● | 3–12个月 | 行业奖励方案的覆盖范围与进口单位价值指数 |
近30天
地区分布
出现最多
行为体
非西方来源