高IV 宏观政策与主权债务2026年9月11日, 星期五
受燃料价格压力影响,俄罗斯央行将利率维持在14%,暂停自2025年6月以来的降息周期
俄罗斯央行9月11日将政策利率维持在14%。截至9月7日,年通胀率升至6.3%。炼油厂遇袭导致产能收缩,推高燃料价格。
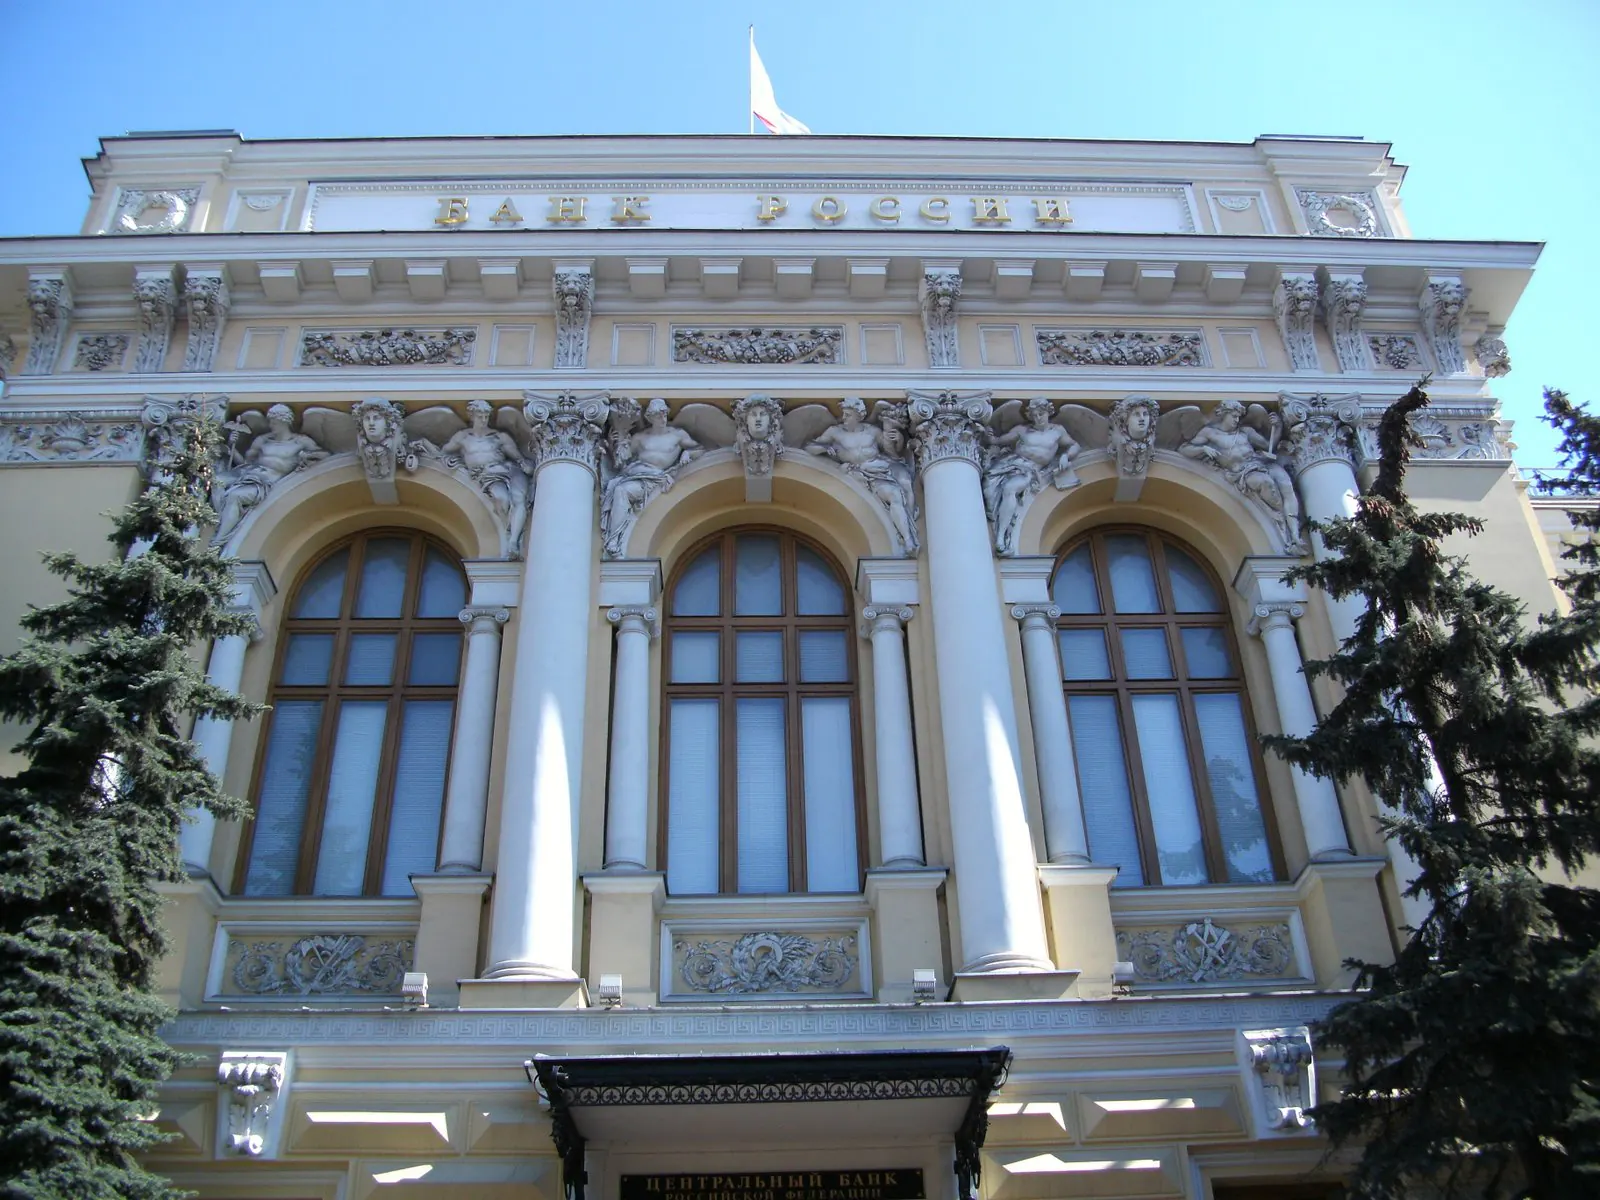
俄罗斯央行董事会于2026年9月11日将政策利率维持在14.00%,自2025年6月以来的降息周期首次暂停。央行公布,截至9月7日年通胀率为6.3%。7月经季节调整的月度价格涨幅折合年率达11.6%,核心通胀达7.0%。央行估计,由于部分行业产能暂时收缩,趋势通胀已加速至年率5%至6%。2026年通胀预测维持在6.0%至7.0%,2027年目标为4%。下一次会议定于10月23日。
据《莫斯科时报》报道,行长埃尔维拉·纳比乌琳娜表示,在确认趋势通胀降温、政府预算计划明朗之前,降息将暂停。乌克兰对炼油厂的无人机袭击推高了燃料价格,并传导至运输和商品价格。整个夏季燃料进口增加,加剧了卢布贬值。2026年增长预期为0%至1%。企业界曾希望利率降至12%以下。据塔斯社(官方媒体)报道,决议公布后MOEX指数下跌1.14%,至2282.51点。预算赤字则从7月占GDP的2.8%降至8月的2.5%。
Talay 研判
结论
这一决定表明,针对炼油厂的袭击所引发的燃油价格压力,如今已直接制约俄罗斯的货币政策。通胀升至6.3%,而增长预期仅为0–1%,央行陷入两难。在趋势通胀降温、预算计划明朗之前,恢复降息难度较大;10月23日继续按兵不动是最可能的路径。
可能影响
- 俄罗斯增长与信贷负面1至6个月
利率维持在14%,令企业界期待降至12%以下的愿望落空。高企的借贷成本使0–1%的增长预期面临下行风险,依赖投资和消费信贷的行业受影响最大。
- 燃油价格与卢布负面数周内
只要炼油厂袭击持续,国内燃油价格和燃油进口就将维持高位,并传导至运输和商品价格,使卢布承压。这是货币政策无法控制的供给侧通胀渠道。
- 土耳其–俄罗斯贸易不确定1至6个月
增长疲弱和承压的卢布限制了俄罗斯家庭和企业的购买力。这意味着对俄出口的土耳其企业以及依赖俄罗斯游客的旅游收入面临需求放缓风险。
可能情形(按概率排序)
- 110月23日再次维持利率65%
趋势通胀保持在年化5–6%区间,燃油压力持续,预算计划仍不明朗;央行延长观望期。
观察指标: 9–10月每周通胀数据,以及政府2027年预算草案的公布。
- 2重回降息周期30%
燃油价格回落,趋势通胀降温,预算赤字继续收窄;央行于10月23日以温和降息重启周期。
观察指标: 每周通胀明显放缓,纳比乌林娜表态称条件已经具备。
- 3转向紧缩5%
炼油厂袭击加剧,卢布大幅贬值,通胀预期恶化;央行被迫加息。
观察指标: 卢布突然急跌,以及2026年通胀预测被上调至6.0–7.0%区间以上。
概率是基于来源的校准判断,并非测量结果,会随新信息更新。不构成投资建议。