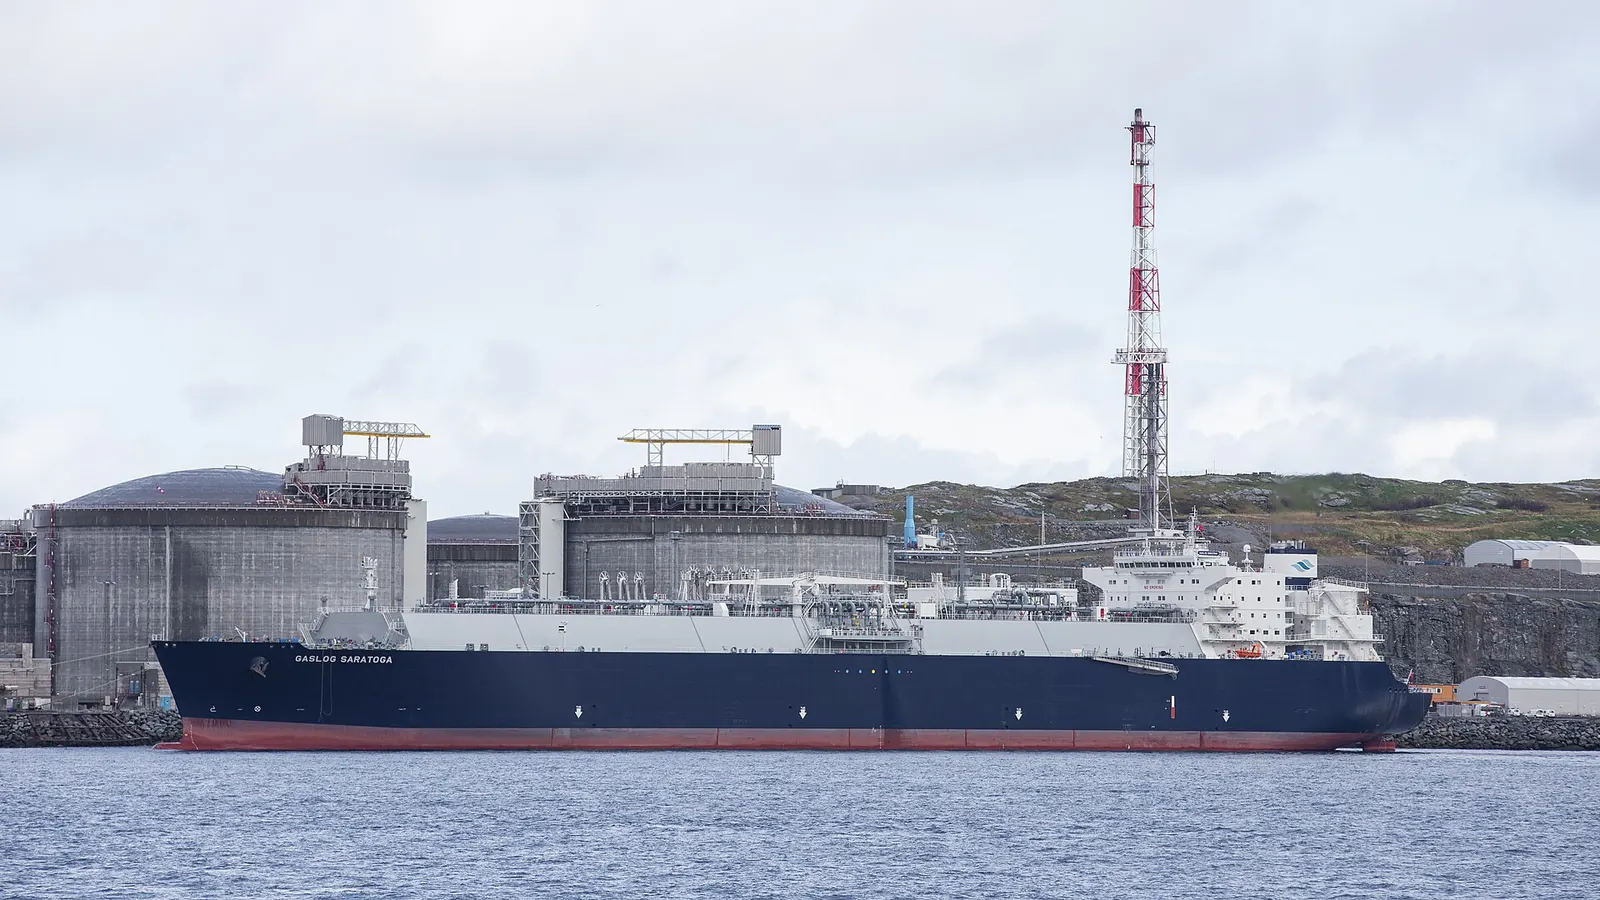
荷兰TTF天然气10月30日站上每兆瓦时100欧元上方;CNBC报道12月合约报102.78欧元,上涨4.9%。欧盟储气库10月29日的充满率为74.89%,是2011年以来同期最低水平。卡塔尔的不可抗力声明已延长至年底。
据Oilprice,TTF近月合约10月30日上午触及101.82欧元,自2022年以来首次突破100欧元。Trading Economics记录当天约为103.6–104欧元,网站内部有两个不同数值。据CNBC,TTF月涨约36%,年涨256%;Trading Economics给出的月涨幅为40.58%。数字的差异源于合约和时点的选择。尽管如此,价格仍低于2022年12月5日的139欧元和2022年8月的339欧元。
真正的约束在储气库。据欧洲天然气基础设施协会(Gas Infrastructure Europe)的数据,10月29日充满率为74.89%,而5年平均水平约为86%。由于多国已开始提取,据Oilprice,预计充满率不会明显上升。霍尔木兹的中断阻碍了夏季注气。荷兰国际集团(ING)的沃伦·帕特森在10月29日的报告中表示,未看到海湾液化天然气流动有所缓解。他还把挪威的计划外停产和11月3日后美国可能发动的袭击列为风险。
供应方面,卡塔尔能源公司(QatarEnergy)把4月以来的不可抗力延长至2026年底。不可抗力会暂停卖方在合同交付项下的义务。Edison表示还有3船货不会到港;巴基斯坦和孟加拉国也受到影响。巴基斯坦预计将为冬季液化天然气支付超过10亿美元,并以卡塔尔合同价格的2倍采购10船现货。麦格理的彼得·泰勒表示,欧洲实际上是在押注暖冬。贝莱德10月27日的报告称,能源冲击使欧洲增长减少约0.5%,寒冬可能进一步推高价格。
Talay 研判
结论
100欧元关口只是标题,真正的约束是储气缺口和卡塔尔延长到年底的缺席。欧洲入冬时的库存比5年平均低约11个百分点,还要与亚洲争夺同一批船货。最可能的路径是,价格对天气和霍尔木兹消息保持高度敏感;暖冬可以缓解这一压力。
可能影响
- 欧洲工业负面1至6个月
气价高于100欧元会推高能源密集型生产的成本,可能加深贝莱德所估计的欧洲0.5%增长损失。
- 南亚液化天然气负面数周内
巴基斯坦和孟加拉国只能依赖现货市场,支付卡塔尔合同价格的2倍会加剧预算和外汇压力。
- 土耳其负面数周内
TTF和现货液化天然气上涨可能推高土耳其冬季购气的现货成本和能源账单;BOTAŞ的最新数据无法核实。
可能情形(按概率排序)
- 1价格维持高位且波动55%
TTF在100欧元附近波动,储气库在低于均值的水平上提取。
观察指标: 欧洲天然气基础设施协会每日充满率和TTF 12月合约收盘价
- 2寒潮与战事推高价格30%
寒潮或美国袭击把TTF推向139欧元水平。
观察指标: 11月3日后白宫的决定和欧洲天气预报
- 3暖冬卸下压力15%
温和天气和卡塔尔渠道的进展把价格拉回100欧元以下。
观察指标: 卡塔尔能源公司宣布缩短不可抗力期限
概率是基于来源的校准判断,并非测量结果,会随新信息更新。不构成投资建议。
市场反应
受影响的指标
- TTF 12月(CNBC,盘中)▲ 102.78欧元/兆瓦时
- 欧盟充满率(10月29日)▼ 74.89%
- 与5年均值之差▼ 约−11个百分点
历史背景