IV Макрополитика и суверенный долг·Анализ·Европа
ЕЦБ повышает ставку до эффекта базы, а евро смотрит на нефть
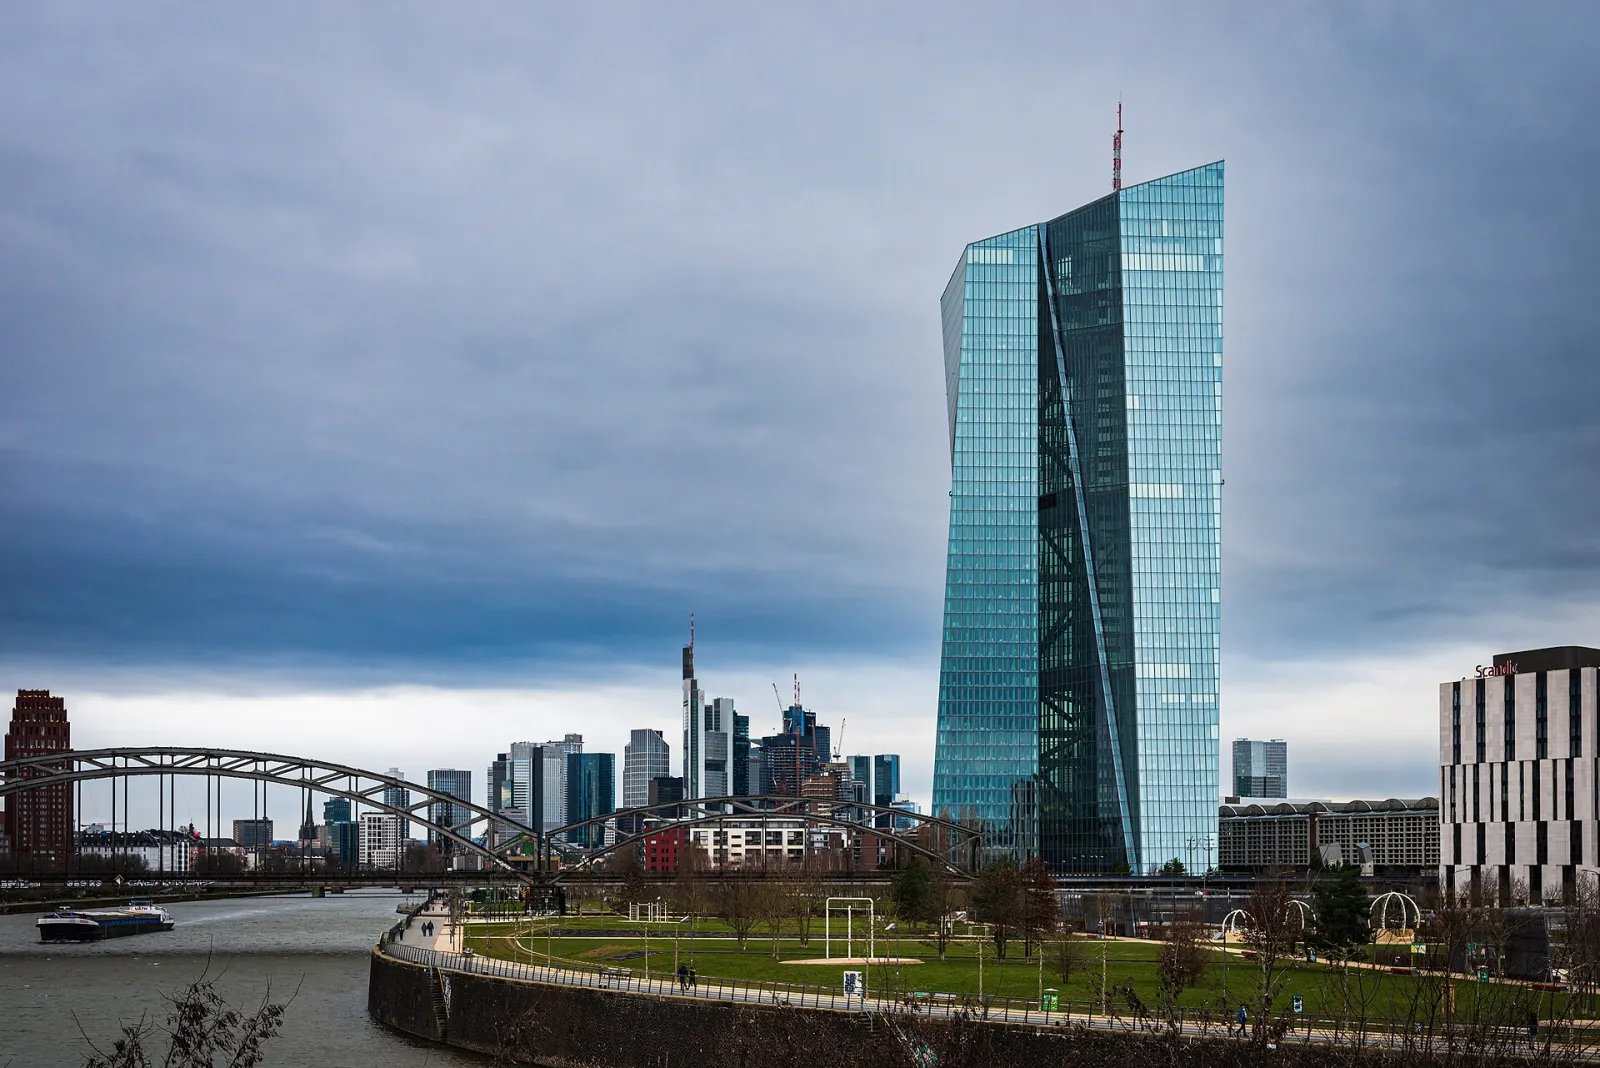
3 ноября Нагель назвал декабрьское повышение почти неизбежным. ЕЦБ ждёт, что инфляция месяцами будет выше 4%, а весной резко пойдёт вниз. Евро же реагирует не на ястребиную риторику, а на нефть и иранскую дипломатию.
Европейский отдел · 4 ноября 2026 г. · 7 мин чтения · 11 источников
Почему это важно
Шум: ястребиный тон ЕЦБ поднимет евро. Слова Нагеля 3 ноября сдвинули евро к доллару лишь примерно на 0,01%. Сигнал: ЕЦБ ждёт, что в ближайшие месяцы инфляция удержится выше 4%, а с начала весны быстро снизится за счёт эффекта базы. Декабрьское повышение нацелено не на спрос, а на пик. Цена же копится в процентных расходах Франции, где спред OAT–Bund расширился до 161,8 базисного пункта.
Последствия
- 3 ноября глава Бундесбанка Нагель назвал декабрьское повышение «весьма вероятно необходимым»; шаг ЕЦБ 17 декабря станет третьим повышением за год.
- Справочный курс ЕЦБ составил 1,1172 30 октября, 1,1216 2 ноября и 1,1179 3 ноября; Trading Economics связал снижение 2 ноября с нефтью и иранской дипломатией.
- 3 ноября спред OAT–Bund вырос до 161,8 базисного пункта; 30 октября Fitch спрогнозировал, что процентная нагрузка Франции в 2028 году достигнет 3,3% ВВП.
Шум
Ястребиная риторика ЕЦБ поднимет евро
Сигнал
ЕЦБ повышает ставку против пика, а весной эффект базы сам ужесточит реальную ставку
Решение о повышении фактически принято
3 ноября в Берлине глава Бундесбанка Йоахим Нагель заявил, что декабрьское повышение весьма вероятно необходимо. По данным Reuters, Нагель считает этот шаг почти неизбежным и отметил, что инфляция приближается к неблагоприятному сценарию ЕЦБ. В тот же день в Софии глава Болгарского национального банка Димитр Радев сказал, что октябрьская пауза не означает конца ужесточения. 29 октября ЕЦБ оставил депозитную ставку на уровне 2,50%; шаг 17 декабря станет третьим повышением за год.
Рынок тем не менее закладывает решение не полностью. По данным Reuters, инвесторы ждут 2–3 повышений в ближайшие 12 месяцев, но декабрьский шаг не считают гарантированным. Этот разрыв прояснится после предварительной оценки инфляции за октябрь, которую Eurostat опубликует 4 ноября. Одно повышение поднимет депозитную ставку до 2,75%.
Почему сейчас и почему на пике
Ограничение задаёт календарь. Как передаёт Reuters, ЕЦБ ожидает, что в ближайшие месяцы инфляция останется выше 4%, то есть вдвое выше цели. Тот же прогноз говорит, что с начала весны инфляция быстро снизится, когда высокие прошлогодние данные выйдут из ряда. Сентябрьский HICP составил 3,8% — максимум за 3 года, и DPA объяснило рост в основном ценами на энергию, связанными с войной в Иране.
В такой ситуации декабрьское повышение нужно не для охлаждения спроса, а для закрепления ожиданий в пиковые 3–4 месяца. Нагель признаёт, что свидетельств вторичных эффектов — перетекания цен на энергию в зарплаты и цены услуг — пока немного. Если совет всё равно повышает ставку, то опирается скорее на доверие, чем на данные. Когда весной эффект базы опустит общий показатель, депозитная ставка 2,75% быстро ужесточится в реальном выражении.
Почему евро не реагирует
Ястребиная риторика не доходит до курса. В таблице FXStreet за 3 ноября после заявления Нагеля евро сдвинулся к доллару лишь примерно на 0,01%. Справочный курс ЕЦБ составил 1,1172 30 октября, 1,1216 2 ноября и 1,1179 3 ноября. По данным Trading Economics, 2 ноября индекс доллара опустился до 101,44 — минимума с сентября; причиной стали более дешёвая нефть и надежды на иранскую дипломатию.
Разница ставок тоже не объясняет курс. 3 ноября американские 2-летние бумаги закрылись на 4,61%, немецкие 2-летние — на 3,03%; по расчёту Talay, разрыв составляет 158 базисных пунктов. По 10-летним бумагам доходность США 4,95%, Bund — 3,31%, разрыв 164 базисных пункта. Рынок закладывает около 75% вероятности декабрьского шага ФРС, а повышение Банка Англии на 25 базисных пунктов 5 ноября широко ожидается. На этом фоне повышение ЕЦБ не закрывает разрыв, а лишь не даёт ему расшириться.
Цена копится во Франции
30 октября Fitch во внеплановом пересмотре сохранил рейтинг Франции на уровне A+, но сменил прогноз со стабильного на негативный. Агентство ожидает дефицит 2027 года на уровне 5,5% против бюджетной цели 5,0%. По его оценке, долг вырастет со 115,7% в 2025 году примерно до 124% в 2028-м, а процентные платежи достигнут 3,3% ВВП. Спред OAT–Bund составил 153,4 базисного пункта 29 октября и 161,8 — 3 ноября.
Каждое повышение ЕЦБ увеличивает эту нагрузку с короткого конца кривой. Нагель сказал, что верит в способность Франции привести бюджет в порядок и что это не задача денежной политики. Это сигнал о том, что инструмент защиты трансмиссии — программа покупок облигаций ЕЦБ, созданная для сдерживания спредов, — рано не включится. По данным Fitch, в конце октября спред ненадолго достигал 174 базисных пунктов. Оценка S&P 27 ноября и выборы в апреле 2027 года покажут, будет ли этот пик проверен снова.
Лондонский и турецкий каналы
3 ноября доходность британских 10-летних гилтов выросла на 3,9 базисного пункта, до 5,230%. Ожидается, что 5 ноября Банк Англии поднимет ставку с 3,75% до 4,0%. В Европе два центральных банка в течение одного месяца повышают ставки против энергетического пика, а рост слаб: Fitch ждёт, что экономика Франции в 2026 году вырастет лишь на 0,5%.
Для Турции канал — внешний спрос в евро и стоимость финансирования. Еврозона — главный рынок турецкого экспорта, а немецкие 2-летние бумаги на уровне 3,03% держат высоко и нижнюю границу стоимости заимствований в евро. Снижение евро ниже 1,11 увеличит курсовые потери экспортёра, который конвертирует выручку в евро для обслуживания долга в долларах.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Одно повышение, затем пауза | 55 % | Предварительный HICP 4 ноября выходит в диапазоне 3,7–4,0%, и 17 декабря совет поднимает депозитную ставку до 2,75%, сигнализируя паузу. | Пиковый период встречен одним шагом; весной, когда включится эффект базы, реальная ставка ужесточится без новых повышений. |
| H2Последовательное ужесточение | 30 % | Предварительный HICP превышает 4%, инфляция в услугах растёт; совет повышает ставку в декабре и оставляет дверь открытой на январь или март. | Все заложенные 2–3 повышения реализуются; процентная нагрузка Франции растёт быстрее траектории, предсказанной Fitch. |
| H3Пауза в декабре | 15 % | Иранская дипломатия резко снижает нефть, а предварительные данные выходят ниже 3,5%; совет ждёт эффекта базы и держит ставку на 2,50%. | Путь, на который указывали Нагель и Радев, оставлен; доверие к ЕЦБ ставится под вопрос, но Франция получает передышку. |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 4,3 · СРЕДНЕЕ ОПЕР. 2,7Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
Одна ставка, разная инфляция · Европейский союз
5/5Предварительный HICP за октябрь — 2,8% в Германии и 5,6% в Италии; ЕЦБ вынужден отвечать одной депозитной ставкой на два разных шока.
Календарь эффекта базы · Европейский союз
4/5ЕЦБ ждёт, что инфляция месяцами будет выше 4%, а весной быстро снизится; декабрьский шаг приходится на пик и весной автоматически усиливает реальное ужесточение.
Долговая траектория Франции
4/5Fitch прогнозирует дефицит 2027 года в 5,5%, долг 2028 года около 124% ВВП и процентные платежи в 3,3%; каждое повышение увеличивает нагрузку с короткого конца.
Операционное трениевременное · ослабевает со временем
Курсовая волатильность от нефти дни
3/52 ноября индекс доллара опустился до 101,44, а 3 ноября вернулся к 101,89; евро движется скорее на новостях об иранской дипломатии, чем на сигналах ЕЦБ.
Единый голос совета месяцы
3/5По данным Reuters, декабрьский шаг поддерживают многие члены совета, но публично высказались лишь 2; единство до 17 декабря проходит проверку.
Разрыв в ценообразовании дни
2/5Рынок закладывает 2–3 повышения за 12 месяцев, но не считает декабрьское гарантированным; предварительные данные 4 ноября могут закрыть этот разрыв за один день.
Модуль B
Сигнал и шум
СИГНАЛ 60 % · ШУМ 40 %
- ШУМ
Ястребиная риторика ЕЦБ поднимет евро
В таблице FXStreet за 3 ноября после заявления Нагеля евро сдвинулся к доллару лишь примерно на 0,01%; справочный курс ЕЦБ снизился с 1,1216 2 ноября до 1,1179 3 ноября.
Данные: EUR/USD ›FXStreet — ECB's Nagel signals December rate hike as inflation risks mount
- СИГНАЛ
ЕЦБ повышает ставку против пика, а весной эффект базы сам ужесточит реальную ставку
По данным Reuters, ЕЦБ ждёт, что в ближайшие месяцы инфляция будет выше 4%, а с начала весны быстро снизится; депозитная ставка — 2,50%.
Reuters via Euronext — Bundesbank's Nagel joins ECB chorus backing December rate hike
- СИГНАЛ
Спред Франции снова расширяется, пока рынок закладывает повышение ЕЦБ
Спред OAT–Bund составил 153,4 базисного пункта 29 октября, 159,0 — 30 октября и 161,8 — 3 ноября; 30 октября Fitch сменил прогноз на негативный.
- ШУМ
Промежуточные выборы в США определят направление европейских облигаций
3 ноября доходность Bund выросла лишь на 1,4 базисного пункта, до 3,309%; Nuveen считает влияние выборов в основном краткосрочным шумом.
To Vima (WSJ) — Treasury, European government bond yields rise as markets await midterm results
- СИГНАЛ
Трансатлантический разрыв ставок не сужается вопреки ЕЦБ
3 ноября американские 2-летние бумаги — 4,61%, немецкие — 3,03%; по расчёту Talay, разрыв 158 базисных пунктов. По 10-летним бумагам разрыв между 4,95% и 3,31% — 164 базисных пункта.
Данные: Доходность 10-летних облигаций США ›U.S. Department of the Treasury — Daily Treasury Par Yield Curve Rates, November 2026
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Суверенный долг | Короткий участок кривой базовых стран еврозоны | Декабрьское повышение и рост реальной ставки весной из-за эффекта базы | 0 | −− | ++ | −0,30 | ●●● | 0–3 мес. | Предварительный HICP 4 ноября и решение ЕЦБ 17 декабря |
| Суверенный долг | Спред доходности Франции и Германии | Процентные расходы, прогноз по рейтингу и выборный календарь 2027 года | − | −− | + | −1,00 | ●●● | 3–12 мес. | Выход спреда OAT–Bund выше 174 базисных пунктов, оценка S&P 27 ноября |
| Валюты | Евро к доллару | Нефть и иранская дипломатия, во вторую очередь трансатлантический разрыв ставок | 0 | + | − | +0,15 | ●●● | 0–3 мес. | Положение евро относительно уровней 1,1100 и 1,1223 |
| Кредит | Корпоративный кредит еврозоны инвестиционного уровня | Рост ставок на коротком конце и перенос слабого роста в кредитные премии | 0 | − | + | −0,15 | ●●● | 3–12 мес. | Вторая оценка ВВП еврозоны за третий квартал 13 ноября |
Эффекты второго порядка
И что потом?
Отправная точка
ЕЦБ ждёт, что инфляция месяцами будет выше 4%, а 3 ноября Нагель назвал декабрьское повышение весьма вероятно необходимым; депозитная ставка — 2,50%.
- 1
Суверенный долгв течение недель
17 декабря совет поднимает депозитную ставку до 2,75%; краткосрочные заимствования Франции и Италии дорожают быстрее, чем Bund, и спред OAT–Bund получает давление вверх от 161,8 базисного пункта.
Что отслеживать: Решение ЕЦБ 17 декабря и приближение спреда OAT–Bund к пику конца октября в 174 базисных пункта
- 2
Банковский кредитв течение месяцев
Весной, когда высокие прошлогодние данные выйдут из ряда, общая инфляция быстро снизится; неизменная ставка ужесточится в реальном выражении, и во Франции, которая не растёт уже 3 квартала, ослабнет спрос на кредит.
Что отслеживать: Снижение предварительного HICP еврозоны за март и апрель 2027 года ниже 3%
- 3
Внешний спросв течение месяцев
Слабый рост и растущие процентные расходы подтверждают прогноз Fitch по дефициту в 5,5%; перед выборами в апреле 2027 года давление на рейтинг усиливается, а видимость заказов у турецких экспортёров, зависящих от спроса еврозоны, сужается.
Что отслеживать: Оценка Франции от S&P 27 ноября и ежемесячные данные о турецком экспорте в ЕС
Что обрывает цепочку
Если иранская дипломатия заметно снизит нефть, а предварительные данные 4 ноября и начала декабря окажутся ниже 3,5%, совет в декабре возьмёт паузу; цепь остановится на первом шаге.
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| EUR/USD | < 1,1100 | 1,1179 | Падение евро ниже этого уровня с 1,1179 на 3 ноября покажет, что нефть снова дорожает, а риторика ЕЦБ не поддерживает курс. |
| Доходность 30-летних облигаций Германии | > 3,80% | 3,66 | Рост немецких 30-летних бумаг с 3,70% до этого уровня будет означать, что рынок видит в повышении ответ на устойчивую инфляцию, а не на временный пик. |
| Доходность 10-летних облигаций США | > 5,00% | 4,91 | Если доходность американских 10-летних бумаг поднимется с 4,95% выше 5%, трансатлантический разрыв в 164 базисных пункта расширится и надавит на евро независимо от ЕЦБ. |
Источники
- Reuters via Euronext — Bundesbank's Nagel joins ECB chorus backing December rate hike
- DPA via Yahoo Finance — German central bank chief sees ECB rate rise ahead in December
- FXStreet — ECB's Nagel signals December rate hike as inflation risks mount
- European Central Bank — Euro foreign exchange reference rates, US dollar
- Trading Economics — Germany 10-year government bond yield
- Trading Economics — US Dollar Index
- U.S. Department of the Treasury — Daily Treasury Par Yield Curve Rates, November 2026
- Ideal Investisseur — OAT / Bund spread, daily history
- Yahoo Finance — Fitch cuts France outlook to negative on ballooning debt and deficit risks
- To Vima (WSJ) — Treasury, European government bond yields rise as markets await midterm results
- FX Empire — US Dollar Price Forecast: DXY holds 101.54 as EUR/USD and GBP/USD face US midterms
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
IVМакро и долг·Анализ·Турция и сопредельные страны
Лира перешагнула отметку 50, курсовой ремень ослабляет энергетический счёт
Утром 3 ноября курс доллара к лире впервые превысил 50. По оценке Barclays, в октябре ЦБ Турции ускорил месячное ослабление лиры с 1,6% до 1,8%; импорт минерального топлива на 8,3 млрд долларов за октябрь объясняет эту настройку.
Отдел Турции и сопредельных стран · 4 ноября 2026 г. · 7 мин
VIIПерестрахование·Анализ·Европа
Высокие ставки не сжимают перестрахование, а переносят риск в торговый кредит
3 ноября доходность 10-летних облигаций США — 4,95%. Это не удорожает перестрахование катастроф: доходность обеспечения выросла до 4,17%, спред катастрофных облигаций — на минимуме с 2018 года. Цену ставок платят иначе: Coface говорит о рекорде банкротств компаний.
Отдел макроэкономики и долговых рынков · 4 ноября 2026 г. · 8 мин
IVМакро и долг·Анализ·Турция и сопредельные страны
Октябрьская инфляция арифметически обесценила прогноз ЦБ Турции в 28%
В октябре ИПЦ вырос на 2,58%, рост с начала года достиг 27,52%. Августовский прогноз ЦБ Турции на конец года в 28% оставляет на ноябрь и декабрь всего 0,38%. Ограничение теперь не траектория ставки, а прогноз, который перепишут 12 ноября, и быстро тающие резервы.
Отдел Турции и сопредельных стран · 3 ноября 2026 г. · 7 мин