IV Макрополитика и суверенный долг·Анализ·Европа
Второй раунд энергетического шока виден не в зарплатах, а на улице
В еврозоне сентябрьская инфляция 3,8%, в Италии базовый показатель 1,6%; центральные банки ищут эффект второго раунда в зарплатах. Во Франции на улицы вышли 550 тыс. человек, долговая премия расширилась до 142,3 базисного пункта, а счёт лёг на бюджет.
Отдел макроэкономики и долговых рынков · 20 октября 2026 г. · 7 мин чтения · 13 источников
Почему это важно
Шум: центральные банки ищут эффект второго раунда в зарплатах и не находят. Лагард не видит заметной реакции в оплате труда, базовая инфляция в Италии 1,6%, в Канаде 1,9%. Сигнал: энергетический шок перешёл не в зарплаты, а в политику. Во Франции 17 октября вышли около 550 тыс. человек, задержанных более 2 330, спред OAT к Bund 19 октября расширился до 142,3 б. п. В Милане после 270 задержаний решено направить 500 военных. Ограничение — не долговая арифметика, а политическая способность вынести корректировку на 54 млрд евро.
Последствия
- Доходность 10-летних французских бумаг 19 октября выросла до 4,85%, а спред к немецким — до 142,3 базисного пункта. За последний год спред опускался до 59 базисных пунктов.
- Инфляция в Италии в сентябре поднялась до 4,2% — максимум с сентября 2023 года, дизельное топливо подорожало на 34,9%. Базовый показатель остался на 1,6%.
- Moody's 23 октября рассмотрит рейтинг Франции Aa3 с негативным прогнозом. Агентство оценит способность институтов вырабатывать политику при расколотом парламенте.
Шум
Эффекта второго раунда в зарплатах не видно, поэтому энергетический шок останется временным.
Сигнал
Долговая премия закладывает политическую способность.
Шум в зарплатах, сигнал на улице
Вопрос, который рынок задаёт на этой неделе, — перешёл ли энергетический шок в зарплаты. По сводке Newsquawk от 19 октября, Лагард сказала, что сентябрьская инфляция в еврозоне выросла до 3,8% из-за энергии, но заметной реакции в оплате труда не видно. ЕЦБ повышал ставку на 25 базисных пунктов в июне и в сентябре, а 29 октября соберётся снова. Эффект второго раунда, то есть переход цены энергии в зарплаты и цены услуг, читают как ось этого решения.
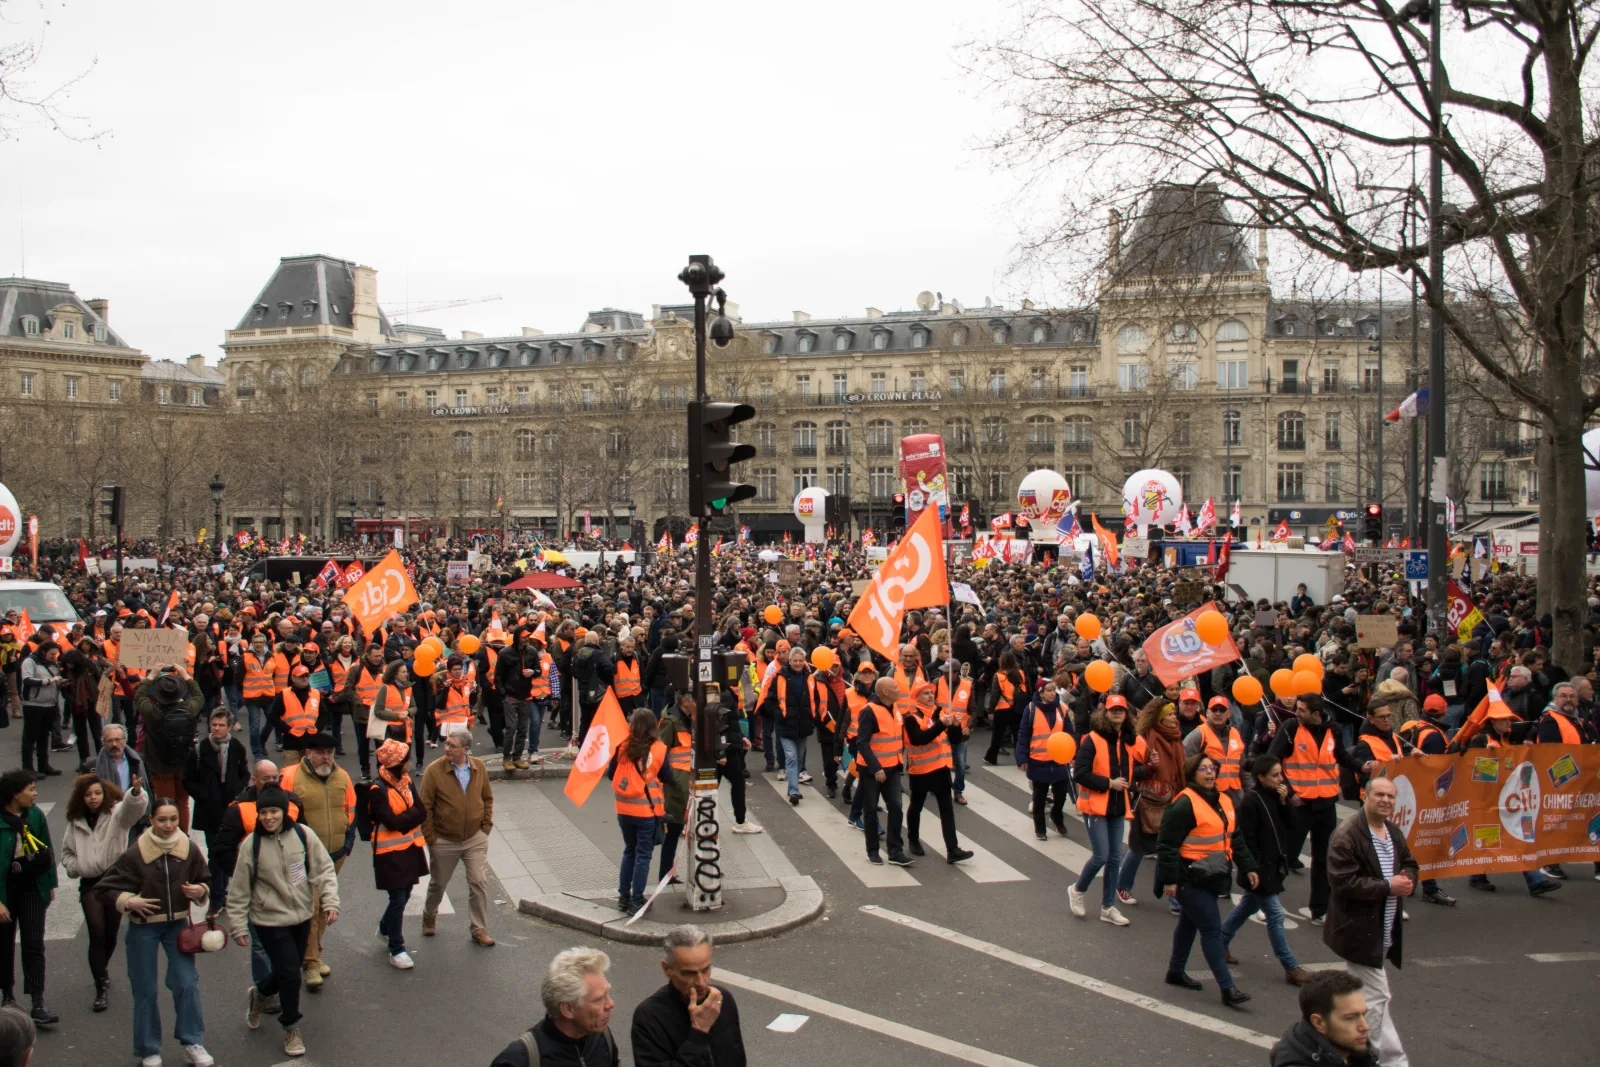
Это прочтение — шум. По данным CBS News, 17 октября во Франции, по оценке властей, около 550 тыс. человек вышли на шествия из-за дороговизны и условий в школах. Al Jazeera пишет, что за выходные число задержанных превысило 2 330. В те же выходные в Милане задержали около 270 человек, а беспорядки перекинулись на Болонью и Турин. Сигнал именно здесь: второй раунд энергетического шока проявляется не в трудовом договоре, а на улице и в парламенте, и платит по счёту не центральный банк, а бюджет.
Общий показатель высоко, базовый низко
По обе стороны Атлантики одна и та же картина. Il Sole 24 Ore пишет, что инфляция в Италии в сентябре выросла до 4,2%, дизель подорожал на 34,9%, а базовый показатель остался на 1,6%. В Канаде общая инфляция поднялась до 3,1%, тогда как базовые метрики центрального банка опустились до 1,8–1,9%. В США сентябрьский индекс потребительских цен составил 3,7%, базовый — 2,6%.
Разрыв между общим и базовым показателем в Италии 2,6 пункта, в Канаде 1,2, в США 1,1. Для центрального банка этот разрыв — основание для паузы; главный экономист BMO Дуглас Портер сказал, что канадские данные не укрепляют аргумент в пользу повышения. Для домохозяйства тот же разрыв означает прямую потерю бюджета, потому что группы, тратящие основную часть дохода на топливо и транспорт, не находят утешения в базовых 1,6%. Чем шире разрыв, тем сильнее расходятся терпение центрального банка и терпение улицы.
Пространство бюджета сужает и мировая среда ставок. По данным FXStreet, доходность 10-летних бумаг США 19 октября выросла на 6 базисных пунктов до 5,144% после возврата нефти к 99 долларам. Рынок оценивает вероятность декабрьского повышения ФРС примерно в 92%, а Barclays ждёт второго повышения в январе. Поэтому каждую уступку Парижу приходится финансировать заимствованием под 4,85%. По оценке Allianz Trade, рост ставки на 100 базисных пунктов добавляет домохозяйствам, компаниям и государству во Франции около 25 млрд евро валовых процентных расходов за 3–6 месяцев.
Ограничение не в долговой арифметике, а в политической способности
Франция платит за этот разрыв на рынке облигаций. По данным Ideal-Investisseur, доходность 10-летних французских бумаг 19 октября выросла до 4,85%, а спред к немецким — до 142,3 базисного пункта. Бюджет правительства на 2027 год предполагает снижение дефицита с 5,4% ВВП до 5%, то есть корректировку примерно на 54 млрд евро. По данным NosParlementaires, из 58 статей доходной части рассмотрены лишь 7, а более 2 800 поправок ждут очереди.
По оценке Allianz Trade, для стабилизации долга дефицит должен опуститься до 2,7% ВВП, а экономия превысить 80 млрд евро. В обстановке, где улица сопротивляется даже 54 млрд евро, эта цифра выглядит политически неподъёмной. Moody's 23 октября измерит именно это — способны ли институты вырабатывать политику при расколотом парламенте. По данным Selectra, Moody's остаётся единственным из трёх крупных агентств, которое всё ещё держит Францию в категории Aa.
В Италии правительство Мелони 20 октября готовит силовой ответ — декрет о 500 военных и превентивных задержаниях. Такой ответ способен подавить беспорядки, но не убирает рост на 25,8% в регулируемой энергии. Вторым этапом, скорее всего, станет запрос на поддержку по энергии, а это создаст давление на одновременное смягчение бюджета у двух крупнейших должников еврозоны. По оценке Allianz Trade, чрезвычайный защитный инструмент ЕЦБ может быть включён только при политическом кризисе со спредом выше 200 базисных пунктов.
Что опровергнет это прочтение
Наш тезис: в следующие 3 месяца премию за суверенный долг в еврозоне будет определять не базовая инфляция, а политическое сопротивление дороговизне, и спред OAT к Bund останется в полосе 120–150 базисных пунктов. Этот путь мы считаем наиболее вероятным с вероятностью 55%.
Первое опровержение: если доходная часть пройдёт парламент без уступок и спред в течение 2 недель опустится ниже 120 базисных пунктов, значит проблему политической способности преувеличили. Второе: если октябрьская базовая инфляция в еврозоне подскочит и ЕЦБ 29 октября пойдёт на повышение, ограничение вернётся в денежную политику. Третье: если декабрьский фьючерс на Brent устойчиво уйдёт ниже 100 долларов, разрыв между общим и базовым показателем закроется, а давление улицы ослабнет.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Размытая консолидация | 55 % | Бюджет во Франции проходит с уступками или через статью 49.3, Moody's сохраняет рейтинг либо оставляет прогноз без изменений, протесты затухают. | Цель по дефициту сдвигается выше 5%, спред OAT к Bund остаётся высоким в полосе 120–150 базисных пунктов, ЕЦБ сохраняет паузу. |
| H2Улица и рейтинг вместе | 30 % | Moody's 23 октября снижает рейтинг до A1, протесты переносятся на новые выходные, в Италии вводят комендантский час. | Французский спред уходит выше 150 базисных пунктов и передаётся Италии, правительства увеличивают поддержку по энергии, дефициты растут. |
| H3Отступление нефти закрывает разрыв | 15 % | В Ормузском проливе складывается промежуточный порядок, декабрьский фьючерс на Brent устойчиво уходит ниже 100 долларов. | Общая инфляция приближается к базовой, уличное давление и запрос на поддержку по энергии ослабевают, бюджетный торг упрощается. |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 4,0 · СРЕДНЕЕ ОПЕР. 3,0Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
Расколотый парламент
5/5Во Франции из 58 статей доходной части бюджета 2027 года рассмотрены лишь 7, более 2 800 поправок ждут очереди. Комиссия ранее отклонила доходную часть голосами 31 против 3.
Разрыв общего и базового показателя
4/5В Италии общая инфляция 4,2% против базовой 1,6%, в Канаде 3,1% против 1,9%, в США 3,7% против 2,6%. Центральные банки смотрят на базовую и ждут, а домохозяйство платит по общей.
Порог стабилизации долга
4/5По оценке Allianz Trade, для стабилизации долга Франции дефицит должен опуститься до 2,7% ВВП, а экономия превысить 80 млрд евро. Цель правительства — 5%.
ЕЦБ не спасатель · Европейский союз
3/5По оценке Allianz Trade, защитный инструмент ЕЦБ может включиться только при политическом кризисе со спредом выше 200 базисных пунктов. ЕЦБ повышал ставку на 25 базисных пунктов в июне и сентябре.
Операционное трениевременное · ослабевает со временем
Пересмотр Moody's дни
4/5Moody's 23 октября рассмотрит рейтинг Франции Aa3 с негативным прогнозом. Возможные исходы — сохранение рейтинга, снижение до A1 или изменение прогноза.
Новый призыв к протесту недели
3/5По данным Al Jazeera, «жёлтые жилеты» призвали к акциям в предстоящие выходные. Правительство 19 октября объявило ночные запреты в Париже, Лионе, Ницце и Лилле.
Декрет о безопасности в Италии дни
2/5Кабинет 20 октября обсуждает декрет о 500 военных и превентивном задержании несовершеннолетних. Утверждение на момент написания подтвердить не удалось.
Модуль B
Сигнал и шум
СИГНАЛ 60 % · ШУМ 40 %
- ШУМ
Эффекта второго раунда в зарплатах не видно, поэтому энергетический шок останется временным.
Лагард сказала, что сентябрьская инфляция в еврозоне выросла до 3,8% из-за энергии, а заметной реакции в оплате труда нет. ЕЦБ прогнозирует рост на 0,9% в 2026 году.
Newsquawk — ежедневный обзор открытия европейских рынков, 19 октября 2026
- СИГНАЛ
Долговая премия закладывает политическую способность.
Спред OAT к Bund 16 октября был 137,4 базисного пункта, а 19 октября после протестов и ночных запретов — 142,3. Минимум последнего года — 59 базисных пунктов.
- СИГНАЛ
Ценовое давление давит на бюджет домохозяйств, не переходя в базовый показатель.
В Италии сентябрьская инфляция 4,2%, регулируемая энергия подорожала на 25,8%, дизель на 34,9%. Базовый показатель 1,6%.
Il Sole 24 Ore — Istat подтверждает скачок инфляции до 4,2% в сентябре
- ШУМ
Насилие во Франции — проблема безопасности, связанная с миграцией.
Французские власти связывают насилие с крайне левыми группами и мародёрами, воспользовавшимися моментом. Требованиями шествия на 550 тыс. человек были дороговизна и условия в школах.
CBS News — французская полиция задержала более 1 800 человек после вспышки насильственных протестов
- СИГНАЛ
Рейтинговое агентство измерит напрямую политическую способность.
Moody's 23 октября рассмотрит рейтинг Франции Aa3. Fitch и S&P держат рейтинг на уровне A+.
Selectra — Moody's: рейтинг Франции пересматривается 23 октября
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Суверенный долг | Облигации периферии еврозоны | Ослабление бюджетной консолидации протестами против дороговизны | − | −− | + | −1,00 | ●●● | 0–3 мес. | Порог 150 базисных пунктов по спреду OAT к Bund |
| Суверенный долг | Государственные облигации Германии | Спрос на убежище со стороны средств, уходящих от риска периферии | + | ++ | − | +1,00 | ●●● | 0–3 мес. | Отклонение доходности 10-летних немецких бумаг от уровня 3,42% |
| Валюты | Евро к доллару | Политический риск еврозоны и оценка декабрьского повышения ФРС | − | −− | + | −1,00 | ●●● | 0–3 мес. | Порог 1,10 по евро к доллару |
| Волатильность | Волатильность европейских акций | Снижение рейтинга и расширение протестов | 0 | ++ | − | +0,45 | ●●● | 0–3 мес. | Решение Moody's 23 октября и демонстрации в выходные |
| Кредит | Кредит европейских компаний потребительского сектора | Сжатие расходов домохозяйств из-за счёта за энергию | − | −− | + | −1,00 | ●●● | 3–12 мес. | Опережающий индекс PMI услуг еврозоны |
Эффекты второго порядка
И что потом?
Отправная точка
Цены на энергию подняли сентябрьскую инфляцию в еврозоне до 3,8%, а в Италии до 4,2%. Базовый показатель остался на 1,6%, при этом во Франции на улицы вышли 550 тыс. человек, а в Милане задержали 270 человек.
- 1
Бюджетв течение недель
После силовых мер правительства разворачиваются к уступкам по дороговизне: во Франции корректировку на 54 млрд евро размывают, в Италии на повестку выходит поддержка по энергии, и цели по дефициту сдвигаются.
Что отслеживать: Голосование по доходной части бюджета Франции на 2027 год и решения кабинета Италии по поддержке энергии
- 2
Премия за суверенный долгв течение недель
Рейтинговые агентства и рынок облигаций оценивают политическую способность: при снижении рейтинга Moody's французский спред уходит выше 150 базисных пунктов и передаётся итальянским бумагам.
Что отслеживать: Решение Moody's 23 октября и порог 150 базисных пунктов по спреду OAT к Bund
- 3
Внешний спрос и стоимость капиталав течение месяцев
Растущая стоимость заимствований ослабляет спрос в еврозоне: у соседних экономик вроде Турции, для которых ЕС остаётся основным экспортным рынком, давление ощущают заказы и стоимость внешнего финансирования.
Что отслеживать: Экспорт в ЕС в месячных данных TÜİK по внешней торговле и опережающие индексы PMI еврозоны
Что обрывает цепочку
Если декабрьский фьючерс на Brent устойчиво уйдёт ниже 100 долларов, общая инфляция отступит и давление улицы ослабнет. Если бюджет Франции пройдёт без уступок, рейтинговый канал остановится на первом шаге.
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| EUR/USD | < 1,10 | 1,1253 | Снижение евро к доллару с 1,1230 на 19 октября ниже 1,10 покажет, что рынок переносит политический риск Франции и Италии на саму единую валюту. |
| Нефть Brent (фьючерс) | < 100 $ | 109,55 | Устойчивый уход декабрьского фьючерса на Brent ниже 100 долларов закрывает разрыв между общей и базовой инфляцией и лишает уличное давление топлива. |
Источники
- Newsquawk — ежедневный обзор открытия европейских рынков, 19 октября 2026
- Ideal-Investisseur — спред OAT к Bund
- CBS News — французская полиция задержала более 1 800 человек после вспышки насильственных протестов
- Al Jazeera — Франция объявляет комендантский час после насильственных протестов
- Il Sole 24 Ore — Istat подтверждает скачок инфляции до 4,2% в сентябре
- Statistics Canada — The Daily, индекс потребительских цен, сентябрь 2026 года
- BNN Bloomberg — рост цен на бензин поднял инфляцию до 3,1% в сентябре, данные StatCan
- Chase — повысит ли ФРС ставку в октябре?
- NosParlementaires — дата голосования по бюджету 2027 года: вторник 20 октября, текст не завершён
- Allianz Trade — подгорело, но не сгорело: распродажа французских облигаций и путь к выборам 2027 года
- Selectra — Moody's: рейтинг Франции пересматривается 23 октября
- ProtoThema English — Италия направит 500 военных в Милан на фоне насильственных беспорядков
- FXStreet — золото слабеет около 4 150 долларов, нефть подталкивает отскок доходностей США
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
IVМакро и долг·Анализ·Америка
Средняя ставка по госдолгу США догоняет рынок, и дефицит раздувают проценты
США закрыли 2026 финансовый год с дефицитом 1,992 трлн долларов, и две трети его прироста дали процентные расходы. Средняя ставка по долгу 3,53%, доходность 10-летних бумаг 5,09%. По мере сокращения разрыва счёт растёт независимо от решений центрального банка.
Отдел макроэкономики и долговых рынков · 18 октября 2026 г. · 9 мин
IVМакро и долг·Анализ·Америка
Центробанки замрут в октябре, а судьбу декабря решит стойкость энергошока
ФРС, ЕЦБ, Банк Англии и Банк Канады реагируют на один и тот же энергетический шок с разной скоростью. На заседаниях 28–29 октября рынок закладывает паузу. Настоящее решение придёт с ноябрьскими данными о том, перешла ли энергетика в цены услуг.
Отдел макроэкономики и долговых рынков · 17 октября 2026 г. · 9 мин
IVМакро и долг·Анализ·Турция и сопредельные страны
MSCI закрыл дверь для акций, и снижение ставки теперь зависит от облигаций
15 октября MSCI заморозил рост весов и включение новых акций в индексы Турции. Доля нерезидентов в сентябре выросла до 36,93%, но вес в индексе не изменится. Ожидаемое 22 октября решение о ставке 36% упирается в единственный открытый канал — керри-трейд в облигациях.
Отдел Турции и сопредельных стран · 17 октября 2026 г. · 8 мин