III 动能冲突与国防·分析·欧洲
乌克兰—俄罗斯:前线势头易手之际,战争重心正转向能源基础设施
据ISW数据,乌克兰8月收复的面积超过俄军的推进面积;与此同时,双方都在更密集地打击对方的能源基础设施。
国防与冲突组 · 2026年9月15日 · 阅读约8分钟 · 6 个来源
Talay Insight 分析台·人工智能辅助分析,已经编辑审核
重要性
前线态势已不再朝有利于俄罗斯的方向发展,但这并不意味着冲突已经降级。战争正从争夺领土转向针对能源收入和电网的远程打击;在油价高企时期,这一转变将直接影响全球供应风险。
影响
- 受袭击影响,俄罗斯成品油出口萎缩;据CREA统计,8月成品油出口收入下降32%。
- 入冬前,乌克兰电网易遭大规模无人机袭击;防空能力具有决定性作用。
- 高油价支撑着俄罗斯的收入,而港口遇袭则通过削弱实际出口能力来限制这部分收入。
噪音
“制裁正在切断俄罗斯石油收入”的叙事
信号
俄罗斯成品油出口收入大幅下降
前线态势
根据战争研究所(ISW)9月2日的评估,乌克兰在2026年8月至少收复了129.81平方公里,俄罗斯推进了90.35平方公里;若计入渗透区域,俄方所得为123.53平方公里。一年前的2025年8月,俄罗斯曾夺取505.55平方公里。据《基辅邮报》(Kyiv Post)9月15日报道,乌克兰军队首次公开证实在利曼西北方向发起反攻。
这些数据表明,俄罗斯在战场上正在失去势头。但仅凭面积变化并不能决定战争走向。在前线基本固定的情况下,双方的真正较量正转向通过经济和物理基础设施削弱对方维持战争的能力。早期汇编中的部分前线细节,例如一夜之间174架无人机导致五个地区停电,在可访问的来源中无法核实。
能源基础设施战线
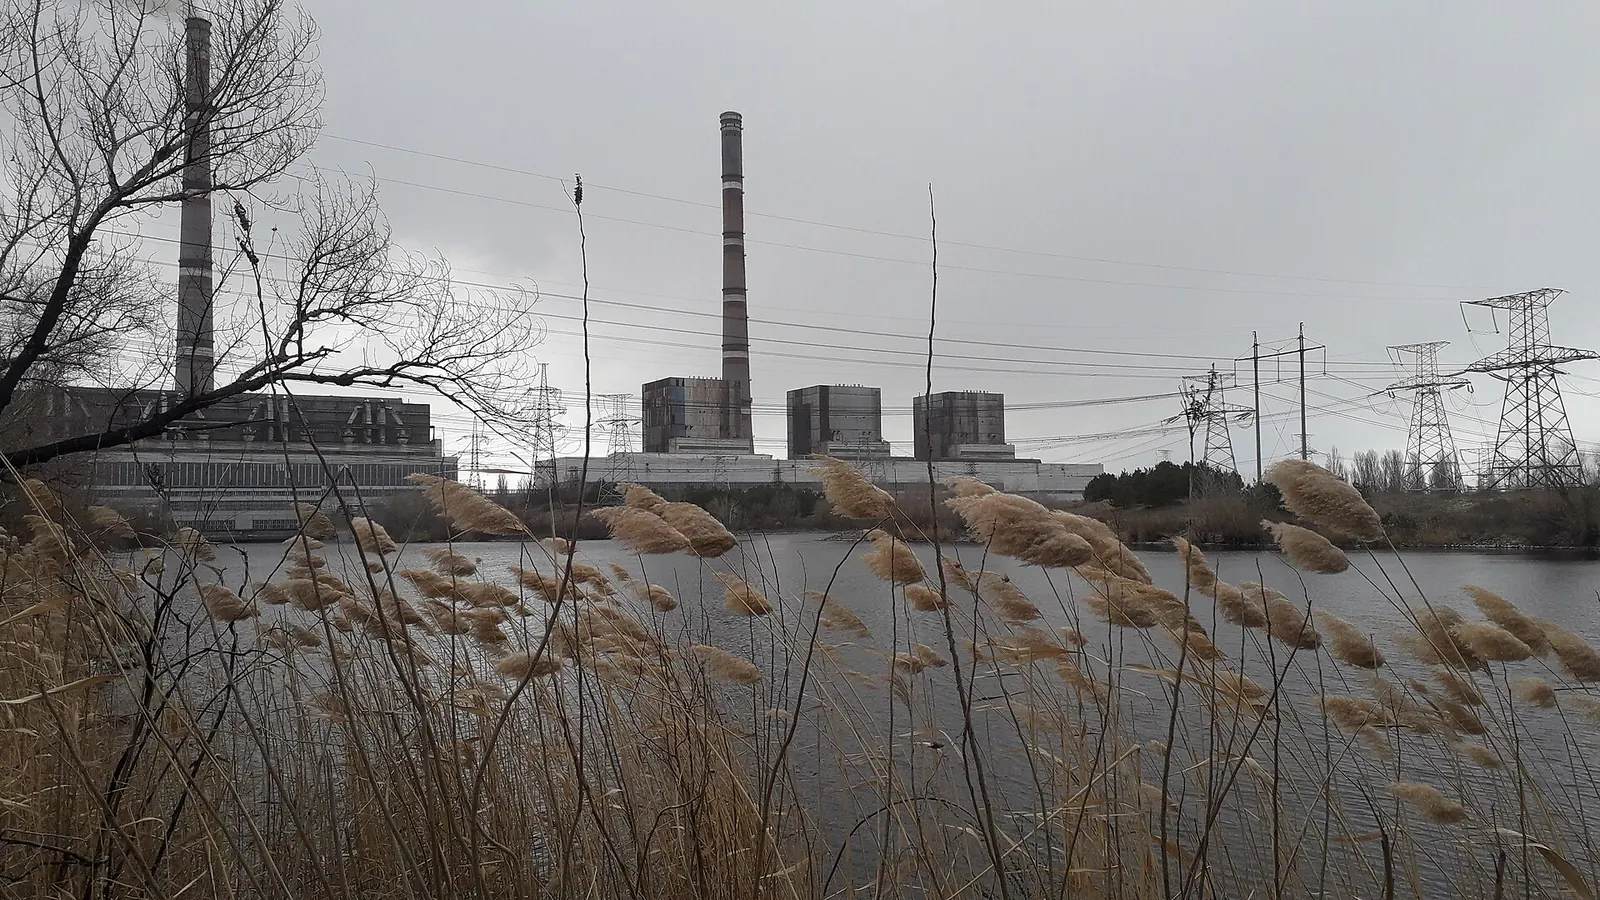
据Euromaidan Press和《莫斯科时报》(The Moscow Times)报道,乌克兰9月1日袭击了列宁格勒州乌斯季卢加港的诺瓦泰克(NOVATEK)凝析气加工综合设施,设施内燃起大火。州长宣布在四小时内击落52架无人机;这是2026年乌斯季卢加第六次遭袭。根据CREA的8月报告,黑海新罗西斯克港的装船作业连续九天中断,全月装船量减少58%。
据CREA统计,俄罗斯8月化石燃料出口收入为每日6.04亿欧元,7月为6.83亿欧元。乌拉尔原油8月均价为69.9美元,较布伦特原油折价24%。俄罗斯则以继续大规模袭击乌克兰电网作为回应;据ISW统计,9月15日夜间俄方发射了200架无人机。
叙事与数据之间的落差
流行的叙事是:制裁切断了俄罗斯的石油收入,而俄罗斯在前线不断推进。数据描绘的图景则更为复杂。乌拉尔原油在新罗西斯克的价格于2025年12月曾跌至每桶34.52美元,2026年3月初又升至90美元以上;霍尔木兹危机推高了对俄罗斯石油的需求。美国3月13日给予豁免,允许在30天内购买海上待售的俄罗斯石油;对相关数量的估计在8000万至1亿桶之间。
也就是说,在能源短缺时期,制裁体制被其执行者自己放松了;近几个月来,真正限制俄罗斯收入的主要因素与其说是制裁,不如说是乌克兰对港口和炼油厂的袭击。而在前线,俄罗斯非但没有推进,反而失去了势头。这意味着冲突并未降级,而是转移了战场。
与霍尔木兹危机的关联
乌克兰前线与海湾危机在同一个石油市场上交汇。据国际能源署统计,欧佩克+有效闲置产能已降至每日22万桶,在此背景下,俄罗斯成品油出口的每一次损失都会通过柴油价格直接传导至全球市场。根据国际能源署9月报告,9月初柴油价格升至每桶200美元以上,较战前上涨94%。
这一关联给西方决策者带来两难。限制俄罗斯能源收入在政治上是一个理想目标,但在霍尔木兹海峡关闭之际,俄罗斯供应退出市场会进一步推高价格。3月的临时豁免就是这一两难困境的具体例证。而乌克兰对港口的袭击,则在不受西方意愿左右的情况下在实地改变着这一平衡。
需要关注什么
入冬前有三项指标至关重要:俄罗斯出口港口的装船数据是否回升,针对乌克兰电网的袭击造成的停电持续时间,以及暂停相互打击能源基础设施提议的结局。10月4日的欧佩克+会议则将显示俄罗斯的产量决定会如何影响市场。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1基础设施战持续 | 60% | 前线基本保持稳定,双方继续打击对方能源基础设施。 | 俄罗斯成品油出口维持低位,乌克兰电网以脆弱状态进入冬季。 |
| H2相互暂停 | 20% | 双方接受暂停相互打击能源基础设施的提议。 | 俄罗斯出口能力恢复,乌克兰电网压力缓解。 |
| H3前线重新活跃 | 20% | 乌克兰的利曼攻势扩大,或俄罗斯发动新一轮大规模进攻。 | 领土易手加速,伤亡和袭击强度上升。 |
模块A
约束矩阵
模块B
信号与噪音
信号 67% · 噪音 33%
- 信号
- 信号
- 噪音
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 大宗商品 | 成品油与柴油价格 | 俄罗斯炼油厂与港口遇袭 | ++ | − | + | +1.20 | ●●● | 0–3个月 | 新罗西斯克与乌斯季卢加装船数据 |
| 股票 | 欧洲国防工业 | 国防开支预期 | + | 0 | ++ | +1.00 | ●●● | 3–12个月 | 前线领土变化 |
| 运费与保险 | 黑海与波罗的海油轮保险 | 港口遇袭与影子船队风险 | + | − | + | +0.60 | ●●● | 0–3个月 | 港口遇袭频率 |
二阶效应
然后会怎样?
起点
据ISW统计,8月乌克兰至少收复了129.81平方公里,俄罗斯推进了90.35平方公里;在前线大体稳定之际,竞争转向能源基础设施,而据CREA统计,俄罗斯成品油出口收入8月下降32%。
- 1
出口港口运力数周内
针对港口与炼厂的袭击,比制裁更有效地限制了俄罗斯的出口收入:新罗西斯克的装船连续九天停止,整月下降58%;化石燃料出口收入从7月的每日6.83亿欧元降至8月的6.04亿欧元。
观察指标: 新罗西斯克与乌斯季卢加的装船数据是否恢复
- 2
柴油与成品油利润率数周内
在欧佩克+有效闲置产能已降至每日22万桶的市场上,每一份失去的成品油产量都会直接传导至成品油价格;据国际能源署9月报告,柴油价格在9月初突破每桶200美元,较战前上涨94%。
观察指标: 国际能源署报告中柴油价格相对每桶200美元水平的走势
- 3
制裁执行与能源风险溢价数月内
高企的成品油利润率使西方决策者陷入两难,制裁执行在能源短缺时被放松;3月13日对海上滞留的俄罗斯石油给予的30天豁免就是具体例证。若欧洲以偏低的储气库存进入冬季,同样的两难会在天然气一侧重演,成品油进口国的风险溢价随之得以保留。
观察指标: 欧盟储气充装率相对80%阈值的走势与新的豁免决定
打断链条的条件
若暂停相互打击能源基础设施的提议被接受,链条即被打断:俄罗斯出口能力恢复,乌克兰电网压力缓解,成品油价格回落。10月4日欧佩克+会议作出的产量决定,也可能放松闲置产能上的约束。
触发因素
关注阈值
来源
相关报告
IV宏观与债务·分析·欧洲
英国加息后,英债仍是欧洲最贵的债务
英国央行(Bank of England)11月5日以8比1的投票结果将利率上调至4%。10年期英债当日收于5.15%,比德国国债高约188个基点,比法国国债高40个基点。
欧洲组 · 2026年11月6日 · 8分钟
IV宏观与债务·分析·欧洲
欧洲央行抢在基数效应前加息,欧元却只看油价
纳格尔11月3日表示,12月加息几乎不可避免。欧洲央行预计通胀将在数月内维持在4%以上,随后于春季快速回落。欧元定价的却不是鹰派表态,而是油价和伊朗外交。
欧洲组 · 2026年11月4日 · 7分钟
VII再保险·分析·欧洲
高利率没有压缩再保险,而把风险推向贸易信用
11月3日美国10年期国债收益率为4.95%。这一利率并未推高巨灾再保险的价格:抵押品收益率升至4.17%后,巨灾债券风险利差降至2018年以来最低。利率的代价在别处支付——科法斯称企业破产数量已创纪录。
宏观与债务市场组 · 2026年11月4日 · 8分钟