I 地缘经济与咽喉要道·分析·欧洲
缓冲同时在两处变薄:欧洲储气库为68.5%,而亚洲现货升至30美元
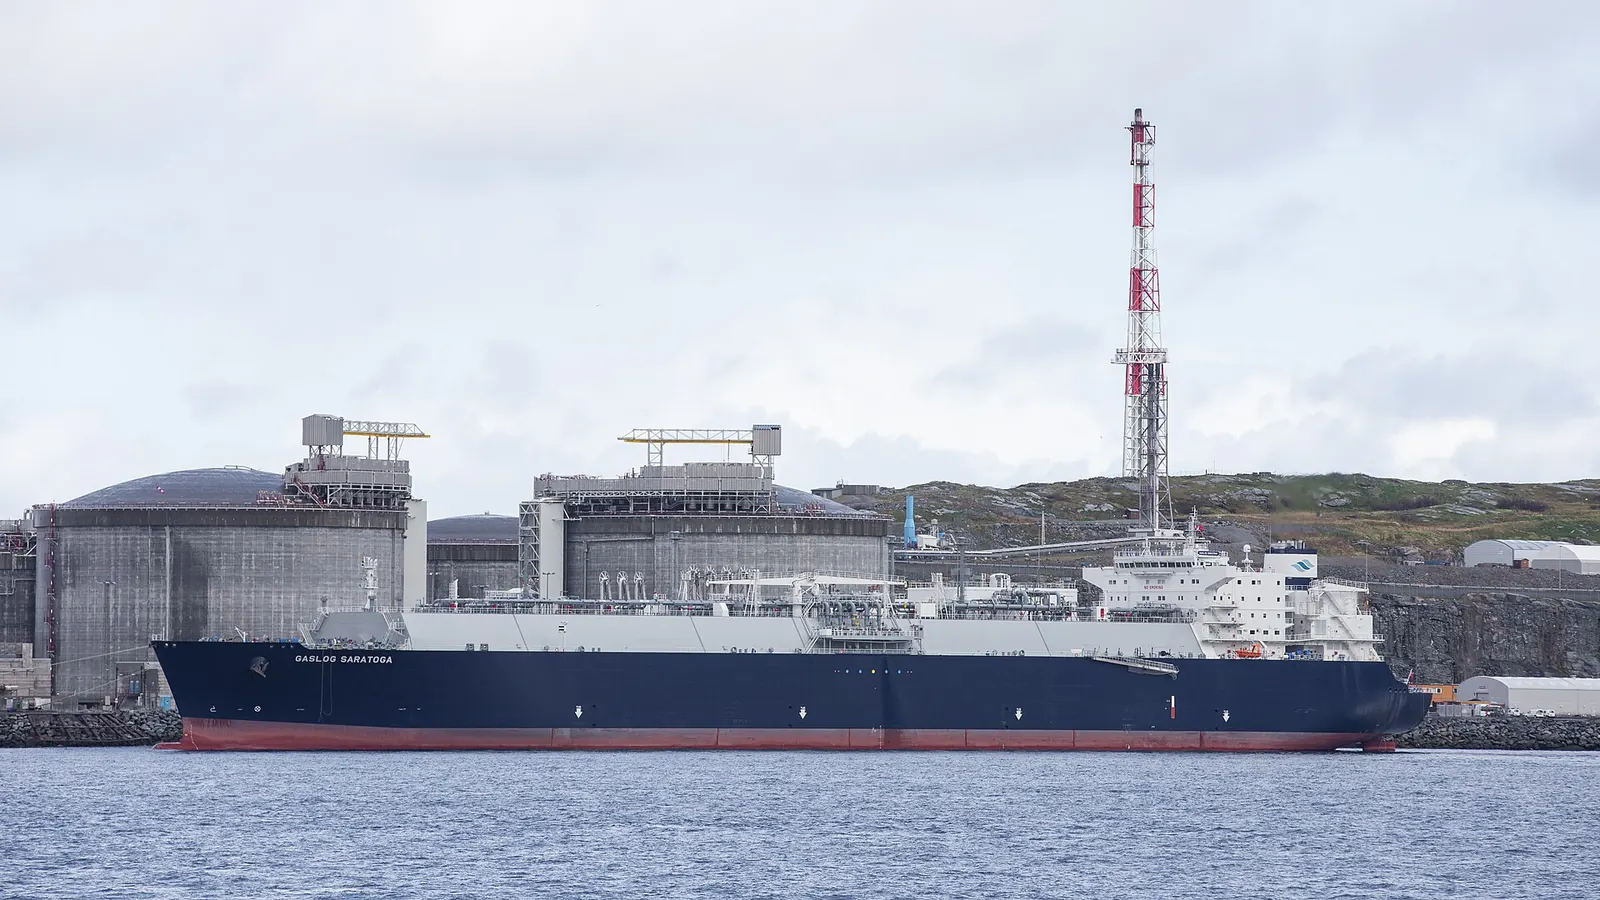
欧洲储气库以68.5%的充装率进入冬季,亚洲现货LNG升至30美元。同一批船货有两方在争夺,而衡量结果的不是价格,而是谁退出了市场。
能源与航运组 · 2026年9月18日 · 阅读约9分钟 · 9 个来源
重要性
填补欧洲储气缺口唯一快速的办法是现货LNG;但在亚洲,同样的船货背后排着一队买家。当亚洲现货LNG从约10美元的底部升至30美元/百万英热单位后,孟加拉国与巴基斯坦在价格上被挤出:孟加拉国针织厂中有78%部分停产。缓冲同时在两处变薄——欧洲的储气库与南亚的支付能力。
影响
- 欧洲储气库为68.5%,比季节均值低约16个百分点;TTF近月合约9月17日在两个信源中被报为76.98欧元/兆瓦时与78.60欧元/兆瓦时两个不同水平。
- 亚洲现货LNG从冲突前约10美元的底部升至30美元/百万英热单位后,孟加拉国有78%的工厂部分停产;竞争的尺度已不再是价格,而是谁退出了市场。
- 同一周,输往亚美尼亚的俄罗斯天然气在9月15日至25日之间被切断(2025年其进口的82%来自俄罗斯),利比亚的石油设施卫队关停三处设施并向七个油田发出最后通牒:边缘线路上同时出现挤压。
储气缺口:数量问题,价格只是症状
欧洲在结束注气季时看到地下储气库的充装率为68.5%;据TradingPedia在2026年9月17日的报道,这一水平比季节均值低约16个百分点。同一天,TTF近月合约的成交位置在两个信源之间出现分歧:TradingEconomics报出78.60欧元/兆瓦时与当日上涨0.73%,而TradingPedia报出下跌1.23%、约76.98欧元/兆瓦时并称为一周低点。两者之间1.62欧元的差距可能源自盘中的取价时点;这无法独立核实,并已在本报告中作为矛盾记录在案。
价格上这一天的回落并不是结构性的缓解。造成它的是法国最大的LNG进口设施敦刻尔克为期24小时的罢工结束,该罢工曾把日处理能力从至少9.4吉瓦时压到4吉瓦时:也就是单一接收站一天的恢复。缺口的来源则原封不动:霍尔木兹海峡在很大程度上对商业航运关闭,限制了卡塔尔的LNG出口,而挪威设施的计划检修减少了管道供给。充装率是一个存量规模,TTF则是这一存量的补充成本:一个低于季节均值16个百分点的存量,无论价格身处何处,都意味着入冬的缓冲天数更少。
同一批船货,两个买家:竞争的尺度不是价格
快速填补欧洲储气缺口唯一的办法是现货LNG。但同样的船货在亚洲有一条需求队列,而这条队列不是按价格、而是按支付能力被淘汰的。亚洲现货LNG价格本周从冲突前约10美元/百万英热单位的底部升至约30美元/百万英热单位;这是今年第二次价格跳升。据壳牌估算,2026年来自中东的约3,600万吨LNG供给消失。这一失去的数量,迫使欧洲与南亚从同一个池子里取水。
结果需要在工业生产而不是价格曲线上读取。电力中超过40%由进口LNG生产、而这部分进口过去95%来自卡塔尔的孟加拉国,在30美元的现货水平上实际已被排除在市场之外。据BKMEA的针织业调查,78%的工厂部分停产,55%的工厂报告自8月底以来买家取消或减少了订单。某家工厂的50,000件订单被削减到40,000件,为赶上交付日期,单次发货就产生了50,000美元的空运成本。孟加拉国能源部证实工业生产正在放缓。
巴基斯坦一侧的情形更为局促。面对电力部门整个冬季每天最高4亿立方英尺的天然气需求,9月仅有两船LNG得到确认;一船标准船货约为140,000立方米,即30亿立方英尺,大致相当于一周的供给。当汽油升至391卢比(1.41美元)、柴油升至421卢比(1.52美元)后,政府转向每升100卢比的补贴并让集市在21点关门。这些不是价格反应,而是配给工具。
这幅图景对欧洲看似是好消息:竞争者退出后,找到船货会变得容易。但缓冲并不是这样衡量的。孟加拉国与巴基斯坦的退出显示的不是供给增加,而是价格已开始对供给进行配给。一旦配给开始,欧洲填补缺口的成本所依托的就不再是需求曲线中最有弹性的部分,而是最刚性的部分:它自己的储气库与它自己的冬天。
边缘线路上的同时挤压
在同一周内还有两个供给节点被锁死,二者给出同样的教训:对单一线路的依赖,即便在一次计划内的作业中也会转化为脆弱性。俄罗斯天然气工业股份公司因北高加索—外高加索管道的计划检修,从9月15日至25日中断了对亚美尼亚的输气。俄罗斯2025年向亚美尼亚供应了27亿立方米天然气;这占该国天然气进口的82%,价格为每千立方米177.5美元。缺口将由国内储备以及数量未公布的伊朗进口填补。各信源在中断时长上出现分歧:Moscow Times以9月15日至25日为准,而OC Media报道为十天的中断。现行协议将于2026年底到期,续约条件尚未公布。
在利比亚,中断出现在石油而非天然气一侧,但机制相同。石油设施卫队于9月15日关闭了哈马达—扎维耶管线上的一处阀门,使哈马达与塔哈拉油田以及NC5站停产;并威胁称如果其诉求在一周内得不到满足,将关闭包括沙拉拉与费尔在内的七个油田。国家石油公司(NOC)认为此次关停不合法,并警告可能宣布不可抗力,但截至9月15日尚未宣布,也没有公布关于产量损失的估算。在一个石油约占经济90%的国家,一处阀门能够被某个团体单方面关闭,说明供给风险不是技术性的而是制度性的。天然气与石油是两个不同的市场,但它们记在同一本冬季账簿上。
土耳其处在这个等式的什么位置
土耳其同时连着两条通道:既依赖长期管道天然气合同,也依赖现货LNG的进口国。TTF是土耳其现货采购成本的主要参照之一;价格停留在77至79欧元区间,使进口账单以及能源对经常账户的压力保持在高位。但与孟加拉国和巴基斯坦不同,土耳其并不是在30美元的现货水平上被价格挤出的买家;它站在竞争中昂贵的一侧,而不是失败的一侧。这一区分很重要:这里的损失不是以停产的工厂、而是以账单来衡量。由于源事件记录中没有关于土耳其的直接数量或账单数据,这一关联是在机制层面、而非以数字建立的。
二阶影响出现在贸易与走廊一侧。孟加拉国针织业78%的工厂部分停产,以及单次发货产生50,000美元空运成本,使买家把交付周期风险置于价格风险之前;在这种条件下具备地理邻近优势的供应商相对受益。而亚美尼亚看清了把82%的进口交给单一线路的代价,则把该地区关于替代走廊的讨论变成了一个政治议题。利比亚石油收入的中断,还会把依赖公共支付的承包商应收账款的回收时间表往后推。
应关注什么
冬天会如何度过将由三项指标决定。第一是欧盟储气充装率相对季节均值的差距:今天约16个百分点的缺口在采气季是收窄还是扩大,是比价格更准确的缓冲尺度。第二是亚洲现货LNG价格是否停留在30美元附近,以及巴基斯坦为10月至12月确认的船货数量是否超过9月的两船。第三是经由霍尔木兹的卡塔尔LNG流量是否恢复:只要流量不恢复正常,壳牌估算为3,600万吨的损失就无法被补上。
结构性问题在于:一个储气缺口如果供给恢复正常,几周内即可填平。但在一个由价格淘汰买家的市场里,正常化也可能不是通过供给增加、而是通过需求被永久消灭而到来。孟加拉国55%的工厂订单已被取消或削减,正是这一点的最初迹象。在测得天然气价格回落的那一天,损失很可能早已记入另一本账簿。缓冲同时在两处变薄的真正代价正在于此:价格并不告诉你被修补的是哪一侧。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1双向挤压持续 | 50% | 霍尔木兹的限制与卡塔尔LNG流量的收缩持续;欧盟储气缺口保持在16个百分点的区间。 | 欧洲继续为船货与亚洲竞争;南亚的价格配给长期化。 |
| H2供给部分恢复正常 | 25% | 挪威检修结束,经霍尔木兹的卡塔尔流量部分恢复,现货LNG向10美元的底部回落。 | 注气加速,南亚重新具备采购船货的能力。 |
| H3寒潮与第二次中断 | 25% | 早到的寒潮加快储气采出,同时利比亚七个油田关闭,或亚美尼亚式的中断再度发生。 | 由于缓冲已不存在,中断直接传导至价格;欧洲与亚洲为同一批船货正面相撞。 |
模块A
约束矩阵
结构性均值 4.5 · 操作性均值 3.3结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
利比亚的制度性争端 数周
4/5只要PFG归属哪个机构的问题得不到解决,阀门这一杠杆就留在它手里;NOC宣布可能宣告不可抗力,但尚未这样做。
接收站产能的波动 数日
3/5敦刻尔克为期24小时的罢工把日处理能力从至少9.4吉瓦时压到4吉瓦时;单一接收站的一天就能以可测量的方式撼动价格。
挪威的计划检修 数周
3/5挪威设施的计划检修暂时减少了输往欧洲的管道供给,并降低了储气缺口的填补速度。
亚美尼亚的合同时间表 数月
3/5现行双边天然气协议将于2026年底到期;由于续约条件未公布,一次中断可以从技术检修转为谈判筹码。
模块B
信号与噪音
信号 60% · 噪音 40%
- 信号
储气缺口比季节均值低约16个百分点
在注气季结束之际,欧盟地下储气库的充装率为68.5%;这一水平被列为近二十年的最低水平之一。
- 信号
- 信号
巴基斯坦9月的供给缓冲仅限于两船货
面对电力部门整个冬季每天最高4亿立方英尺的天然气需求,9月仅有两船得到确认;一船约为30亿立方英尺,大致相当于一周的供给。
- 噪音
TTF在9月17日的单日回落
近月合约下跌1.23%至约76.98欧元/兆瓦时,但原因是敦刻尔克24小时罢工的结束;储气缺口在同一天仍停留在68.5%的水平。
- 噪音
关于利比亚产量已恢复正常的说法
NOC没有就产量损失、受阻出口或收入缺口发布任何估算;产量恢复正常的说法无法以数字核实,而哈马达与塔哈拉油田被报告为关闭状态。
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 大宗商品 | 欧洲天然气基准价格 | 储气缺口经由现货LNG竞争向价格传导 | ++ | −− | ++ | +1.00 | ●●● | 0–3个月 | 储气充装率相对季节均值的差距 |
| 大宗商品 | 原油供给风险溢价 | 利比亚七个油田关闭的可能性与不可抗力风险 | + | − | ++ | +0.75 | ●●● | 0–3个月 | NOC是否宣告不可抗力 |
| 运费与保险 | LNG运输与航线成本 | 船货在亚洲与欧洲之间重新定向以及航距拉长 | + | − | ++ | +0.75 | ●●● | 0–3个月 | 亚洲现货LNG与欧洲基准价格之间的价差 |
| 外汇 | 能源进口新兴经济体的货币 | 能源账单对经常账户与通胀的压力 | − | + | −− | −0.75 | ●●● | 3–12个月 | 现货LNG价格与月度能源进口账单数据 |
| 信用 | 依赖LNG的南亚信用风险 | 国际收支压力与燃油补贴的财政成本 | −− | + | −− | −1.25 | ●●● | 3–12个月 | 巴基斯坦已确认的船货数量与补贴负担 |
| 股票 | 能源密集型的欧洲工业部门 | 投入成本停留在高位区间与减产风险 | − | + | −− | −0.75 | ●●● | 3–12个月 | 欧洲天然气基准区间与工业生产数据 |
触发因素
关注阈值
来源
- TradingEconomics — 欧盟天然气价格与市场简评
- TradingPedia — 法国LNG产能恢复后欧洲天然气回落
- Dawn — 海湾危机加深之际能源中断冲击巴基斯坦与孟加拉国
- The Business Standard — 海湾危机导致孟加拉国与巴基斯坦能源中断
- The Moscow Times — 俄罗斯因检修暂停对亚美尼亚的天然气出口
- OC Media — 2026年9月16日每日简报
- The Media Line — 利比亚石油安保部队关停2个油田并威胁全面停产
- Libya Herald — PFG威胁关闭包括沙拉拉与费尔在内的七个油田
- Energynews.pro — 利比亚因薪资争议关停三处石油设施
相关报告
I地缘经济·分析·撒哈拉以南非洲
非洲的燃料问题已不再是价格而是最后一公里:阀门、道路与加油站分别被切断
布伦特原油从9月17日的每桶104.82美元降至9月22日的每桶100.05美元。同样的五天里,利比亚的一处阀门、马里的一条公路与苏丹的加油站被切断;变便宜的油桶对其中任何一处都没有触及。
非洲组 · 2026年9月22日 · 9分钟
I地缘经济·分析·欧亚
俄罗斯的炼厂损失不再是战争数据,而成了货币政策科目:产能的45%已经停摆
莫斯科炼厂的两套常减压装置均起火,9月21日至22日夜间,古比雪夫炼厂与乌法石化相继被击中。俄罗斯央行在利率决议文本中,如今已把成品油价格计入核心通胀动态之内。
欧亚组 · 2026年9月22日 · 9分钟
I地缘经济·深度分析·土耳其及周边
从被击中的常减压装置到每升100里拉的柴油:俄罗斯炼厂产能与土耳其的三通道账单
乌克兰无人机正在削减俄罗斯的炼厂产能,莫斯科关闭出口,土耳其失去一半的货源配额。但加油站的100里拉不是单一冲击的结果,而是三条不同通道的加总。
土耳其及周边组 · 2026年9月18日 · 12分钟