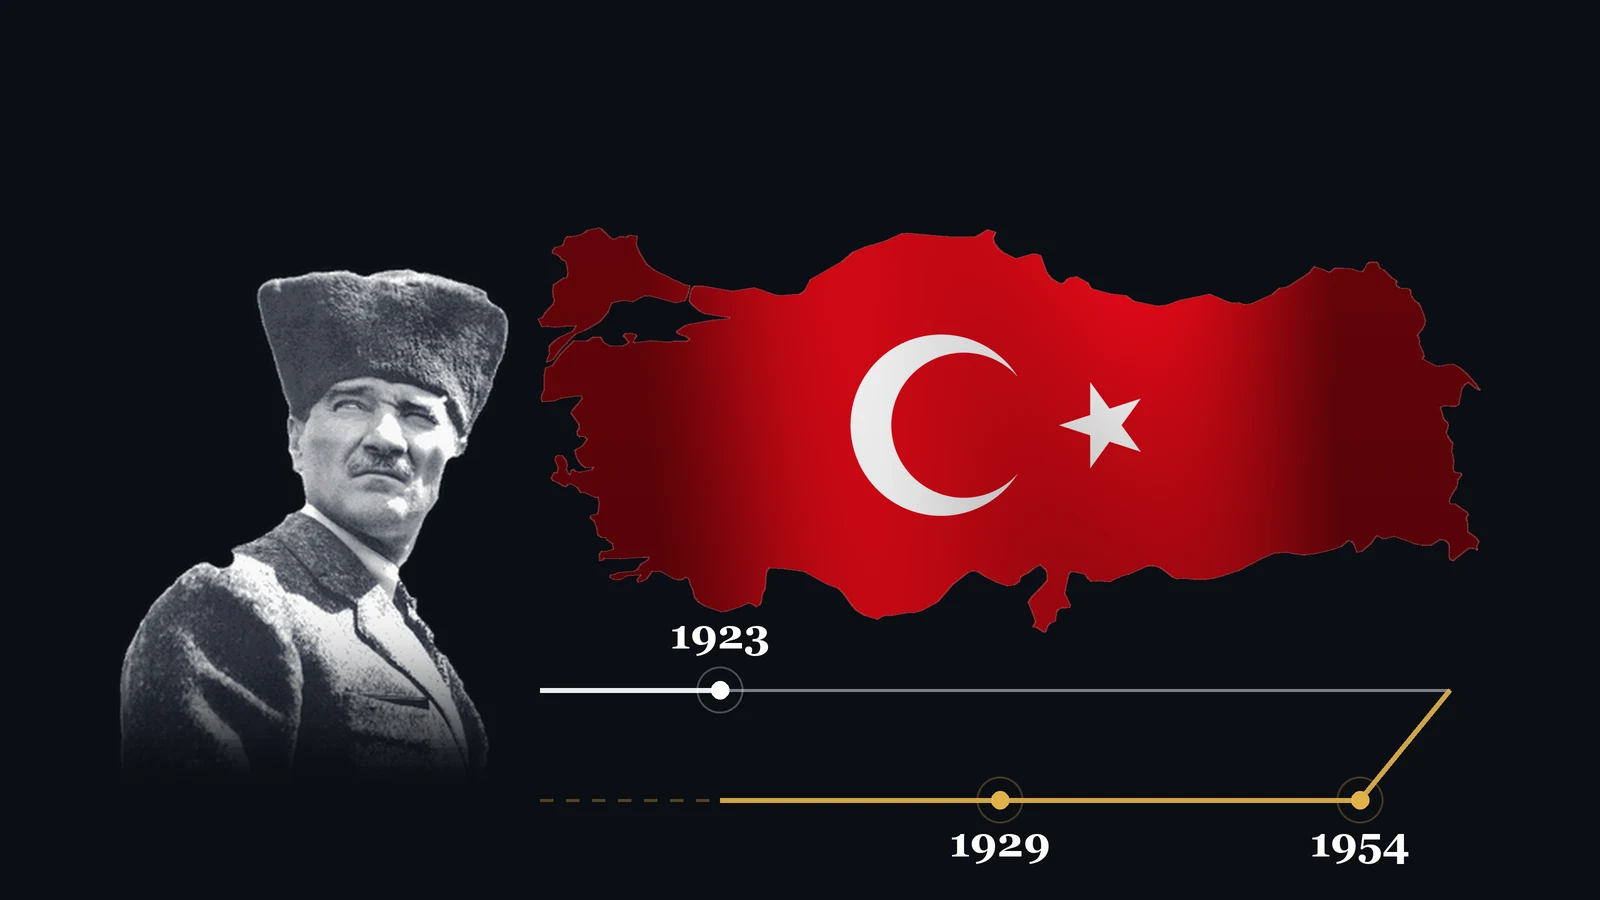
政治独立一天即成,经济独立走了三十一年
《洛桑条约》无一例外地废除了治外法权,1923年10月29日共和国宣告成立。但确定关税税率的权利要等到1929年,奥斯曼公债的最后一期还款落在1954年5月25日。建国的两份时间表之间相隔三十一年。
土耳其及周边组 · 2026年10月29日 · 阅读约9分钟 · 13 个来源
重要性
噪音把建国压缩成一个日期,1923年10月29日。信号在同一份文本里的两只钟。《洛桑条约》第28条无一例外地废除了治外法权。同一条约的贸易制度条款却把关税税率冻结五年,而这五年从生效日算起,即1924年8月6日,不是签字日。关税自主权在1929年10月1日到手,奥斯曼公债的最后一期在1954年5月25日付清。主权靠宣告建立,靠偿付能力完成。
影响
- 《洛桑条约》第28条“在各方面完全”废除了治外法权。条约1923年7月24日签署,大国民议会1923年8月23日以第340号法律批准,1924年8月6日生效。
- 同一条约的贸易制度把关税税率绑定了五年。该协定1929年8月到期,土耳其自己的税则1929年10月1日生效;总体税负高于此前水平。
- 奥斯曼公债中归土耳其承担的份额,由1928年巴黎协议确定为1.075亿奥斯曼金里拉。该债务1933年重组,最后一期1954年5月25日付清。
噪音
独立在1923年10月29日就已完成。
信号
治外法权的废除是一次性的,没有例外。
一份条约,两只钟
《洛桑条约》1923年7月24日签署,第28条在各方面、无一例外地废除了治外法权。外国人的司法和税收特权由此在法律上终结。文本的这一部分在一句话、一个日期里就完成了。建国叙事所承载的,正是这一部分。
同一条约的贸易制度另立了一只钟。自由确定关税税率的权利被冻结五年,而这五年的计时不从签字日开始。它从条约生效的1924年8月6日开始。美国国务院1928年7月25日的往来文件明确记载,该制度将在“1929年8月底”结束。也就是说,关税主权不是在1923年开始的,而是在五年之后。
第三项是债务。奥斯曼国家的债务没有被注销,而是被分摊。1928年6月13日在巴黎达成的协议,把1.613亿奥斯曼金里拉总额中的1.075亿划给土耳其。这意味着一个刚成立的国家,接下了一笔不是自己举借的债。
中间那六年做了什么
1923年到1929年之间的空档没有空过。关税这件武器不在手上,于是用能用的工具填补。1923年2月17日,也就是《洛桑条约》签署前五个月,伊兹密尔经济大会召开,1,135名代表参加。政治主权尚未有保障时就先讨论经济纲领,说明这个顺序是有意的。
随后的立法在不触动关税的前提下制造了保护。第815号《沿海运输法》1926年4月19日通过,1926年7月1日生效,把土耳其领海内的运输绑定在土耳其船旗上。第1055号《工业奖励法》1927年5月28日颁布,给出十五年期限。土耳其商业银行1924年8月26日成立,资本100万里拉,开业时有两家分行。工业与矿业银行则在1925年4月19日依第633号法律设立。
这些条目有一个共同点:没有一项触及对外贸易税。约束落在关税上时,国家从没有约束的地方往前走。1929年10月1日终于拿到关税权时,使用它的制度底座已经建好。中央银行排在这个顺序的最后:第1715号法律1930年6月11日颁布,银行1931年10月3日开始营业。
债务为什么拖了三十一年
关税这条腿在1929年合上时,经济主权并没有算作完成,因为第二条腿绑在偿付日程上。1933年4月22日在巴黎进行的重组中,本金约2820万里拉被注销。剩下的约7830万里拉摊到五十年,利率定为7.5%。
最后一期在1954年5月25日付清。距共和国宣告成立三十一年。在这段时间里,预算中的一个条目被划给了国家自己没有举借的义务。这个条目每年都替掉了别的支出。
旧债收尾时,新债早已开始。共和国的第一笔外债是1930年从美国取得的1000万美元。所以1954年不是一个时代的终点,而是一个会计条目的关闭。与外部融资的关系并没有中断。
它对今天说了什么
建国时期的教训不是节约,而是顺序。工具在手就用工具推进;不在手,就从没有约束的地方推进。主权被宣告的部分与被偿付的部分之间的距离,是用年来计量的。
规模已经变得无法比较。1928年承担的份额是1.075亿奥斯曼金里拉;按世界银行数据,土耳其2024年外债总额存量为5149.9亿美元。机构关系也已制度化。土耳其1947年3月11日加入国际货币基金组织,至今签了十九项协议,份额为46.586亿特别提款权;目前没有在执行的方案。
唯一没变的是机制。决定性的不是对外义务的规模,而是周转它的能力。这个能力在外汇储备、信用风险溢价和借贷成本上被量出来。1923年的答案是在等关税的同时用别的工具推进;同样的问题今天用不同的工具、以同样的形式被提出。
缅怀
我们怀着敬意、感激与思念,缅怀共和国缔造者加齐·穆斯塔法·凯末尔·阿塔图尔克及其战友。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1约束延续,替代工具增多 | 55% | 外部借贷成本维持高位,5年期CDS稳定在280个基点以上,用外部资源周转变得更贵。 | 政策重心从价格和利率工具转向监管、奖励和选择性信贷配置;建国时期的那个顺序以不同工具重演。 |
| H2周转变得容易 | 30% | 全球收益率回落,或国内财政框架以数字加以约束;风险溢价收窄,外部融资的获取变便宜。 | 约束松动,开发替代工具的动机减弱,政策重新回到价格工具。 |
| H3急剧收缩 | 15% | 外部冲击或能源账单跳升使储备缓冲迅速消耗,周转成本上一个台阶。 | 支出构成被挤压到必需条目,投资被推迟,约束从选择变成强加。 |
模块A
约束矩阵
结构性均值 3.7 · 操作性均值 2.7结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
承接而来的义务 数月
3/51928年承担的1.075亿奥斯曼金里拉是国家自己没有举借的债,在预算中占了三十一年。
工具的滞后 数月
3/5关税自主权直到1929年10月1日才能使用;约束解除之前,政策靠替代工具运行。
建立机构所需的时间 数月
2/5中央银行法1930年6月11日颁布,但银行到1931年10月3日才开始营业;立法与实施之间相隔十六个月。
模块B
信号与噪音
信号 75% · 噪音 25%
- 噪音
独立在1923年10月29日就已完成。
同一条约的贸易制度把关税税率绑定了五年,计时从1924年8月6日开始;关税权在1929年10月1日到手。奥斯曼公债的最后一期则在1954年5月25日付清。
- 信号
治外法权的废除是一次性的,没有例外。
《洛桑条约》第28条写明,治外法权在土耳其各方面被完全废除;司法和税收特权在法律上随这一条终结。
- 信号
约束仍在时,政策转向了替代工具。
第815号《沿海运输法》1926年4月19日通过,1926年7月1日生效。第1055号《工业奖励法》1927年5月28日颁布,期限十五年。两者都在不触动关税的情况下制造保护。
- 信号
旧债收尾时,新债已经开始。
共和国的第一笔外债是1930年从美国取得的1000万美元;奥斯曼公债的最后一期则在1954年5月25日。与外部融资的关系从未中断。
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 主权债务 | 土耳其对外义务曲线 | 决定性变量不是债务金额,而是周转它的成本;信用风险溢价是这个成本的直接量度。 | − | + | −− | −0.55 | ●●● | 3–12个月 | 5年期信用风险溢价的280个基点门槛 |
| 外汇 | 里拉与进口投入成本 | 汇率同时放大外债偿付的里拉对价和进口投入账单。 | − | + | −− | −0.55 | ●●● | 0–3个月 | 美元兑里拉的52水平与储备走势 |
| 信用 | 国内企业融资 | 外部资源变贵后周转转向国内,内部借贷成本传导到企业资产负债表。 | − | + | −− | −0.55 | ●●● | 3–12个月 | 十年期国内国债收益率的35水平 |
| 股票 | 依赖进口投入的生产行业 | 保护与奖励工具为国内生产者打开空间,而进口投入成本挤压利润率;两种效应方向相反。 | 0 | + | −− | 0.00 | ●●● | 3–12个月 | 行业奖励方案的覆盖范围与进口单位价值指数 |
二阶效应
然后会怎样?
起点
主权被宣告的部分与被偿付的部分之间的距离,用一个国家周转对外义务的能力来衡量;1923年至1954年表明,这个距离可以长达三十一年。
- 1
预算构成数月内
周转成本上升,预算中的非利息条目就被挤压,支出优先级从长期投资转向短期必需。1933年重组虽然注销了约2820万里拉本金,剩下的负担仍被摊到五十年。
观察指标: 利息支出在预算中的比重与投资支出的实际变化
- 2
监管与奖励数月内
被挤压的预算转向没有约束的工具:保护、奖励、由国家出手设立机构。1926年《沿海运输法》和1927年《工业奖励法》正是在关税约束仍在时出台的。
观察指标: 对外贸易中非关税措施与行业奖励方案的数量
- 3
制度能力数月内
工具制度化之后,约束一解除就有现成的底座可用。1929年10月1日拿到关税权时,银行与工业立法早已就位,中央银行在两年内开始营业。
观察指标: 新设监管机构的权限范围与首次实施日期
打断链条的条件
如果外部融资的获取成本下降、周转问题消失,链条就会断开;那时约束不再具有约束力,开发替代工具的动机也随之减弱。
触发因素
关注阈值
| 指标 | 阈值 | 今日 | 含义 |
|---|---|---|---|
| 土耳其5年期CDS | > 280 | 258 | 周转对外义务的成本;建国时期关税约束的今天对应物是定价约束。 |
| 美元/土耳其里拉 | > 52 | 49.84 | 汇率加速会同时放大进口投入成本和外债偿付的里拉对价。 |
| 土耳其10年期国债收益率 | > 35 | 33.03 | 国内借贷成本;显示用内部资源周转这个选项有多贵。 |
来源
- BYU WWI Document Archive — Treaty of Lausanne, 1923
- TDV İslâm Ansiklopedisi — 《洛桑条约》
- TDV İslâm Ansiklopedisi — 奥斯曼公债(Düyûn-ı Umûmiyye)
- FRUS 1928, Vol. III — 关于土耳其贸易制度的往来文件
- FRUS 1929, Vol. III — 土耳其新关税税则
- TBMM — 1921年《基本组织法》及其修正
- TBMM — 伊兹密尔经济大会记录
- mevzuat.gov.tr — 第815号《沿海运输法》
- Atatürk Araştırma Merkezi Dergisi — 共和国早期的工业政策
- TCMB — 关于本行·历史沿革
- 世界银行 — 土耳其外债总额存量(DT.DOD.DECT.CD)
- IMF — 土耳其国别页面
- UK Hansard — Tariffs (Turkey),1929年12月16日
相关报告
I地缘经济·分析·土耳其及周边
“欧盟制造”谈判让土耳其的关税同盟面临考验
土耳其10月27日完成与欧盟机械法规的对接;同一天,欧洲汽车制造商协会(ACEA)要求为在土耳其的欧洲投资设立豁免。土耳其汽车出口的73.7%流向欧盟,而在起草规则的谈判桌上,土耳其没有投票权。
土耳其及周边组 · 2026年10月28日 · 7分钟
I地缘经济·分析·土耳其及周边
克里特岛—塞浦路斯电缆的真正制约不在工程而在海床
据报道,法国提议推迟大海互联项目,这件事成了头条。但在利比亚投票之前,工程就已经在滑期。还有约40%的海床勘测留在土耳其反对的海域。塞浦路斯的首笔付款,取决于一纸航行警告。
土耳其及周边组 · 2026年10月27日 · 8分钟
I地缘经济·分析·欧亚
华盛顿把基辅的卫星连接和莫斯科的能源大门都变成筹码
11月中旬阿布扎比会谈之前,美国同时动用了两根杠杆。基辅的卫星连接被限速10天,莫斯科则看到了柴油销售和LNG交换的大门半开。乌克兰的回应是打击西伯利亚的导弹原料工厂。
欧亚组 · 2026年10月25日 · 8分钟