IV 宏观政策与主权债务·分析·欧洲
英国加息后,英债仍是欧洲最贵的债务
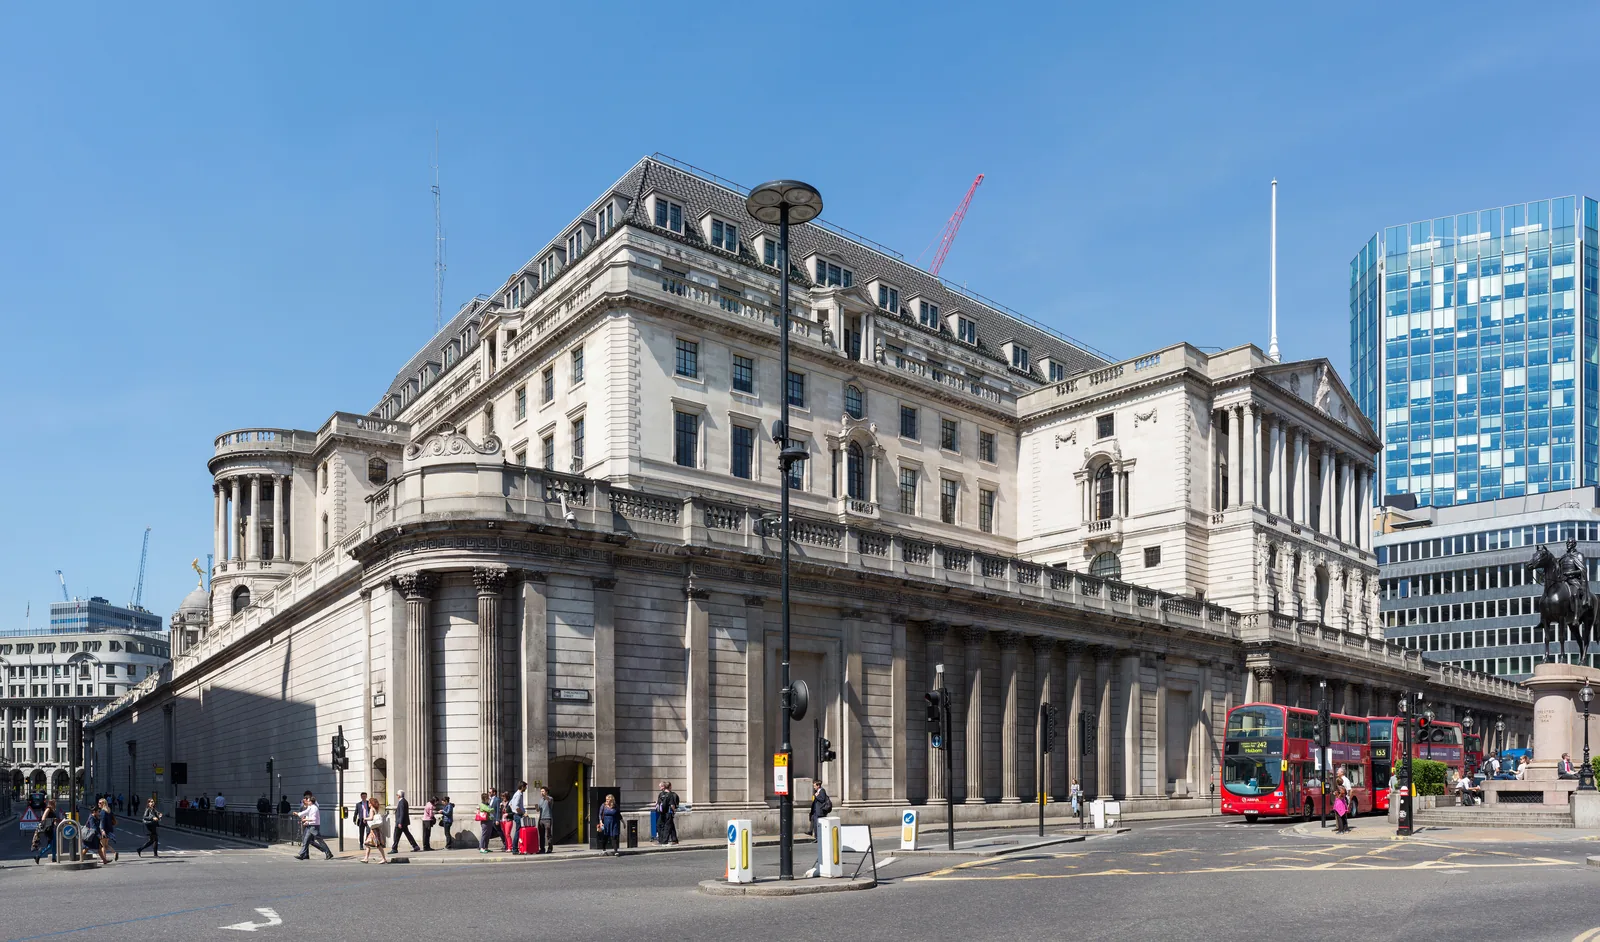
英国央行(Bank of England)11月5日以8比1的投票结果将利率上调至4%。10年期英债当日收于5.15%,比德国国债高约188个基点,比法国国债高40个基点。
欧洲组 · 2026年11月6日 · 阅读约8分钟 · 8 个来源
Talay Insight 分析台·人工智能辅助分析,已经编辑审核
重要性
噪音:欧洲债务溢价正在巴黎爆发。但法国议会以458比0否决预算后,法德国债利差11月5日反而从156.0个基点收窄至148.2个基点。信号:英国天然气期货比7月高81%。英国央行预计通胀将在2027年第二季度升至约5%。欧洲最贵的债务并非来自预算危机,而是属于最依赖能源进口的货币。
影响
- 英国央行11月5日将政策利率上调25个基点至4%。曼恩(Mann)主张加息50个基点,包括丁格拉(Dhingra)在内的8名委员投票支持25个基点。
- 11月5日10年期英债收益率为5.15%,30年期为5.63%。同日10年期德国国债为3.27%,法国国债为4.75%,美国10年期国债为4.84%。
- 11月5日晚,市场已充分定价到2027年11月前再加息3次。英国央行则表示,政策并没有预设路径。
噪音
欧洲债务溢价正在法国预算危机中爆发
信号
推动英国央行的不是石油而是天然气,冲击来自能源进口账单
决议与投票
英国央行货币政策委员会在11月4日结束的会议上,将政策利率从3.75%上调至4%,并于11月5日公布决议。投票结果为8比1。凯瑟琳·曼恩(Catherine Mann)主张一次加息50个基点至4.25%。九名委员中有八人支持同一幅度,说明争论已不在于是否加息,而在于加多少。
投票支持加息25个基点的8名委员中,包括斯瓦蒂·丁格拉(Swati Dhingra)和艾伦·泰勒(Alan Taylor)。泰勒称这一步不是紧缩周期的开端,而是针对风险的一次保险式加息。据Channel 4报道,贝利(Bailey)表示,如果中东冲突得不到解决,这不会是最后一次加息。
推动委员会行动的数字
按英国央行的测算,截至10月27日的15个交易日内,布伦特期货均价为108美元,比7月报告的水平高38%。同期英国天然气期货均价为每撒姆216便士,比7月高81%。天然气冲击是石油的两倍多,说明取暖和电费是主要传导渠道。
9月CPI为3.5%,其中约1个百分点直接来自能源。委员会预计,整体通胀将在2027年第一季度升至约4.5%,第二季度升至约5%。据Trading Economics转述,在不利情景下,峰值将在第三季度达到6.2%。格林(Megan Greene)认为,基本工资增速停留在3.5%左右。也就是说,二轮效应尚未体现在工资上,而是体现在预期上。
紧缩在加息之前就已开始。英国央行表示,2年期固定利率房贷自9月初以来上升约50个基点。预算措施预计到2027年第二季度只能使CPI下降0.25个百分点。财政政策的力度不足以抵消能源冲击。
为何加息时英债收益率反而下降
据Trading Economics数据,10年期英债收益率11月4日降至5.14%,为两个月低点,决议当日收于5.15%。加息已被充分定价,短端没有意外。长端则跟随油价。1月布伦特11月4日下跌8.67%至94.62美元。11月5日因海湾油轮遇袭,又上涨3.88%回到98.29美元。
因此,收益率曲线反映的是能源,而不是决议。11月5日30年期英债升至5.63%,10年期小幅回落,10年与30年利差扩大至约48个基点。期限溢价是投资者持有长期债券所要求的额外回报。它正在为通胀在2027年固化的风险定价。曼恩在说明异议理由时,也提到了收益率曲线中的通胀风险溢价。
欧洲债务溢价积聚在哪里
据Ideal Investisseur数据,11月5日10年期法国国债收于4.75%,德国国债收于3.27%,利差降至148.2个基点。法国议会11月4日晚以458比0否决了预算的收入部分。尽管如此,利差仍比11月3日的161.8个基点收窄13.6个基点。据Teleborsa报道,意大利与德国国债利差也从10月30日的116.8降至11月3日的113.83。
这一格局削弱了区域债务危机的说法。11月5日,英债比德国国债高约188个基点,比法国国债高约40个基点,比美国10年期国债高约31个基点。英国无法受益于欧洲央行的统一利率,也得不到德国国债的避险需求。能源进口账单直接通过英镑和英债来支付。如今,欧洲的债务溢价主要积聚在欧元区之外、最依赖能源的经济体。
欧洲央行也在针对同一冲击收紧政策。存款利率为2.50%,欧元区10月通胀为4.0%。德国央行行长纳格尔(Nagel)认为12月17日加息很可能是必要的。据CME FedWatch,美国12月9日加息的概率在11月5日从82.7%降至66.7%。三大央行对能源冲击的反应方向一致,但速度不同。
土耳其渠道与日程
对土耳其而言,传导渠道是欧洲需求以及欧元和英镑的融资成本。2年期房贷利率上升约50个基点,会压缩英国家庭需求。欧洲央行12月的举措则会在同一季度压低欧元区订单。出口商面临的风险不是汇率,而是订单量。欧洲的能源账单越高,留给进口商品的需求就越少。
接下来的门槛很清楚。11月6日土耳其时间16:30,美国将公布10月非农就业,道琼斯调查预期为5.9万人。英国央行下一次决议在12月17日,欧洲央行也在同一天。市场定价的路径预计英国央行将在2月加息至4.25%。如果布伦特回到英国央行测算的108美元均价之上,这一路径会提前。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1一次保险式加息,委员会观望 | 50% | 到12月17日布伦特维持在95至108美元区间,工资增速停留在3.5%左右。 | 英国央行12月按兵不动,2月决议取决于数据。英债收益率曲线长端保持陡峭。 |
| H2能源再度攀升,第二次加息提前 | 35% | 海湾油轮袭击持续,1月布伦特回到108美元上方。 | 委员会12月17日第二次加息。曼恩加息50个基点的主张虽难成多数,但少数派会扩大。 |
| H3达成协议,快速回落 | 15% | 美国与伊朗达成重开霍尔木兹海峡的协议,布伦特跌破90美元。 | 委员会将此次加息定为一次性举措,并下调2027年通胀预测。 |
模块A
约束矩阵
结构性均值 4.0 · 操作性均值 2.7结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
天然气价格冲击
5/5截至10月27日的15个交易日内,英国天然气期货均价为每撒姆216便士,比7月报告高81%。
通胀路径
4/5英国央行预计整体CPI将在2027年第一季度升至约4.5%,第二季度升至约5%。9月CPI为3.5%。
欧元区统一利率 · 欧盟
3/5欧洲央行存款利率为2.50%,10月通胀为4.0%。12月17日,欧洲央行须以统一利率应对各国不同的通胀水平。
操作性摩擦暂时 · 随时间缓解
油价波动 数日
3/51月布伦特11月4日下跌8.67%,11月5日上涨3.88%。长端收益率每天都在跟随能源价格。
房贷传导 数月
3/52年期固定利率房贷自9月初以来上升约50个基点。加息的影响会随贷款续期在数月内逐步扩散。
委员会内部分歧 数周
2/5曼恩主张加息50个基点,泰勒视此次为保险式加息。委员会12月17日的下一步取决于数据。
模块B
信号与噪音
信号 60% · 噪音 40%
- 噪音
欧洲债务溢价正在法国预算危机中爆发
议会11月4日以458比0否决预算收入部分,但法德国债利差仍从11月3日的161.8个基点收窄至11月5日的148.2个基点。
- 信号
推动英国央行的不是石油而是天然气,冲击来自能源进口账单
英国天然气期货比7月高81%,布伦特高38%。委员会预计2027年第二季度通胀约为5%,丁格拉也投票支持加息。
- 信号
尽管加息,英债曲线长端仍承载通胀风险溢价
11月5日10年期英债小幅回落至5.15%,30年期则升至5.63%。10年与30年利差约为48个基点。
- 噪音
- 信号
股市暴跌后,美联储12月加息概率下降
据CME FedWatch,12月9日加息概率从11月4日的82.7%降至11月5日的66.7%。美国2年期收益率下跌13.1个基点。
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 主权债务 | 英国长期国债 | 天然气推动的通胀风险溢价与英国央行路径 | 0 | −− | ++ | −0.40 | ●●● | 3–12个月 | 30年期英债收益率相对5.63%的位置 |
| 主权债务 | 欧元区外围国家利差 | 欧洲央行12月加息与能源账单 | + | − | + | +0.30 | ●●● | 0–3个月 | 法德国债利差相对148.2个基点的位置 |
| 外汇 | 英镑兑美元汇率 | 能源进口账单与利差之间的平衡 | 0 | − | + | −0.20 | ●●● | 0–3个月 | 12月17日英国央行决议与1月布伦特 |
| 大宗商品 | 欧洲天然气期货 | 霍尔木兹海峡导致的液化天然气供应约束 | 0 | ++ | −− | +0.40 | ●●● | 0–3个月 | 英国天然气期货相对216便士均价的位置 |
二阶效应
然后会怎样?
起点
英国央行11月5日将利率上调至4%,并预计2027年第二季度通胀约为5%。英国天然气期货比7月高81%。
- 1
家庭信贷数周内
房贷利率在加息之外继续上升。2年期固定利率自9月以来已上升约50个基点,将在冬季抑制家庭消费。
观察指标: 英国央行月度信贷数据和2年期固定利率房贷
- 2
主权债务数月内
需求走弱而能源通胀持续。若英国央行2月加息至4.25%,增长与通胀之间的取舍将更加尖锐,30年期英债将维持期限溢价。
观察指标: 30年期英债收益率相对5.63%的位置及2月英国央行决议
- 3
对外贸易数月内
英国和欧元区同步紧缩,将压缩欧洲进口需求。土耳其出口商来自英国和欧盟的订单将在2027年上半年放缓。
观察指标: 土耳其统计局和土耳其出口商协会对英国及欧盟的月度出口数据
打断链条的条件
如果与伊朗达成持久协议,使布伦特跌破90美元、英国天然气回到7月水平,英国央行将在12月17日按兵不动,链条在第一步即告中断。
触发因素
关注阈值
| 指标 | 阈值 | 今日 | 含义 |
|---|---|---|---|
| 布伦特原油(期货) | > 108 $ | 98.29 | 1月布伦特若回到英国央行测算的108美元均价之上,12月第二次加息和长端新一轮期限溢价上升的可能性将增大。 |
| 欧元/美元 | < 1.10 | 1.1224 | 若从11月5日的1.1217跌破这一水平,说明能源冲击开始压制欧元,欧洲央行12月的举措不足以支撑汇率。 |
| 美国10年期国债收益率 | > 5.00% | 4.90 | 美国10年期国债若从4.84%升破这一水平,将加大英债的外部压力,并带动欧洲长端一同走高。 |
来源
相关报告
IV宏观与债务·分析·美洲
国会易手,债市定价的是油价而非财政纪律
11月4日,民主党拿下参众两院,10年期收益率下降5个基点。同一天,1月布伦特下跌8.67%。真正具有约束力的压力,正在12月11日的预算期限和41.1万亿美元的债务上限上累积。
宏观与债务市场组 · 2026年11月5日 · 8分钟
IV宏观与债务·分析·土耳其及周边
里拉贵到六年之最,基本趋势依然纹丝不动
10月,基于CPI的实际有效汇率升至107.76,为2020年2月以来最高。同月,土耳其央行的三个月基本趋势指标持平于1.8%;昂贵的里拉已不再压低服务通胀。
宏观与债务市场组 · 2026年11月5日 · 7分钟
IV宏观与债务·分析·欧洲
欧洲央行抢在基数效应前加息,欧元却只看油价
纳格尔11月3日表示,12月加息几乎不可避免。欧洲央行预计通胀将在数月内维持在4%以上,随后于春季快速回落。欧元定价的却不是鹰派表态,而是油价和伊朗外交。
欧洲组 · 2026年11月4日 · 7分钟