IV 宏观政策与主权债务·分析·美洲
国会易手,债市定价的是油价而非财政纪律
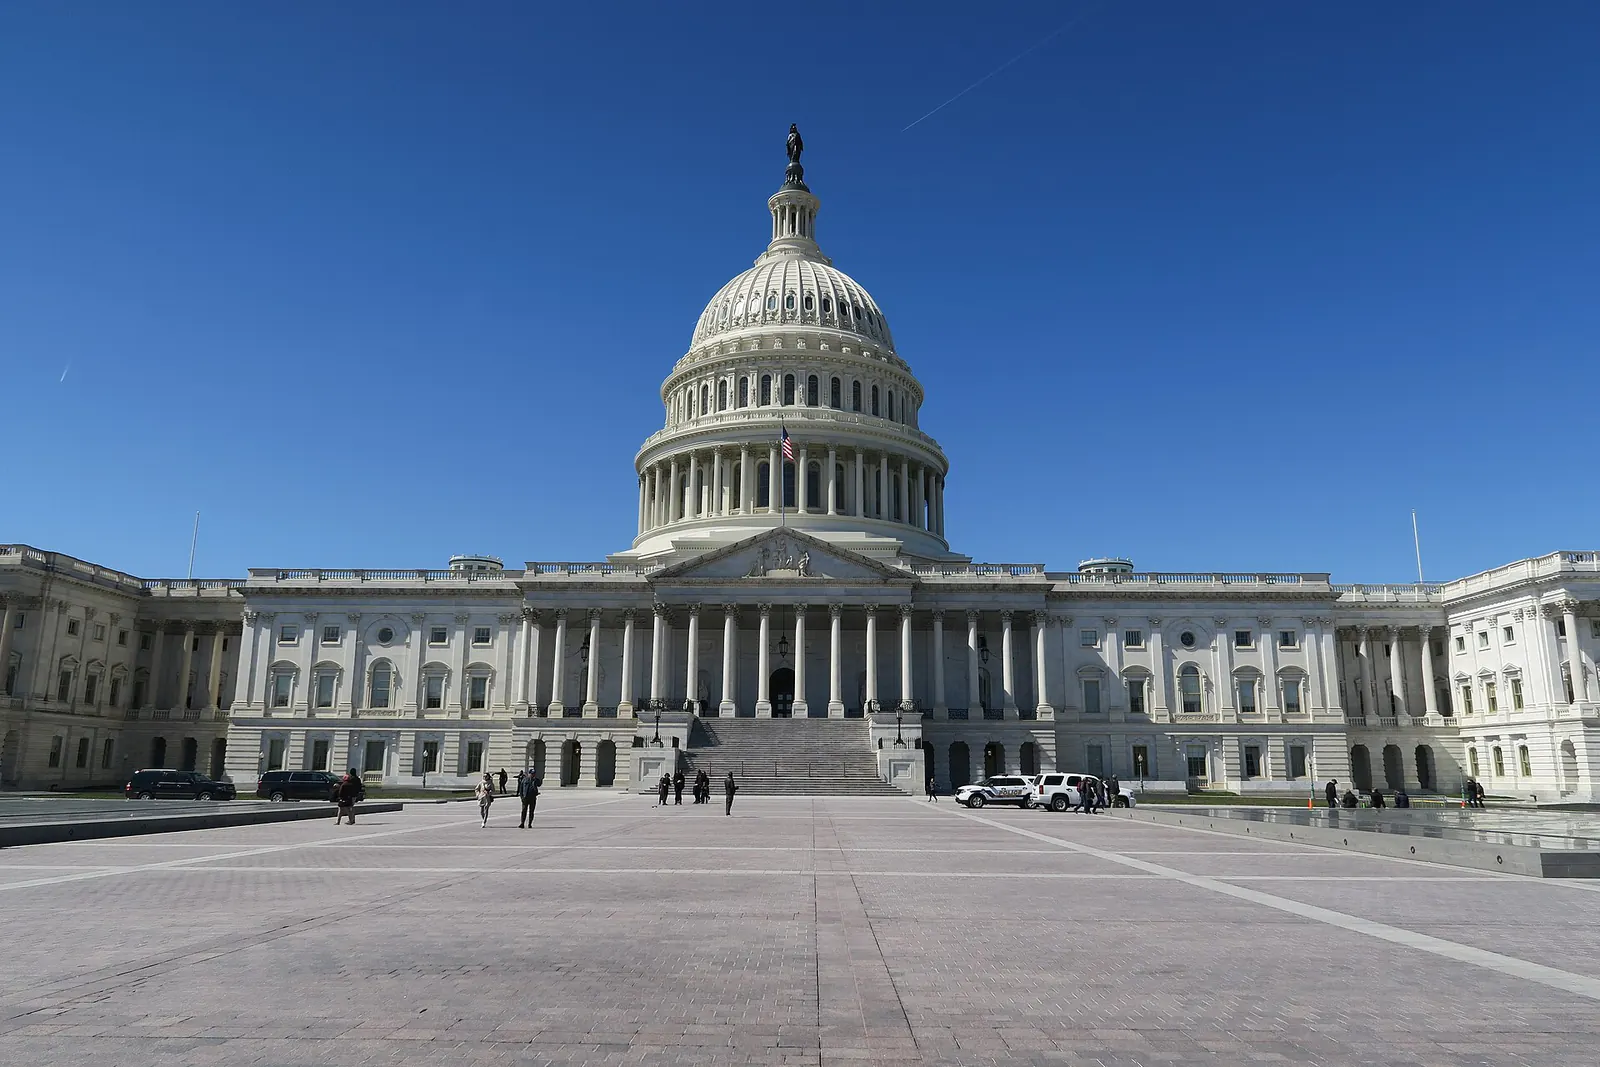
11月4日,民主党拿下参众两院,10年期收益率下降5个基点。同一天,1月布伦特下跌8.67%。真正具有约束力的压力,正在12月11日的预算期限和41.1万亿美元的债务上限上累积。
宏观与债务市场组 · 2026年11月5日 · 阅读约8分钟 · 8 个来源
重要性
噪音:分治政府将收窄赤字,债券市场已对此定价;11月4日10年期收益率只下降5个基点至4.90%,而1月布伦特同日下跌8.67%。信号:距41.1万亿美元的债务上限只剩约1万亿美元,民主党将在12月11日的预算期限上运用其谈判筹码。约束不在赤字本身,而在借款时间表上累积。
影响
- 据美国财政部数据,10年期收益率从11月3日的4.95%降至11月4日的4.90%,30年期从5.32%降至5.28%;2年与10年期利差从34个基点收窄至32个基点。
- 临时预算12月11日到期;12项拨款法案没有一项在两院通过,新一届国会将于1月3日开幕。
- 债务上限为41.1万亿美元,债务为40.1万亿美元;Wrightson ICAP预计将在2月或3月触及上限。
噪音
分治政府将收窄赤字,债券市场已对此定价
信号
距债务上限只剩约1万亿美元,谈判筹码在民主党手中
选举结果与第一反应
据CNBC选举报道团队,民主党预计在众议院至少拿下250席、在参议院至少拿下54席。阿拉斯加和密西西比的参议院选举结果尚未确定。在密西西比,民主党候选人在945587张选票中仅领先65票,存在重新计票的可能。民主党在参议院至少翻转了7个席位,其中包括得克萨斯、俄亥俄和北卡罗来纳。
债券市场对结果反应温和。根据财政部的固定期限曲线,11月4日2年期收益率从4.61%降至4.58%,10年期从4.95%降至4.90%。30年期从5.32%降至5.28%,10年与30年期利差稳定在37至38个基点。股市方面,道琼斯指数上涨约1500点,即约3%。
推动下跌的是选举还是油价
市场的说法把下跌归因于财政纪律。据CNBC,摩根大通的交易台关注的是赤字支出减少;BondBloxx的乔安妮·比安科(JoAnne Bianco)也表示,分裂的政治格局会让赤字更难扩大。用这种解读来解释5个基点的变动,未免言过其实。
根据CNBC转述的收盘数据,同一天WTI下跌8.29%至88.12美元,1月布伦特下跌8.67%至94.62美元。油价的这一跌幅会直接压低通胀预期,也会拉低短端收益率。比安科还表示,与伊朗的紧张局势不再升级,将限制能源价格。副总统万斯(Vance)把失利归咎于战争之后,市场也把选举解读为一个战争信号。
分治政府为何不会自动收窄赤字
民主党的首百日议程包含减少收入和增加支出的项目。哈基姆·杰弗里斯(Hakeem Jeffries)承诺取消关税、撤销医疗补助(Medicaid)削减,并延长《平价医疗法案》的税收抵免。特朗普则表示,取消关税将使约3000座工厂的建设停工,并发出了否决信号。
这意味着两年的僵局。僵局会让新的拨款法案更难通过,却不会形成弥补现有赤字的共识。据Roll Call,今年净利息支出将超过1万亿美元,吞噬约19%的税收收入。美国国会预算办公室(CBO)预计,这一比例将在10年内升至25%;这一预测是在伊朗战争之前作出的。
真正的约束在借款时间表上
第一个日期是12月11日。9月初通过的临时预算把联邦支出维持在2026年水平直至这一天,12项拨款法案没有一项在两院通过。现任国会处于跛脚鸭时期,民主党将于1月3日接掌众议院;推迟谈判对他们有利。
第二个日期是债务上限。2025年的预算协调法案将上限提高5万亿美元至41.1万亿美元;9月债务为40.1万亿美元。Wrightson ICAP的卢·克兰德尔(Lou Crandall)预计,将在2月或3月触及上限,而支付违约日将落在2027年底至2028年初之间。据CNBC转述的分析,谈判筹码在民主党手中;因此,可能达成的妥协与其说会削减支出,不如说会增加支出。
财政部已按这一时间表做好布局。11月4日的再融资声明至少在未来几个季度保持附息国债拍卖规模不变,并写道现金余额在11月底和1月底可能升至1.025万亿美元。借款咨询委员会(TBAC)同日呼吁国会提高或暂停债务上限。一旦触及上限,就会启用非常措施,即财政部不计入债务的临时会计工具,国库券供应随之收缩。
期限溢价与土耳其渠道
据TBAC,纽约联储对10年期期限溢价——即投资者为持有长期债券要求的额外收益——的估计9月上升了约20个基点。委员会指出,今年期限溢价的升幅小于收益率。10月初10年期收益率曾升至约5.4%、30年期升至5.7%的高点;11月4日的4.90%比这一高点低约50个基点。
对土耳其而言,传导渠道是美元融资成本。美国10年期收益率保持在5%以下,会让新兴市场欧洲债券发行窗口保持开放。这扇窗口能开多久,取决于油价以及1月起的债务上限谈判。如果上限危机扰乱国库券收益率,短期美元融资将首当其冲。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1短期临时预算,上限问题推到春季 | 55% | 12月11日通过一份延续到1月或2月的短期临时预算,债务上限不纳入其中。 | 僵局阻止了新支出,却没有收窄赤字;上限谈判与民主党国会一起推迟到春季。 |
| H2停摆与漫长谈判 | 30% | 12月11日未能达成协议,政府短暂停摆,特朗普兑现否决威胁。 | 数据发布受阻,美联储12月决议在数据不全的情况下作出;上限危机与预算危机交织。 |
| H3跛脚鸭一揽子方案 | 15% | 现任国会在12月把全年预算与提高债务上限一并通过。 | 2027年的上限风险消除;财政辩论转向关税和税收抵免。 |
模块A
约束矩阵
结构性均值 4.3 · 操作性均值 2.7结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
油价波动 数日
3/511月4日1月布伦特下跌8.67%至94.62美元;能源价格解释了收益率变动的大部分。
否决与僵局 数月
3/5特朗普表示将否决民主党的法案,杰弗里斯则承诺在首百日内取消关税;预计将出现两年僵局。
尚未确定的选举 数周
2/5密西西比票差为65票,阿拉斯加计票约完成72%;参议院多数的规模可能数周内都无法确定。
模块B
信号与噪音
信号 60% · 噪音 40%
- 噪音
分治政府将收窄赤字,债券市场已对此定价
11月4日10年期收益率只下降5个基点至4.90%;同一天1月布伦特下跌8.67%,WTI下跌8.29%,10年与30年期利差稳定在37至38个基点。
数据:美国10年期国债收益率 ›CNBC — 10-year Treasury yield slides as traders mull over Democrats' midterm victories, oil prices drop
- 信号
距债务上限只剩约1万亿美元,谈判筹码在民主党手中
上限为41.1万亿美元,债务为40.1万亿美元;Wrightson ICAP预计将在2月或3月触及上限。
Roll Call — 'Unsustainable' fiscal path, debt limit fight awaits Congress
- 信号
财政部在触及上限前把现金缓冲提高到1万亿美元以上
11月4日的声明假设现金余额在11月底和1月底可能升至1.025万亿美元,12月底为8500亿美元。
U.S. Department of the Treasury — Quarterly Refunding Statement, November 4, 2026
- 噪音
股市上涨证明财政前景已经改善
道琼斯指数11月4日上涨约1500点;同一天油价跌幅超过8%,万斯把失利归咎于伊朗战争。
CNBC — 2026 midterm election results: House, Senate live updates
- 信号
期限溢价的升幅慢于收益率,冲击部分尚未被定价
据TBAC,纽约联储对10年期期限溢价的估计9月上升约20个基点,今年的升幅小于收益率。
数据:美国10年期国债收益率 ›U.S. Department of the Treasury — Report from the Treasury Borrowing Advisory Committee, November 4, 2026
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 主权债务 | 美国远端国债曲线 | 债务上限谈判和期限溢价 | 0 | −− | + | −0.45 | ●●● | 3–12个月 | 30年期收益率相对5.40%的位置 |
| 主权债务 | 美国短期国库券 | 非常措施导致国库券供应收缩以及违约日溢价 | − | − | + | −0.70 | ●●● | 3–12个月 | 财政部的非常措施通知 |
| 外汇 | 美元指数 | 油价下跌和财政不确定性 | 0 | − | + | −0.15 | ●●● | 0–3个月 | 12月11日临时预算表决 |
| 信用 | 新兴市场美元计价主权信用 | 美元融资成本 | 0 | −− | + | −0.45 | ●●● | 0–3个月 | 美国10年期收益率相对5%的位置 |
二阶效应
然后会怎样?
起点
民主党11月4日拿下参众两院;10年期收益率从4.95%降至4.90%,但12月11日的预算期限和41.1万亿美元的债务上限仍悬而未决。
- 1
预算数周内
跛脚鸭国会在12月11日只通过一份短期临时预算,或出现短暂停摆;真正的拨款谈判留给1月3日开幕、由民主党占多数的国会。
观察指标: 12月11日前临时预算的表决及其期限
- 2
货币市场数月内
2月至3月触及债务上限后,财政部转入非常措施;国库券供应收缩,现金余额下降,短期国库券收益率在违约日前后出现扭曲。
观察指标: 财政部的非常措施通知以及1至3个月国库券收益率差
- 3
主权债务数月内
如果上限谈判拖延,远端期限溢价将再度上升;美元融资成本增加,包括土耳其在内的新兴市场欧洲债券窗口收窄。
观察指标: 30年期收益率是否突破5.40%以及新兴市场发行规模
打断链条的条件
如果国会在跛脚鸭期间把12月11日预算与提高债务上限一并通过,链条将在第一步中断;上限问题在整个2027年都不再是议题。
触发因素
关注阈值
| 指标 | 阈值 | 今日 | 含义 |
|---|---|---|---|
| 美国10年期国债收益率 | > 5.00% | 4.95 | 若从11月4日的4.90%升破这一水平,说明选举后的缓和来自油价,财政风险正被重新定价。 |
| 美国30年期国债收益率 | > 5.40% | 5.32 | 若30年期收益率从5.28%升至这一水平,说明期限溢价在债务上限谈判之前再度上升。 |
| 布伦特原油(现货) | > 100美元 | 107.03 | 若布伦特重回100美元上方,意味着11月4日收益率下跌所依托的能源缓和已经逆转。 |
来源
- U.S. Department of the Treasury — Daily Treasury Par Yield Curve Rates, November 2026
- CNBC — 2026 midterm election results: House, Senate live updates
- CNBC — 10-year Treasury yield slides as traders mull over Democrats' midterm victories, oil prices drop
- NBC Washington — Live updates: Democrats win control of the House and Senate
- Roll Call — 'Unsustainable' fiscal path, debt limit fight awaits Congress
- ACCT Perspectives — Congress passes extension through December 11
- U.S. Department of the Treasury — Quarterly Refunding Statement, November 4, 2026
- U.S. Department of the Treasury — Report from the Treasury Borrowing Advisory Committee, November 4, 2026
相关报告
IV宏观与债务·分析·土耳其及周边
里拉贵到六年之最,基本趋势依然纹丝不动
10月,基于CPI的实际有效汇率升至107.76,为2020年2月以来最高。同月,土耳其央行的三个月基本趋势指标持平于1.8%;昂贵的里拉已不再压低服务通胀。
宏观与债务市场组 · 2026年11月5日 · 7分钟
VII再保险·分析·美洲
再保险省下的钱流向财产险,到责任险就停住了
美国国际集团(AIG)11月4日表示,预计在1月1日续保中节省再保险成本。怡安(Aon)报告,管理良好的财产风险获得两位数降价。同一周,Everest为责任险准备金补提约6亿美元;充裕的承保能力在两条业务线上形成了两种价格。
美洲组 · 2026年11月5日 · 8分钟
IV宏观与债务·分析·欧洲
欧洲央行抢在基数效应前加息,欧元却只看油价
纳格尔11月3日表示,12月加息几乎不可避免。欧洲央行预计通胀将在数月内维持在4%以上,随后于春季快速回落。欧元定价的却不是鹰派表态,而是油价和伊朗外交。
欧洲组 · 2026年11月4日 · 7分钟