IV Макрополитика и суверенный долг·Анализ·Америка
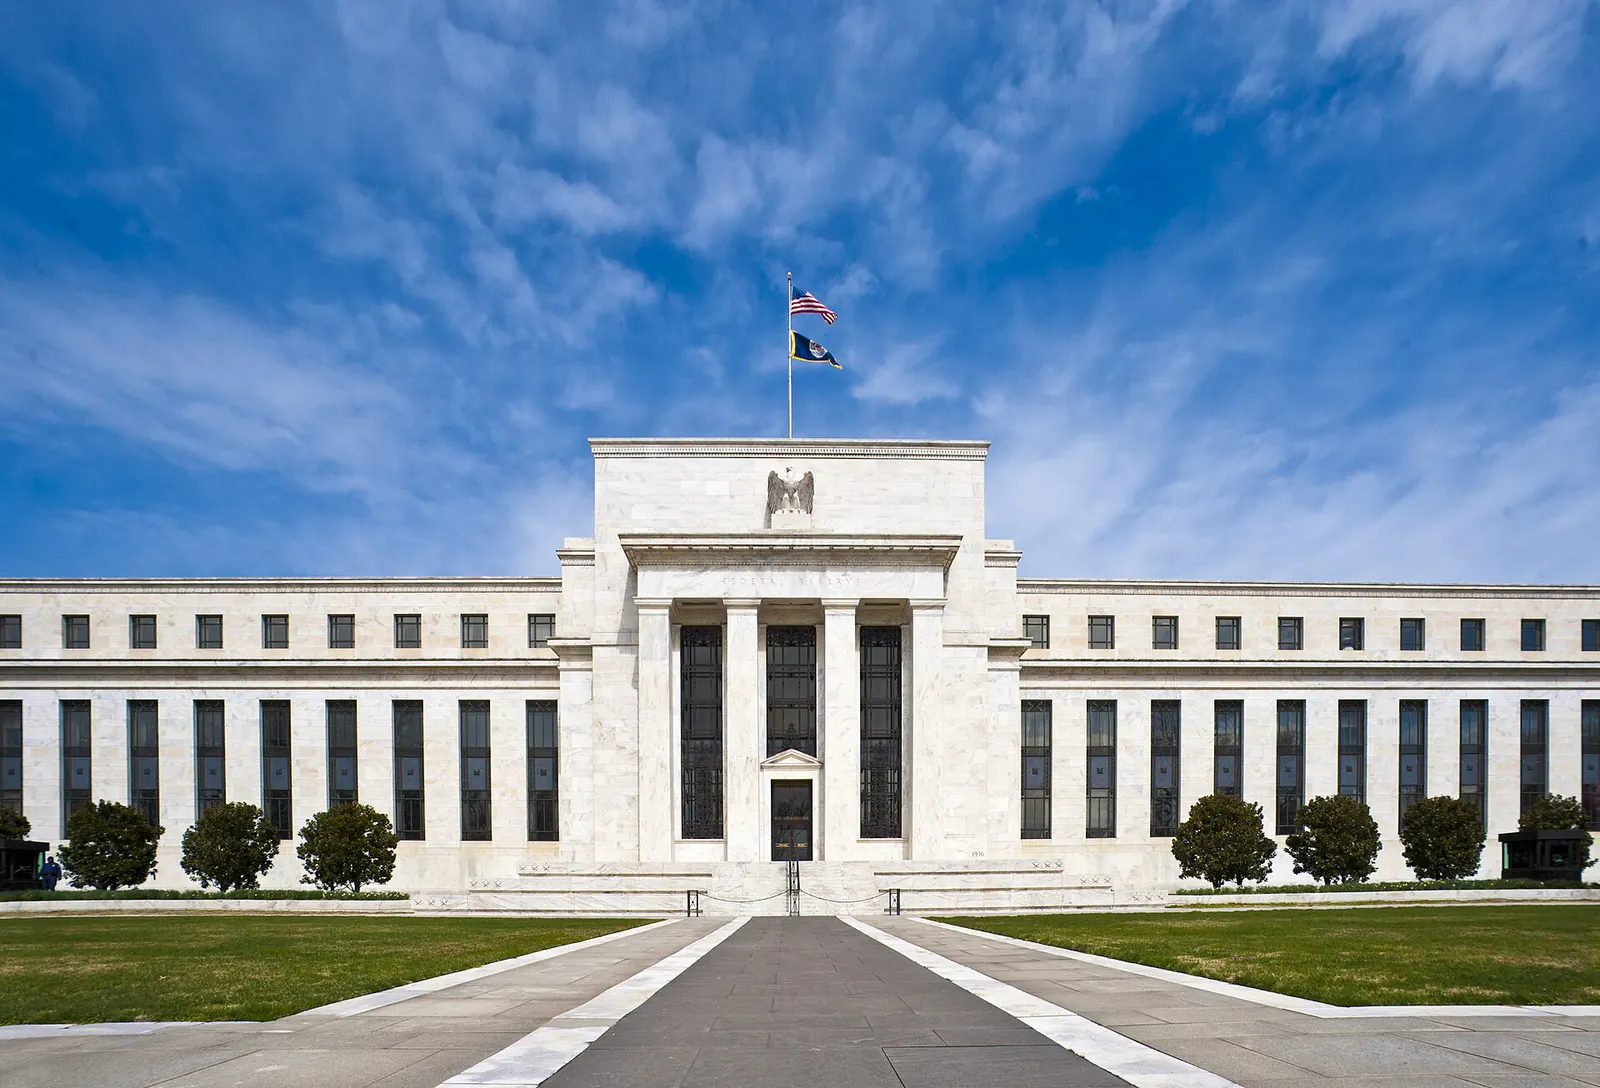
Декабрьское решение ФРС определят единственный ИПЦ и аукцион в тот же день
Октябрьский ИПЦ выходит 10 ноября и станет последними данными по инфляции перед решением 9 декабря; ноябрьский отчёт появится через день после заседания. В тот же вечер Минфин США размещает 10-летние облигации на 42 млрд долларов.
Отдел макроэкономики и долговых рынков · 9 ноября 2026 г. · 8 мин чтения · 14 источников
Аналитический отдел Talay Insight·Анализ с использованием ИИ, проверен редактором
Почему это важно
Шум: сильная занятость в октябре толкает вверх долгосрочную доходность. Однако 6 ноября 10-летняя доходность прибавила лишь 3 б. п., до 4,867%, а за месяц снизилась на 0,43 п. п. Сигнал: единственный ИПЦ до заседания ФРС 8–9 декабря — октябрьский, 10 ноября в 16:30. Ноябрьский выйдет 10 декабря, уже после решения. Ограничение недели — не поток данных, а календарь: один отчёт и аукцион на 42 млрд долларов в тот же вечер вместе определят судьбу декабрьского повышения и направление доллара.
Последствия
- По графику BLS октябрьский ИПЦ публикуется 10 ноября в 16:30, ноябрьский — 10 декабря. ФРС принимает решение 8–9 декабря, поэтому последним отчётом по инфляции в руках комитета будет октябрьский.
- Минфин США проводит 9 ноября аукцион 3-летних бумаг на 58 млрд долларов, 10 ноября — 10-летних на 42 млрд, 12 ноября — 30-летних на 25 млрд; аукционы закрываются в 21:00, через 4,5 часа после ИПЦ.
- По данным CME FedWatch, вероятность повышения ставки на 25 б. п. в декабре после отчёта о занятости 6 ноября выросла примерно с двух третей до 76–77%.
Шум
Сильная занятость в октябре толкает вверх долгосрочную доходность в США
Сигнал
Единственный ИПЦ до декабрьского решения — октябрьский отчёт 10 ноября
Ограничение календаря
28 октября ФРС сохранила ставку в диапазоне 3,75–4,00% при соотношении голосов 10 к 2. Двое несогласных, Лиза Кук и Бет Хаммак, выступали за повышение на 25 б. п. В заявлении комитет указал, что инфляция остаётся повышенной, и ни разу не упомянул энергоносители.
Следующее заседание ФРС пройдёт 8–9 декабря и сопровождается новыми экономическими прогнозами. По графику BLS октябрьский ИПЦ выйдет 10 ноября в 08:30 (16:30 по TRT), а ноябрьский — 10 декабря. Таким образом, декабрьское решение комитет примет, имея лишь один новый отчёт по инфляции; ноябрьские данные появятся через день после решения.
Такой календарь делает данные 10 ноября намного весомее обычного. По сводке ожиданий, собранной The Rio Times, октябрьский ИПЦ вырастет на 0,3% за месяц; в сентябре прирост составил 0,6%. На решение могут повлиять и цены производителей 13 ноября, однако декабрьские ожидания рынок выстраивает именно по ИПЦ.
Разрыв между общим и базовым показателем
Сентябрьский ИПЦ показал 3,7% в годовом выражении против ожидавшихся 3,6%, тогда как базовая инфляция составила всего 2,6%. Разрыв в 1,1 п. п. создают энергоносители: в сентябре они подорожали на 5,2% за месяц, бензин — на 9,1%. Поэтому дискуссия ФРС об ужесточении опирается не столько на базовые цены, сколько на вторичный эффект энергии, то есть на риск переноса энергетических издержек в зарплаты и цены услуг.
Октябрьский отчёт о занятости подпитал этот риск. Число рабочих мест вне сельского хозяйства выросло на 165 тыс., вдвое превысив ожидания в диапазоне 59–65 тыс. Безработица снизилась с 4,2% до 4,1%, данные за два предыдущих месяца пересмотрены вверх в сумме на 84 тыс. Почасовая зарплата выросла на 3,1% в годовом выражении; это ниже инфляции в 3,7% и означает, что реальные доходы домохозяйств по-прежнему сокращаются.
Цены на энергию в ноябре развернулись. Январский фьючерс ICE Brent закрыл 6 ноября на уровне 97,75 доллара. Октябрьский ИПЦ ноябрьского смягчения не отразит, а ноябрьский отчёт 10 декабря отразит. Поэтому 9 декабря ФРС, возможно, придётся принимать решение по данным, которые смотрят назад, против шока, который уже проходит.
Что говорит кривая
Короткий конец кривой закладывает действия ФРС, длинный — нечто иное. По данным Trading Economics, 6 ноября 2-летняя доходность выросла на 5 б. п., до 4,52%, хотя за месяц снизилась на 0,25 п. п. 10-летняя доходность в тот же день закрылась на 4,867% и за месяц упала на 0,43 п. п. По этому расчёту спред между 10-летними и 2-летними бумагами за месяц сузился примерно с 53 до 35 б. п.
Длинный конец тянут вниз две силы. Смягчение Brent в ноябре ослабило инфляционные ожидания, а распродажа в технологическом секторе 5–6 ноября принесла облигациям спрос на защитные активы. Золото тем не менее завершило неделю 6 ноября ростом более чем на 4% и на 8 ноября стоило 4061,81 доллара за унцию. Рост золота вопреки сильному доллару и ожиданиям повышения ставки показывает, что рынок ищет страховку не столько от траектории ставок, сколько от рисков для роста и цен активов.
Эта картина ставит под проверку аукцион вечером 10 ноября. 4 ноября Минфин объявил квартальное рефинансирование на общую сумму 125 млрд долларов и привлекает у частных инвесторов около 28 млрд долларов нового финансирования. Если горячий ИПЦ в 16:30 подтолкнёт вверх короткий конец, то аукцион 10-летних бумаг на 42 млрд долларов в 21:00 в тот же вечер переоценит срочную премию, то есть дополнительную доходность, которую инвестор требует за длинные облигации. 11 ноября рынок облигаций США будет закрыт по случаю Дня ветеранов, поэтому реакция может перенестись на аукцион 30-летних бумаг 12 ноября.
Остальной календарь недели
Американские данные выходят не в одиночку. По календарю The Rio Times, Мексика публикует октябрьскую инфляцию 9 ноября в 15:00 по TRT, ожидается 0,5% за месяц. Годовая инфляция Бразилии выходит 12 ноября в 15:00 по TRT, ожидание — 4,7%. Рост ВВП Великобритании за третий квартал публикуется в тот же день в 10:00 по TRT, цены производителей в США — 13 ноября в 16:30 по TRT.
В Латинской Америке решение ФРС передаётся через валютный курс. В Мексике месячная инфляция за предыдущий месяц составила 0,42%, ожидается ускорение до 0,5%. Горячий ИПЦ в США сузит разницу ставок между США и Мексикой, которая находится в цикле снижения, и сделает песо более чувствительным к данным 9 ноября.
Европа и доллар
В еврозоне календарь идёт вслед за ФРС. ЕЦБ проведёт заседание по денежно-кредитной политике 16–17 декабря, через восемь дней после ФРС. EUR/USD на 8 ноября находится на уровне 1,1142 и за месяц потерял 0,52%; индекс доллара — 102,22. Если ФРС повысит ставку, возможное повышение ЕЦБ разрыв в ставках не закроет, а лишь не даст ему расшириться.
На ту же неделю приходится и долговой календарь Германии. Бюджетный комитет бундестага утвердит бюджет на 2027 год на последнем заседании 12 ноября; в проекте расходы составляют 555,44 млрд евро, а чистые заимствования растут с 97,96 млрд до 118,73 млрд евро. Окончательное голосование назначено на 27 ноября. Если высокая доходность в США совпадёт по времени с предложением Bund, длинный конец европейской кривой может остаться под давлением независимо от решения ФРС.
Для Турции канал воздействия — доллар и глобальная базовая ставка. Возврат 10-летней доходности США выше 5% напрямую повышает стоимость долларовых заимствований для эмитентов развивающихся рынков. Если доходность останется ниже 4,8%, декабрьское окно останется открытым для казначейств с графиком внешних заимствований.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Горячий октябрь, повышение в декабре | 60 % | Октябрьский ИПЦ выходит на уровне 0,3% за месяц или выше, общий показатель остаётся выше 3,5% в годовом выражении. | 9 декабря ФРС поднимает ставку до 4,00–4,25%; спрос на аукционе 10-летних бумаг слабый, 2-летняя доходность приближается к 4,6%. |
| H2Энергия остывает, ФРС ждёт | 25 % | Октябрьский ИПЦ выходит на уровне 0,2% за месяц или ниже, базовый показатель держится около 2,6%. | Вероятность повышения в декабре опускается ниже 50%; ФРС выбирает паузу, кривая становится круче с короткого конца. |
| H3Шок роста тянет длинный конец | 15 % | Распродажа в технологическом секторе углубляется, еженедельные заявки на пособие по безработице заметно растут, 10-летняя доходность опускается ниже 4,7%. | ФРС ждёт вопреки инфляции; аппетит к риску сужается, спрос на защитные активы тянет длинный конец вниз. |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 3,6 · СРЕДНЕЕ ОПЕР. 2,3Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
Один ИПЦ до решения · США
5/5По данным BLS, октябрьский ИПЦ выходит 10 ноября, ноябрьский — 10 декабря; ФРС принимает решение 8–9 декабря и будет располагать лишь одним новым отчётом по инфляции.
Общая инфляция на энергии · США
4/5В сентябре общий ИПЦ составил 3,7%, базовый — 2,6%; энергия подорожала на 5,2% за месяц, бензин — на 9,1%. Дискуссия ФРС о повышении опирается скорее на вторичный эффект энергии, чем на базовые цены.
Предложение облигаций · США
3/59–12 ноября Минфин продаёт бумаги на три аукциона по 58, 42 и 25 млрд долларов, всего на 125 млрд, и привлекает около 28 млрд долларов нового финансирования.
Расколотый комитет · США
3/5Решение 28 октября принято 10 голосами против 2; Кук и Хаммак выступали за повышение на 25 б. п. Чтобы в декабре несогласных стало больше, может хватить одного горячего отчёта.
Предложение немецкого долга · Европейский союз
3/5В проекте бюджета на 2027 год чистые заимствования Германии растут до 118,73 млрд евро; бюджетный комитет проводит последнее заседание 12 ноября, окончательное голосование — 27 ноября.
Операционное трениевременное · ослабевает со временем
Распродажа в технологическом секторе недели
3/5Оценки падения Nasdaq при распродаже 5–6 ноября в источниках расходятся от 4% до 6,4%; спрос на защитные активы искажает ценообразование облигаций.
Праздник Дня ветеранов дни
2/5SIFMA рекомендует полностью закрыть рынок облигаций США 11 ноября; реакция на ИПЦ сжимается между 10 и 12 ноября.
Падение реальных зарплат месяцы
2/5Почасовая зарплата растёт на 3,1% в год при инфляции 3,7%; пока реальные доходы домохозяйств снижаются, влияние сильной занятости на спрос может остаться ограниченным.
Модуль B
Сигнал и шум
СИГНАЛ 67 % · ШУМ 33 %
- ШУМ
Сильная занятость в октябре толкает вверх долгосрочную доходность в США
6 ноября 10-летняя доходность выросла лишь примерно на 3 б. п. и закрылась на 4,867%, а за месяц снизилась на 0,43 п. п.
Данные: Доходность 10-летних облигаций США ›Trading Economics — US 10-year Treasury yield
- СИГНАЛ
Единственный ИПЦ до декабрьского решения — октябрьский отчёт 10 ноября
BLS публикует октябрьский ИПЦ 10 ноября, ноябрьский — 10 декабря; ФРС собирается 8–9 декабря.
- СИГНАЛ
Аукцион 10-летних бумаг на 42 млрд долларов в тот же вечер сразу оценит данные
Минфин проводит аукцион 10-летних бумаг 10 ноября в 13:00 по времени США (21:00 по TRT); общий объём квартального рефинансирования — 125 млрд долларов.
Данные: Доходность 10-летних облигаций США ›U.S. Treasury — Quarterly refunding statement, 4 ноября 2026
- СИГНАЛ
В комитете двое выступают за повышение ставки
Решение 28 октября принято 10 голосами против 2; Лиза Кук и Бет Хаммак выступали за повышение на 25 б. п.
- ШУМ
Доллар на спросе на защитные активы начал новую волну роста
6 ноября индекс доллара вырос примерно на 0,6%, однако на 8 ноября при значении 102,22 он лишь на 0,01% выше уровня месячной давности.
Данные: Широкий индекс доллара США ›Trading Economics — US Dollar Index
- СИГНАЛ
Золото закрыло неделю ростом вопреки ожиданиям повышения ставки
За неделю до 6 ноября золото подорожало более чем на 4%; на 8 ноября — 4061,81 доллара за унцию.
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Суверенный долг | Сегмент 2-летней доходности США | Через ИПЦ 10 ноября и вероятность декабрьского повышения | −− | ++ | + | −0,55 | ●●● | 0–3 мес. | Октябрьский ИПЦ 10 ноября и декабрьская вероятность по CME FedWatch |
| Суверенный долг | Сегмент 10–30-летней доходности США | Через спрос на аукционах и срочную премию | − | + | ++ | −0,05 | ●●● | 0–3 мес. | Разница итоговой доходности на аукционах 10 и 12 ноября |
| Валюты | Индекс доллара и EUR/USD | Через разницу ставок ФРС и ЕЦБ и очерёдность решений | ++ | − | 0 | +0,95 | ●●● | 0–3 мес. | Решения ФРС 9 декабря и ЕЦБ 17 декабря |
| Сырьевые товары | Золото | Через реальную ставку и спрос на страховку от рисков для роста | − | + | ++ | −0,05 | ●●● | 0–3 мес. | Реальная 10-летняя доходность и еженедельные заявки на пособие по безработице |
| Кредит | Суверенный долг развивающихся рынков в долларах | Через базовую ставку и силу доллара | − | ++ | − | −0,25 | ●●● | 3–12 мес. | Порог 5% по 10-летней доходности США |
Эффекты второго порядка
И что потом?
Отправная точка
Октябрьский ИПЦ выходит 10 ноября в 16:30 и станет единственными данными по инфляции перед решением ФРС 8–9 декабря; рынок закладывает повышение с вероятностью 76–77%.
- 1
Предложение облигаций и срочная премияв течение дней
Если ИПЦ превысит ожидаемые 0,3% за месяц, короткий конец пойдёт вверх, а аукцион 10-летних бумаг на 42 млрд долларов в 21:00 того же вечера закроется с более высокой доходностью.
Что отслеживать: Разница между итоговой доходностью аукциона 10-летних бумаг 10 ноября и рыночной доходностью перед аукционом
- 2
Разница ставок и курсв течение недель
9 декабря ФРС поднимает ставку до 4,00–4,25%; когда через восемь дней собирается ЕЦБ, разрыв ставок ФРС и ЕЦБ остаётся открытым, и евро остаётся под давлением.
Что отслеживать: Решение FOMC 9 декабря и порог 1,10 по EUR/USD
- 3
Внешнее финансирование развивающихся рынковв течение месяцев
Сильный доллар и высокая базовая доходность удорожают долларовые заимствования развивающихся рынков; казначейства с графиком внешнего долга ускоряют или откладывают размещения.
Что отслеживать: Объём размещений еврооблигаций развивающихся рынков в январе 2027 года и долларовый спред доходности Турции
Что обрывает цепочку
Если октябрьский ИПЦ выйдет на уровне 0,2% за месяц или ниже, а Brent останется ниже 100 долларов, обеспокоенность ФРС вторичным эффектом энергии ослабнет, и цепочка остановится на первом шаге.
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| Доходность 10-летних облигаций США | > 5,00% | 4,84 | Если 10-летняя доходность двинется к октябрьскому пику 5,31%, облегчение на длинном конце закончится, а декабрьское повышение будет заложено в цены вместе со срочной премией. |
| Широкий индекс доллара США | > 103 | 121,67 | Если индекс поднимется со 102,22 выше 103, разрыв ставок ФРС и ЕЦБ через курс вернётся в импортную инфляцию еврозоны. |
| EUR/USD | < 1,10 | 1,1165 | Если евро опустится ниже 1,10, у ЕЦБ 17 декабря останется мало вариантов, кроме повышения. |
Источники
- BLS — Schedule of releases for the Consumer Price Index
- Federal Reserve — FOMC statement, 28 октября 2026
- Federal Reserve — Meeting calendars and information
- U.S. Treasury — Quarterly refunding statement, 4 ноября 2026
- investingLive — US September CPI 3.7% vs 3.6% expected
- Beinsure — US jobs report: 165K payroll lift Treasury yields
- Trading Economics — US 10-year Treasury yield
- Trading Economics — US 2-year note yield
- Trading Economics — Gold
- Trading Economics — Euro
- Trading Economics — US Dollar Index
- Deutscher Bundestag — Haushalt 2027, Ablauf der Beratungen
- The Rio Times — Key market events for the week of November 9–13, 2026
- ECB — Meetings of the Governing Council
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
IVМакро и долг·Анализ·Европа
У малых центробанков Европы ставку определяет валютный курс
4–5 ноября Швеция подняла ставку до 2%, Чехия — до 4%. Норвегия сохранила 4,5%, Польша — 3,75%, а Мексика снизила ставку до 6,25%. Развилку определила не общая инфляция, а то, переносит ли курс импортные издержки.
Отдел макроэкономики и долговых рынков · 8 ноября 2026 г. · 7 мин
VIIПерестрахование·Анализ·Америка
Крупные балансы уходят от дешёвых катастроф к долгосрочным квотным договорам
Страховая техническая прибыль Berkshire в третьем квартале упала на 43%, а инвестиционный доход превысил её вдвое. Вместо погони за объёмом на дешевеющем рынке катастроф в США компания опирается на 10-летний пропорциональный договор с Tokio Marine. Пустоту заполняет капитал, который питают ставки.
Отдел макроэкономики и долговых рынков · 8 ноября 2026 г. · 7 мин
IVМакро и долг·Анализ·Турция и сопредельные страны
Жёсткая политика держит лиру, а платят чеки и кредиты МСП
Сумма необеспеченных чеков в январе–сентябре выросла на 50%, до 270 млрд лир. Проблемная задолженность МСП с начала года по 16 октября увеличилась на 65%. Снижение ставки началось, но ретроспективная реальная ставка превышает 6 п. п.
Отдел Турции и сопредельных стран · 8 ноября 2026 г. · 7 мин