IV Макрополитика и суверенный долг·Анализ·Европа
Облигации делали работу ЕЦБ, но в октябре буфер Bund растаял
29 октября ЕЦБ единогласно сохранил депозитную ставку на уровне 2,50% и обосновал паузу ужесточением финансовых условий. Между тем доходность 10-летних облигаций Германии в октябре снизилась с 3,60% до 3,36%; опора паузы в ядре может исчезнуть к декабрю.
Отдел макроэкономики и долговых рынков · 30 октября 2026 г. · 8 мин чтения · 12 источников
Почему это важно
Шум: объявление Лагард об уходе 7 февраля 2027 года заслонило само решение. Сигнал: ЕЦБ связал паузу с ужесточением через доходности облигаций, но доходность 10-летних Bund снизилась с 3,60% 1 октября до 3,36% 29 октября, а спред Франции к Германии — с пика 174,6 б.п. 22 октября до 153,4 б.п. Ужесточение сосредоточено не в ядре, а во Франции и в длинных выпусках гиперскейлеров. В США рост сентябрьского базового PCE до 3,1% в годовом выражении укрепил и ожидания повышения ставки ФРС в декабре; оба центробанка движутся в одну сторону.
Последствия
- ЕЦБ единогласно сохранил депозитную ставку на уровне 2,50%; Лагард сказала, что повышение обсуждалось и что при отсутствии крупных событий направление ясно.
- Фьючерсы на €STR предполагают депозитную ставку 2,73% в декабре и 3,23% на конец 2027 года; вероятность повышения в декабре оценивается выше 80%.
- В США рост в третьем квартале составил 3,4%, базовый PCE за сентябрь — 3,1% в годовом выражении; вероятность повышения ФРС 9 декабря — около 85%.
Шум
Досрочный уход Лагард меняет направление политики ЕЦБ
Сигнал
Ужесточение, на которое ссылается ЕЦБ, в октябре отыграно в ядре
Решение ожидаемое, обоснование новое
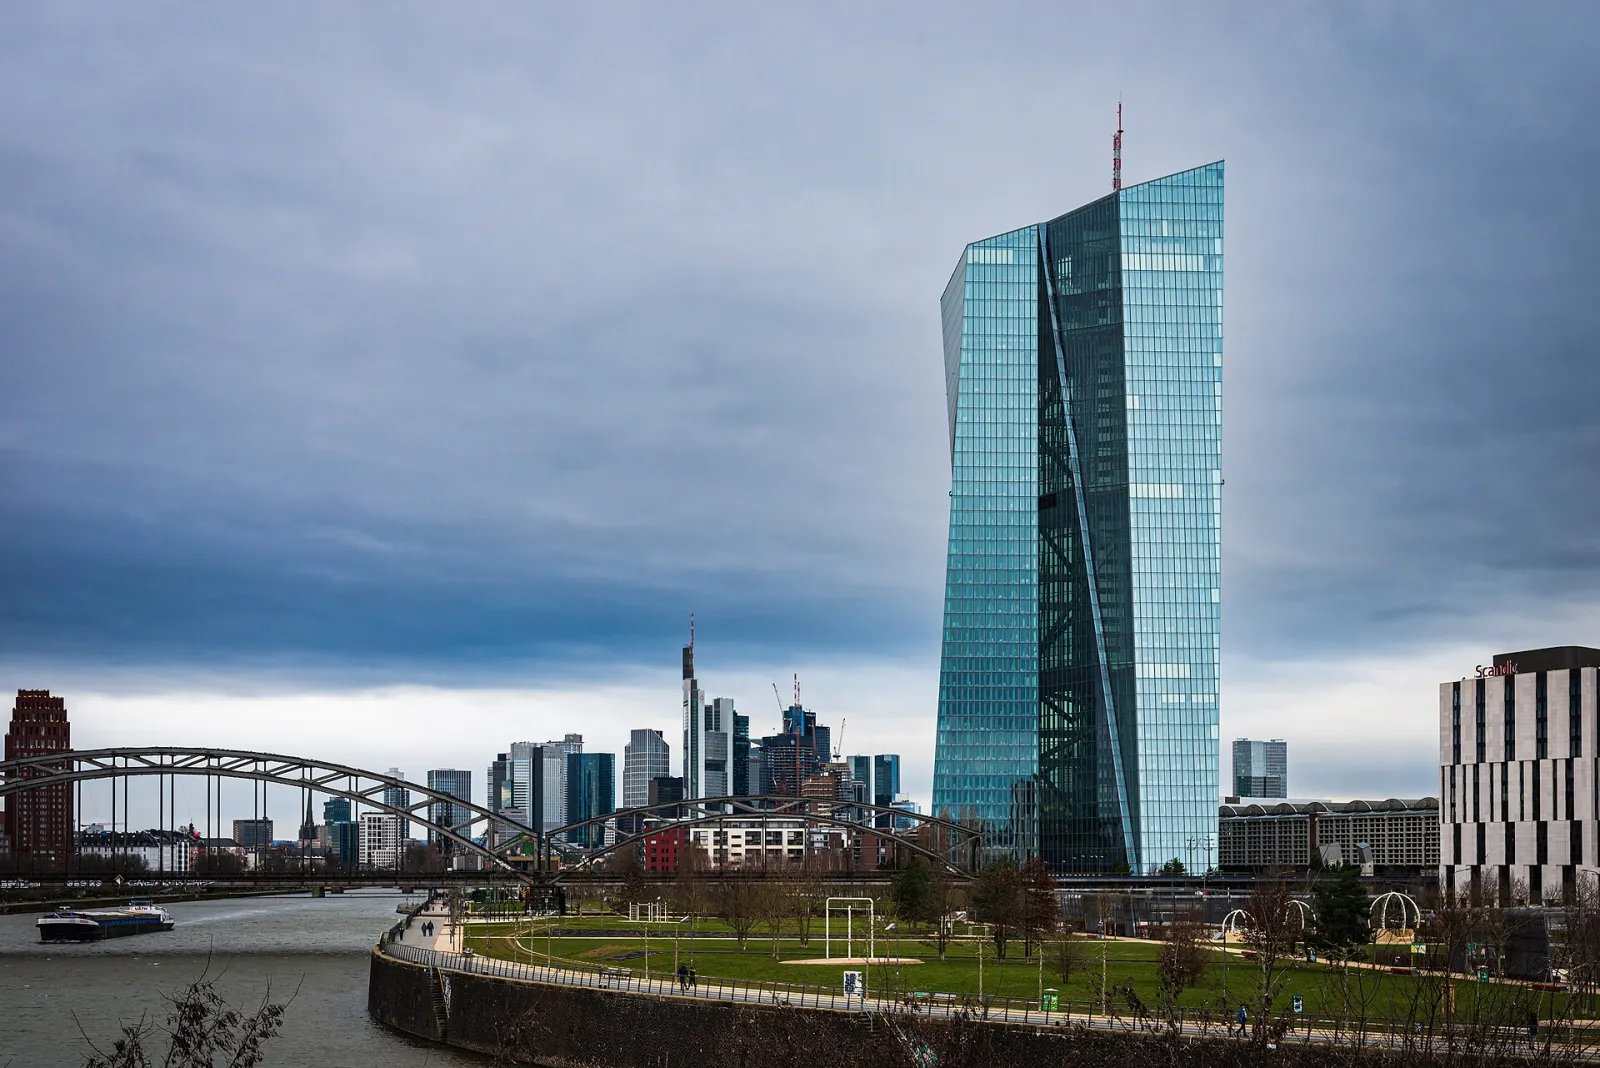
Вчера мы прочитали паузу ФРС как долгосрочный инфляционный риск. 29 октября ЕЦБ перенёс ту же схему во Франкфурт, но построил обоснование иначе. Три ключевые ставки не изменились: депозитная — 2,50%, основная ставка рефинансирования — 2,65%, ставка маржинального кредитования — 2,90%. Лагард сообщила, что совет обсуждал повышение, но паузу выбрал единогласно. В сентябре общая инфляция выросла до 3,8%, энергетическая — до 18,9%, а инфляция без энергии поднялась лишь с 2,1% до 2,3%.
ЕЦБ опёр паузу на две ноги. Первая — зарплаты: Лагард сказала, что трекер зарплат показывает диапазон 2,5–2,8% на оставшуюся часть 2026 года. Вторая — финансовые условия: в заявлении говорится, что они ужесточились с прошлого заседания. Лагард отметила, что доходность 10-летних государственных облигаций выросла примерно на 35 б.п. с момента отсечки сентябрьских данных. По расчёту ING, который приводит Euronews, рост доходностей сделал работу повышения почти на 25 б.п. в Германии и на 50 б.п. во Франции.
Ужесточение для кого
В октябре вторая нога слабеет. По дневному ряду Ideal Investisseur, доходность 10-летних облигаций Германии 1 октября составляла 3,60%, а 29 октября снизилась до 3,36%; Investing.com оценил снижение за месяц примерно в 30 б.п. Значит, часть ужесточения, на которую ссылается ЕЦБ, в ядре за месяц в основном отыграна. Ужесточение осталось во Франции: 22 октября доходность 10-летних французских облигаций выросла до 5,13%, а спред достиг 174,6 б.п. — максимума с 2011 года. После того как Moody's сохранило рейтинг, 29 октября спред сузился до 153,4 б.п.
Это различие — ключ к декабрьскому решению. Лагард перечислила, что до декабря выйдут новые прогнозы аппарата, два релиза по инфляции и данные о росте за третий квартал. Если доходности ядра снова не вырастут, финансовое обоснование паузы останется сугубо французской проблемой. Лагард сказала, что первое решение для Франции находится в Париже, а инструменты трансмиссии привязаны к опубликованным критериям. Ни разу не применявшийся инструмент защиты трансмиссии ЕЦБ (TPI — покупка облигаций против неупорядоченных спредов) FXStreet назвал на этой неделе маловероятным.
Кто заполняет длинный конец
Лагард сказала, что к росту доходностей причастен и выпуск облигаций гиперскейлерами — крупными операторами облачной и ИИ-инфраструктуры. Согласно записке LSEG FTSE Russell от 29 октября, выпуск пяти компаний к началу октября достиг 218,1 млрд долларов против 107,3 млрд долларов за весь 2025 год. Доля в евро — 24,65 млрд долларов, а средний срок в 17,27 года намного превышает 10,95 года по корпоративному индексу. Согласно блогу ЕЦБ от 31 августа, крупные покупатели этих бумаг — страховщики и пенсионные фонды.
Здесь вступает в силу линза страхования и стоимости капитала. Баланс страховщика, который ищет длинные бумаги под длинные обязательства, ограничен. На один и тот же баланс претендуют и 17-летние облигации гиперскейлеров, и облигации Франции с тяжёлым графиком погашений в ноябре. Блог ЕЦБ пока считает риск вытеснения ограниченным, но пишет, что спрос после середины 2026 года смягчился. По данным LSEG, спред группы — 119 б.п., на 33 б.п. выше индекса; предложение на длинном конце теперь держится на премии.
По ту сторону Атлантики
Данные США не облегчили ЕЦБ собственное решение. По данным BEA, реальный ВВП в третьем квартале вырос на 3,4% в годовом исчислении, внутренние частные конечные продажи ускорились до 4,9%. В сентябре индекс цен PCE вырос на 3,6% в годовом выражении, базовый — на 3,1%. По CME FedWatch, вероятность повышения ФРС 9 декабря — около 85%. Если оба центробанка в одну неделю склоняются к повышению, разница ставок не поддерживает евро. По данным FXStreet, 29 октября евро опустился к доллару примерно до 1,1110, приблизился к минимуму за 17 месяцев и за два месяца потерял около 5%.
Слабый евро усиливает энергетический шок, потому что нефть торгуется в долларах. По данным Investing.com, 29 октября истекающий декабрьский контракт ICE Brent стоил около 114 долларов за баррель; после перехода ближнего срока на январь котировка может скачком снизиться из-за смены контракта. Поэтому декабрьскую энергетическую предпосылку ЕЦБ нужно читать в евро. Потеря евро 5% повышает счёт за импорт энергии в евро, даже если долларовая цена нефти не меняется.
Прочтение Talay
Главная информация октябрьского решения — не сама пауза, а срок жизни её обоснования. Буфер ужесточения ЕЦБ в ядре за октябрь растаял примерно на 24 б.п., а давление во Франции определено как проблема, решаемая не ставкой, а фискальной политикой. Фьючерсы на €STR предполагают депозитную ставку 2,73% в декабре, и это ценообразование почти полностью включает повышение. Поэтому мы считаем повышение на 25 б.п. в декабре наиболее вероятным путём и даём ему 60%. Опровергнет это прочтение возврат доходности Bund к 3,60% до декабря или выход спреда Франции за пик 174,6 б.п.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Повышение на 25 б.п. в декабре | 60 % | Инфляция в октябре и ноябре остаётся выше 3,5%, доходность Bund держится около 3,40%, новые прогнозы повышают инфляцию 2027 года | Депозитная ставка повышается до 2,75%; ЕЦБ оставляет возможность ещё одного повышения в феврале, на последнем заседании Лагард |
| H2Пауза до февраля | 25 % | Рост в третьем квартале оказывается слабым, рост кредита опускается ниже 4%, нефть заметно дешевеет после перехода на ближний контракт | ЕЦБ ждёт в декабре и откладывает повышение до последнего заседания Лагард; сигнал о ясном направлении сохраняется |
| H3Остановка из-за Франции | 15 % | Спред Франции превышает 174,6 б.п., оценка S&P 27 ноября оказывается негативной | ЕЦБ сохраняет ставку и выдвигает на первый план инструмент защиты трансмиссии и его критерии; направление политики становится неясным |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 3,8 · СРЕДНЕЕ ОПЕР. 2,7Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
Общая инфляция на энергии · Европейский союз
5/5В сентябре общая инфляция — 3,8%, энергетическая — 18,9%; в заявлении ЕЦБ сказано, что цены на энергию выше сентябрьского базового сценария, а общая инфляция в ближайшие кварталы останется заметно выше цели.
Стоимость долга Франции · Европейский союз
4/522 октября доходность 10-летних облигаций Франции выросла до 5,13%, спред в 174,6 б.п. стал самым широким с 2011 года; 29 октября он сузился до 153,4 б.п. Ноябрь для Франции — месяц тяжёлых погашений.
Ужесточение в США и слабый евро · США
3/5Вероятность повышения ФРС в декабре — около 85%; евро за два месяца подешевел примерно на 5% до 1,1110 и удорожает долларовый импорт энергии.
Смена состава правления · Европейский союз
3/5Лагард уходит 7 февраля 2027 года; в правлении из 6 человек в первой половине 2027 года освободятся ещё 2 места, включая кресло главного экономиста Лейна.
Операционное трениевременное · ослабевает со временем
Нагрузка данными до декабря недели
3/5До декабрьского решения выйдут новые прогнозы, два релиза по инфляции, рост за третий квартал и два релиза по безработице; Лагард сказала, что особое внимание будет уделено базовой инфляции.
Предложение длинных корпоративных облигаций месяцы
3/5Выпуск гиперскейлеров к началу октября — 218,1 млрд долларов, средний срок — 17,27 года; на балансах страховщиков и пенсионных фондов он конкурирует с государственными облигациями.
Смена контракта Brent дни
2/5Декабрьский контракт ICE Brent 29 октября стоил около 114 долларов и истекает; переход на январский контракт может показать искусственное снижение котировки.
Модуль B
Сигнал и шум
СИГНАЛ 71 % · ШУМ 29 %
- ШУМ
Досрочный уход Лагард меняет направление политики ЕЦБ
Лагард уходит 7 февраля 2027 года, примерно за 9 месяцев до конца срока; но решение принято единогласно, а фьючерсы предполагают депозитную ставку 2,73% в декабре, то есть ожидания повышения сохранились.
Euronews — ECB holds rates at 2.5% as Lagarde announces early exit
- СИГНАЛ
Ужесточение, на которое ссылается ЕЦБ, в октябре отыграно в ядре
Доходность 10-летних Bund 1 октября — 3,60%, 29 октября — 3,36%; спред Франции к Германии снизился со 174,6 б.п. 22 октября до 153,4 б.п.
- СИГНАЛ
Рынок почти полностью закладывает повышение в декабре
Фьючерсы на €STR предполагают депозитную ставку 2,73% в декабре и 3,23% на конец 2027 года; за 12 месяцев ожидается ужесточение примерно на 75 б.п.
Trading Economics — Germany 10-year Bund yield news, 29 October 2026
- СИГНАЛ
Один из источников давления предложения на длинном конце — долг под ИИ
Выпуск пяти гиперскейлеров к началу октября — 218,1 млрд долларов, вдвое больше 107,3 млрд долларов в 2025 году; средний срок — 17,27 года, премия к индексу — 33 б.п.
LSEG FTSE Russell — AI's borrowing boom: What it means for bond indices
- СИГНАЛ
Месячная инфляционная динамика в США снова пошла вверх
В сентябре цены PCE выросли на 0,5% за месяц и на 3,6% за год; базовый индекс — на 0,3% за месяц и на 3,1% за год.
- ШУМ
ЕЦБ готовится задействовать инструмент защиты трансмиссии для Франции
Инструмент ни разу не применялся; Лагард напомнила об опубликованных критериях, FXStreet назвал его запуск на этой неделе маловероятным.
FXStreet — ECB Press Conference: Lagarde speaks on policy outlook after leaving key rates unchanged
- СИГНАЛ
Слабый евро усиливает энергетический шок в евро
29 октября евро опустился примерно до 1,1110, приблизился к минимуму за 17 месяцев и за два месяца подешевел примерно на 5%.
Данные: EUR/USD ›FXStreet — ECB Press Conference: Lagarde speaks on policy outlook after leaving key rates unchanged
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Суверенный долг | Короткие государственные облигации еврозоны | Декабрьское решение ЕЦБ и предварительная инфляция | −− | + | + | −0,80 | ●●● | 0–3 мес. | Динамика подразумеваемой на декабрь депозитной ставки 2,73% |
| Суверенный долг | Спред 10-летних облигаций Франции и Германии | Бюджетный календарь Франции и ноябрьские погашения | − | 0 | −− | −0,90 | ●●● | 0–3 мес. | Положение спреда относительно диапазона 153,4–174,6 б.п. |
| Валюты | Евро/доллар | Разница ставок ЕЦБ и ФРС и счёт за энергию | + | − | −− | +0,05 | ●●● | 0–3 мес. | Динамика евро/доллара относительно уровня 1,1095 |
| Кредит | Корпоративные облигации инвестиционного уровня в евро | Длинное предложение гиперскейлеров и спрос страховщиков | − | 0 | − | −0,75 | ●●● | 3–12 мес. | Премия группы гиперскейлеров к индексу в 33 б.п. |
| Кредит | Внешние заимствования Турции в евро | Ставки в евро и европейский спрос | − | 0 | − | −0,75 | ●●● | 3–12 мес. | CDS Турции 5 лет и условия размещений в евро |
Эффекты второго порядка
И что потом?
Отправная точка
29 октября ЕЦБ связал паузу с ужесточением финансовых условий, но доходность 10-летних Bund в октябре снизилась с 3,60% до 3,36%, а спред Франции — со 174,6 до 153,4 б.п.; опора паузы в ядре ослабла.
- 1
Ключевая ставкав течение недель
По мере таяния буфера в ядре декабрьские прогнозы аппарата повышают оценку энергетического эффекта, и ЕЦБ поднимает депозитную ставку до 2,75%; доходности 2-летних облигаций еврозоны растут.
Что отслеживать: Предварительная инфляция еврозоны за октябрь и ноябрь, прогнозы декабрьского заседания
- 2
Банковский кредитв течение месяцев
Более высокая ключевая ставка выталкивает ставки по корпоративным кредитам выше 3,8%; кредитные стандарты, ужесточённые в третьем квартале, ужесточаются и в четвёртом, а рост корпоративного кредита опускается ниже 4,2%.
Что отслеживать: Опрос ЕЦБ о банковском кредитовании (январь) и ежемесячный рост корпоративного кредита
- 3
Внешний спросв течение месяцев
Сжатие кредита ослабляет инвестиции и импортный спрос в еврозоне; продажи Турции на крупнейший экспортный рынок замедляются, а маржа экспортёров с выручкой в евро сужается.
Что отслеживать: Годовое изменение экспорта в ЕС в ежемесячных данных TİM
Что обрывает цепочку
Если Brent заметно снизится после перехода на ближний контракт и октябрьская инфляция опустится ниже 3,8% или спред Франции превысит 174,6 б.п. и подтолкнёт ЕЦБ к инструментам трансмиссии вместо ставки, цепь порвётся на первом шаге.
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| EUR/USD | < 1,1095 | 1,1130 | Пробой уровня 61,8% коррекции роста июня — августа покажет, что слабость евро усиливает импортную энергетическую инфляцию и делает декабрьское повышение неизбежным |
| Доходность 10-летних облигаций США | > 5,04 | 5,05 | Выход длинной доходности США за пик дня решения покажет, что срочная премия растёт по обе стороны Атлантики и буфер ЕЦБ в ядре может восстановиться извне |
| Нефть Brent (фьючерс) | > 114 | 114,88 | Brent выше 114 долларов и после перехода на ближний контракт подтвердит, что энергетическая инфляция останется выше сентябрьского базового сценария ЕЦБ |
Источники
- European Central Bank — Monetary policy decisions, 29 October 2026
- European Central Bank — Monetary policy statement and Q&A, 29 October 2026
- Euronews — ECB holds rates at 2.5% as Lagarde announces early exit
- Idéal Investisseur — OAT / Bund spread
- Investing.com — Bund yields slip ahead of ECB; Fed's hold keeps U.S. yields steepening
- FXStreet — ECB Press Conference: Lagarde speaks on policy outlook after leaving key rates unchanged
- Trading Economics — Germany 10-year Bund yield news, 29 October 2026
- LSEG FTSE Russell — AI's borrowing boom: What it means for bond indices
- ECB Blog — Big tech, big debt: when US tech giants tap the euro area bond market
- BEA — Gross Domestic Product, 3rd Quarter 2026 (Advance Estimate)
- BEA — Personal Income and Outlays, September 2026
- ABC News — US economy grew at 3.4% annualized rate in 3rd quarter
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
VIIПерестрахование·Анализ·Европа
Январское продление дешевеет, но военное покрытие упирается в свой порог
Аналитики ждут, что 1 января 2027 года ставки по катастрофическому перестрахованию имущества упадут на 10–20%; капитал отрасли — 800 млрд $, на 40% выше дна 2022 года. При этом класс военных рисков и политического насилия впервые с 2001 года убыточен. Продление даст два разных порога.
Редакция Talay Insight · 30 октября 2026 г. · 9 мин
IVМакро и долг·Анализ·Америка
Канада повысила ставку, и кривая выровнялась; ФРС выждала, и кривая стала круче
28 октября Банк Канады повысил ставку до 2,50%, а ФРС 10 голосами против 2 оставила её на 3,75–4,00%. Оба решения — ответ на один энергетический шок, но в Канаде выросли короткие доходности, а в США — длинные. Рынок увидел в паузе не мягкость, а инфляционный риск.
Отдел макроэкономики и долговых рынков · 29 октября 2026 г. · 7 мин
IVМакро и долг·Анализ·Америка
Энергетический шок разводит три центробанка по разным сценариям за одну неделю
ФРС и Банк Канады объявляют решения 28 октября, ЕЦБ — 29 октября. Все трое смотрят на один и тот же нефтяной и газовый шок. Но в Оттаве рынок закладывает повышение, в Вашингтоне — ястребиную паузу, а во Франкфурте — паузу, прикрытую ужесточением кредита.
Отдел макроэкономики и долговых рынков · 28 октября 2026 г. · 7 мин