III Кинетические конфликты и оборона·Анализ·Европа
Украина–Россия: инициатива на фронте переходит из рук в руки, а война смещается на энергетическую инфраструктуру
По данным ISW, в августе Украина вернула больше территории, чем заняла Россия; при этом обе стороны всё интенсивнее бьют по энергетической инфраструктуре друг друга.
Отдел обороны и конфликтов · 15 сентября 2026 г. · 8 мин чтения · 6 источников
Аналитический отдел Talay Insight·Анализ с использованием ИИ, проверен редактором
Почему это важно
Баланс на линии фронта перестал смещаться в пользу России, однако это не означает снижения эскалации. Война переходит от борьбы за территорию к дальнобойным ударам по энергетическим доходам и энергосистеме, что в период высоких цен на нефть напрямую влияет на риски для мирового предложения.
Последствия
- Экспорт российских нефтепродуктов сокращается из-за ударов; по данным CREA, в августе доходы от экспорта нефтепродуктов упали на 32%.
- Энергосистема Украины перед зимой уязвима для массированных атак беспилотников; решающим фактором становится потенциал противовоздушной обороны.
- Высокие цены на нефть поддерживают доходы России, но удары по портам ограничивают эти доходы через физические экспортные мощности.
Шум
Нарратив о том, что санкции отрезают Россию от нефтяных доходов
Сигнал
Доходы России от экспорта нефтепродуктов резко упали
Ситуация на фронте
Согласно оценке Института изучения войны (ISW) от 2 сентября, в августе 2026 года Украина вернула не менее 129,81 квадратного километра, тогда как Россия продвинулась на 90,35 квадратного километра; с учётом зон инфильтрации российские приобретения составляют 123,53 квадратного километра. Годом ранее, в августе 2025 года, Россия заняла 505,55 квадратного километра. Как сообщила Kyiv Post 15 сентября, украинская армия впервые открыто подтвердила контрнаступление к северо-западу от Лимана.
Эти данные показывают, что Россия теряет инициативу на поле боя. Однако изменение контролируемой территории само по себе не определяет направление войны. При в целом стабильной линии фронта основное соперничество сторон смещается к подрыву способности противника продолжать войну через экономическую и физическую инфраструктуру. Некоторые детали о ситуации на фронте из первых сводок, например отключения электроэнергии в пяти областях после атаки 174 беспилотников за одну ночь, в доступных источниках подтвердить не удалось.
Фронт энергетической инфраструктуры
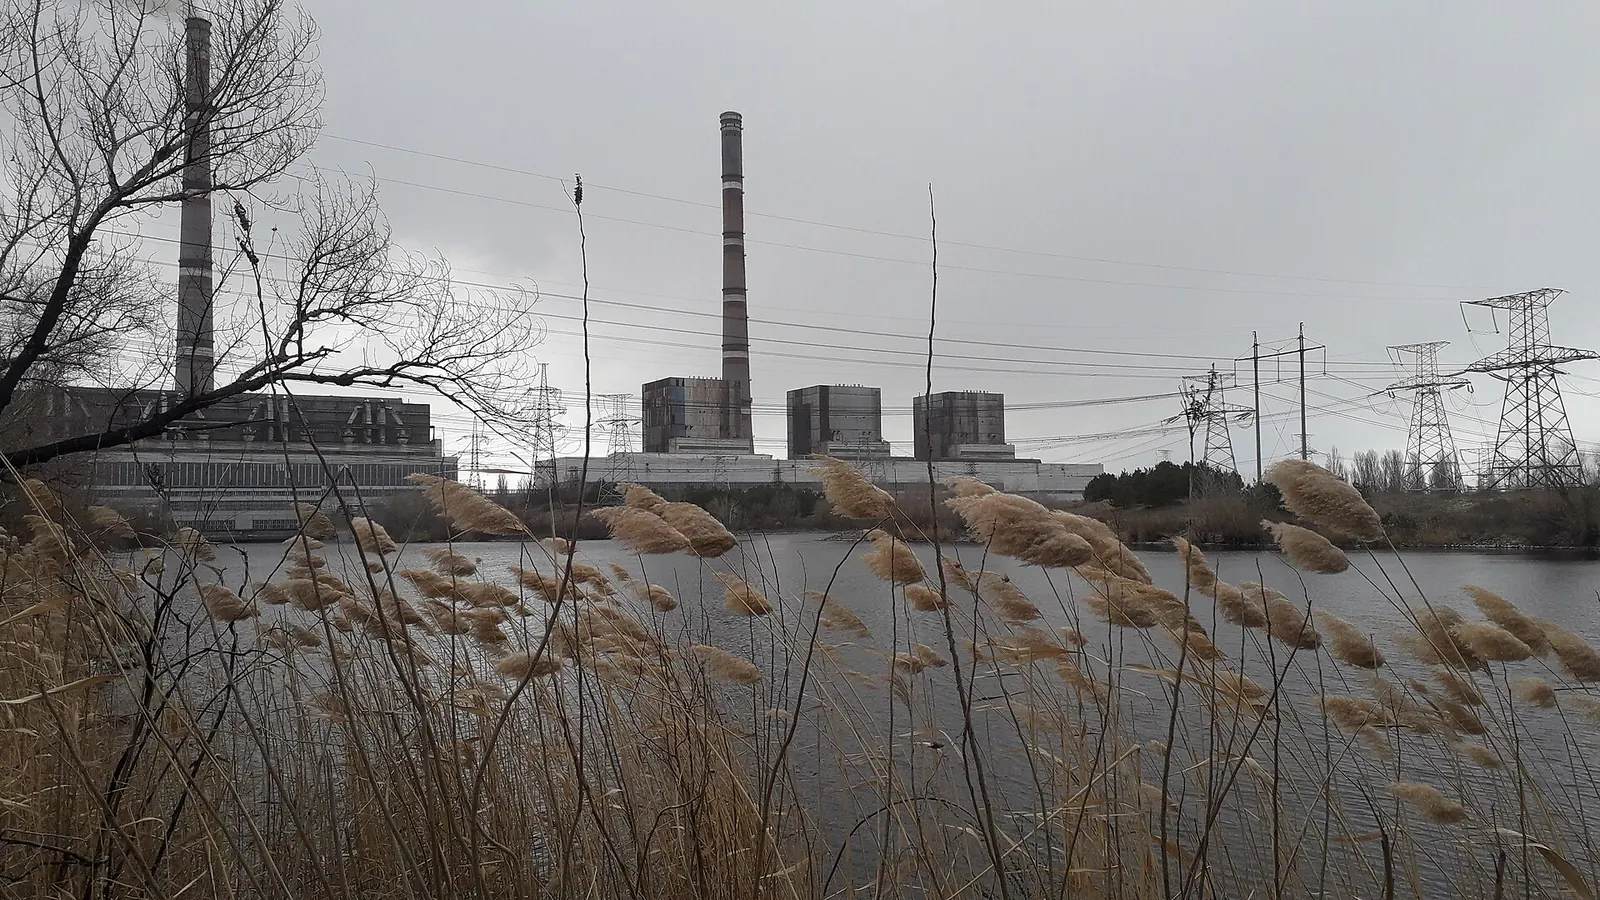
По данным Euromaidan Press и The Moscow Times, 1 сентября Украина нанесла удар по комплексу NOVATEK по переработке газового конденсата в порту Усть-Луга в Ленинградской области, на объекте возник крупный пожар. Губернатор области сообщил, что за четыре часа были сбиты 52 беспилотника; это шестая атака на Усть-Лугу в 2026 году. Согласно августовскому докладу CREA, отгрузки в черноморском Новороссийске прекращались девять дней подряд, а за месяц сократились на 58%.
По данным CREA, доходы России от экспорта ископаемого топлива в августе составили 604 млн евро в сутки против 683 млн евро в июле. Средняя цена Urals в августе составила 69,9 доллара, дисконт к Brent — 24%. Россия, в свою очередь, продолжает массированные удары по энергосистеме Украины; по данным ISW, в ночь на 15 сентября было запущено 200 беспилотников.
Расхождение между нарративом и данными
Распространённый нарратив гласит, что санкции отрезали Россию от нефтяных доходов, а Россия наступает на фронте. Данные рисуют более сложную картину. Если в декабре 2025 года цена Urals в Новороссийске опускалась до 34,52 доллара за баррель, то в начале марта 2026 года она превысила 90 долларов: кризис в Ормузском проливе повысил спрос на российскую нефть. 13 марта США предоставили исключение, на 30 дней разрешившее покупку российской нефти, находящейся в море; оценки объёмов варьируются от 80 до 100 млн баррелей.
Иными словами, в период энергетического дефицита санкционный режим был ослаблен теми самыми, кто его применяет, а главным фактором, ограничивавшим российские доходы в последние месяцы, стали не столько санкции, сколько украинские удары по портам и НПЗ. На фронте же Россия не продвигалась, а теряла инициативу. Это означает не снижение эскалации, а её перемещение.
Связь с кризисом в Ормузском проливе
Украинский фронт и кризис в Персидском заливе сходятся на одном и том же нефтяном рынке. По данным МЭА, при снижении эффективных свободных мощностей ОПЕК+ до 0,22 млн баррелей в сутки каждая потеря в российском экспорте нефтепродуктов напрямую отражается на мировом рынке через цены на дизельное топливо. Согласно сентябрьскому докладу МЭА, в начале сентября цены на дизельное топливо превысили 200 долларов за баррель, увеличившись на 94% по сравнению с довоенным уровнем.
Эта связь ставит западных лиц, принимающих решения, перед дилеммой. Ограничение российских энергетических доходов — политически желательная цель, но при закрытом Ормузском проливе уход российских поставок с рынка ещё сильнее поднимает цены. Временное исключение, введённое в марте, — конкретный пример этой дилеммы. Украинские удары по портам тем временем меняют этот баланс на практике независимо от предпочтений Запада.
За чем следить
Перед зимой критически важны три показателя: восстановятся ли данные об отгрузках в российских экспортных портах, какова продолжительность отключений после ударов по украинской энергосистеме и какая судьба ждёт предложение о взаимной паузе в ударах по энергетической инфраструктуре. Заседание ОПЕК+ 4 октября покажет, как производственные решения России отразятся на рынке.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Инфраструктурная война продолжается | 60 % | Линия фронта в целом остаётся стабильной, обе стороны продолжают удары по энергетической инфраструктуре. | Российский экспорт нефтепродуктов остаётся низким, энергосистема Украины входит в зиму уязвимой. |
| H2Взаимная пауза | 20 % | Стороны соглашаются на взаимную паузу в ударах по энергетической инфраструктуре. | Российские экспортные мощности восстанавливаются, нагрузка на энергосистему Украины снижается. |
| H3Активизация на фронте | 20 % | Украинское наступление под Лиманом расширяется либо Россия начинает новое крупное наступление. | Изменение контролируемой территории ускоряется, растут потери и интенсивность ударов. |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 4,0 · СРЕДНЕЕ ОПЕР. 3,3Структурные ограничения и операционное трение уравновешены: краткосрочный шум может скрывать устойчивую тенденцию.
Структурные ограниченияустойчивые · не зависят от воли участников
Зависимость российского экспорта от портов · Россия
4/5Балтийские и черноморские порты уязвимы для дальнобойных ударов; отгрузки в Новороссийске в августе сократились на 58%.
Потенциал противовоздушной обороны Украины · Украина
4/5Массированные атаки беспилотников способны превышать число перехватчиков, необходимых для защиты энергосистемы.
Операционное трениевременное · ослабевает со временем
Зимний календарь недели
4/5С началом отопительного сезона последствия ударов по энергосистеме усиливаются.
Сроки восстановления недели
3/5Ремонт поражённых НПЗ и портов занимает несколько недель.
Исключения и применение санкций месяцы
3/5Энергетический дефицит может ослаблять применение санкций; исключения носят временный характер.
Модуль B
Сигнал и шум
СИГНАЛ 67 % · ШУМ 33 %
- СИГНАЛ
Доходы России от экспорта нефтепродуктов резко упали
По данным CREA, в августе доходы от экспорта нефтепродуктов снизились на 32%, а совокупные доходы от ископаемого топлива сократились с 683 до 604 млн евро в сутки.
- СИГНАЛ
Инициатива на фронте перешла к Украине
ISW: в августе Украина вернула 129,81 км², Россия продвинулась на 90,35 км²; годом ранее Россия заняла 505,55 км².
- ШУМ
Нарратив о том, что санкции отрезают Россию от нефтяных доходов
Цена Urals выросла с 34,52 доллара в декабре 2025 года до более чем 90 долларов в марте 2026 года; в марте США предоставили временное исключение.
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Сырьевые товары | Цены на нефтепродукты и дизельное топливо | Удары по российским НПЗ и портам | ++ | − | + | +1,20 | ●●● | 0–3 мес. | Данные об отгрузках в Новороссийске и Усть-Луге |
| Акции | Европейская оборонная промышленность | Ожидания по оборонным расходам | + | 0 | ++ | +1,00 | ●●● | 3–12 мес. | Изменение контролируемой территории на линии фронта |
| Фрахт и страхование | Страхование танкеров на Чёрном и Балтийском морях | Удары по портам и риски, связанные с теневым флотом | + | − | + | +0,60 | ●●● | 0–3 мес. | Частота ударов по портам |
Эффекты второго порядка
И что потом?
Отправная точка
По данным ISW, в августе Украина вернула не менее 129,81 квадратного километра, а Россия продвинулась на 90,35 квадратного километра; линия фронта в целом застыла, соперничество сместилось к энергетической инфраструктуре, и, по данным CREA, доходы России от экспорта нефтепродуктов в августе упали на 32%.
- 1
Мощности экспортных портовв течение недель
Удары по портам и НПЗ ограничивают экспортные доходы России эффективнее санкций: отгрузки в Новороссийске останавливались девять дней подряд и за месяц сократились на 58%; доходы от экспорта ископаемого топлива снизились с 683 млн евро в сутки в июле до 604 млн евро в августе.
Что отслеживать: Восстановятся ли данные об отгрузках в Новороссийске и Усть-Луге
- 2
Маржа по дизелю и нефтепродуктамв течение недель
Каждый потерянный объём нефтепродуктов на рынке, где эффективные свободные мощности ОПЕК+ снизились до 0,22 млн баррелей в сутки, напрямую переходит в цену продукта; по сентябрьскому докладу МЭА цены на дизель в начале сентября превысили 200 долларов за баррель и выросли на 94% к довоенному уровню.
Что отслеживать: Динамика цены дизеля относительно уровня 200 долларов за баррель в докладах МЭА
- 3
Применение санкций и энергетическая премия за рискв течение месяцев
Высокая маржа по нефтепродуктам ставит западных политиков перед дилеммой, и применение санкций при дефиците энергии ослабляется; 30-дневное исключение, предоставленное 13 марта российской нефти, ожидающей в море, — конкретный тому пример. Если Европа войдёт в зиму со слабыми хранилищами, та же дилемма повторится на газовой стороне, а премия за риск у импортёров нефтепродуктов сохранится.
Что отслеживать: Динамика заполненности газовых хранилищ ЕС относительно порога 80% и новые решения об исключениях
Что обрывает цепочку
Цепочка разрывается, если будет принято предложение о взаимной паузе в ударах по энергетической инфраструктуре: экспортные мощности России восстановятся, энергосистема Украины получит передышку, а цены на нефтепродукты снизятся. Решение по добыче на заседании ОПЕК+ 4 октября также может ослабить ограничение свободных мощностей.
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| Нефть Brent (спот) | > 120 | 107,03 | Зона, в которой потеря российского экспорта сильнее отражается на мировых ценах. |
| Заполненность газовых хранилищ ЕС | < 80 | 74,9 | Зона, в которой Европа входит в зиму более уязвимой к ударам по энергетической инфраструктуре. |
Источники
- UA News — августовская оценка ISW
- Kyiv Post — контрнаступление под Лиманом
- CREA — экспорт российского ископаемого топлива в августе 2026 года
- Euromaidan Press — удар по Усть-Луге подтверждён
- The Moscow Times — цены на российскую нефть опустились ниже 35 долларов
- Global Trade Review — США предоставили исключение для российской нефти
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
IVМакро и долг·Анализ·Европа
Банк Англии повысил ставку, но гилты остались самым дорогим долгом Европы
5 ноября Банк Англии повысил ставку до 4% при соотношении голосов 8 к 1. В тот же день доходность 10-летних гилтов закрылась на 5,15%. Это примерно на 188 б. п. выше Bund и на 40 б. п. выше французских OAT.
Европейский отдел · 6 ноября 2026 г. · 8 мин
IVМакро и долг·Анализ·Европа
ЕЦБ повышает ставку до эффекта базы, а евро смотрит на нефть
3 ноября Нагель назвал декабрьское повышение почти неизбежным. ЕЦБ ждёт, что инфляция месяцами будет выше 4%, а весной резко пойдёт вниз. Евро же реагирует не на ястребиную риторику, а на нефть и иранскую дипломатию.
Европейский отдел · 4 ноября 2026 г. · 7 мин
VIIПерестрахование·Анализ·Европа
Высокие ставки не сжимают перестрахование, а переносят риск в торговый кредит
3 ноября доходность 10-летних облигаций США — 4,95%. Это не удорожает перестрахование катастроф: доходность обеспечения выросла до 4,17%, спред катастрофных облигаций — на минимуме с 2018 года. Цену ставок платят иначе: Coface говорит о рекорде банкротств компаний.
Отдел макроэкономики и долговых рынков · 4 ноября 2026 г. · 8 мин