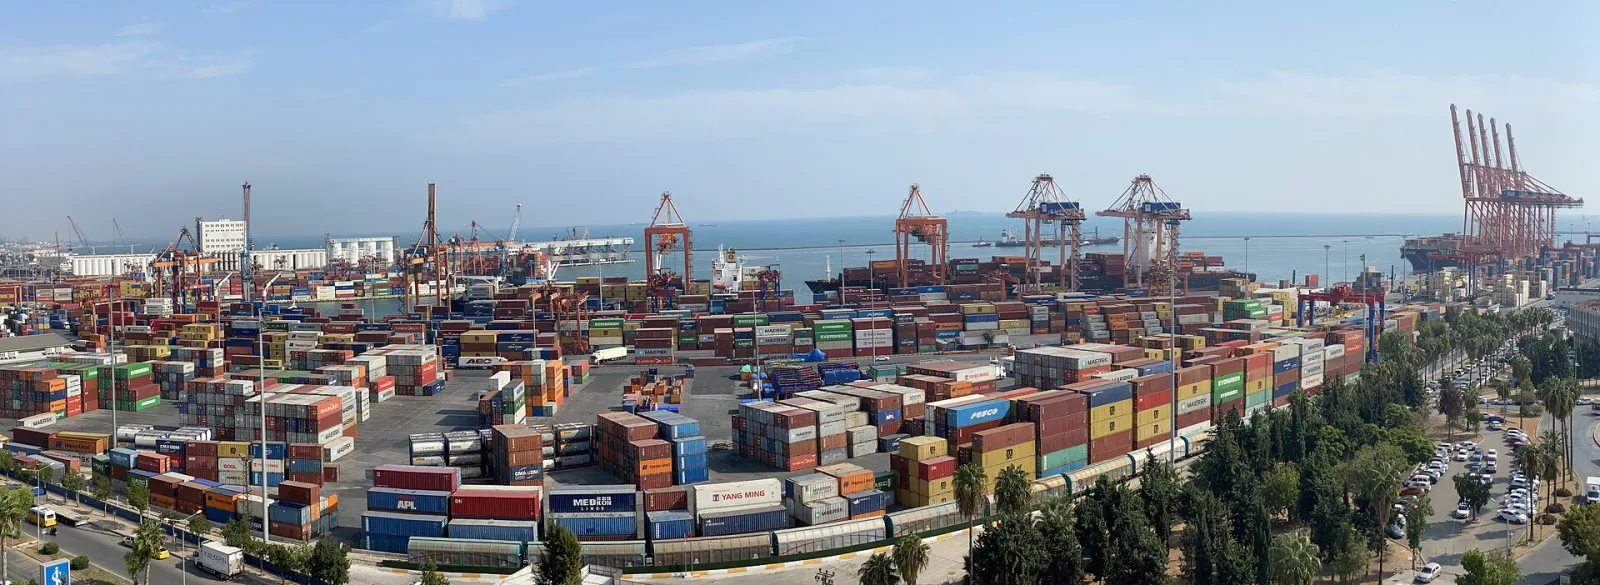
9月出口纪录补不上逆差,议息会前的真正约束落在外汇储备
9月出口以260亿美元创下纪录,但年化贸易逆差达960亿美元,高于2025年底水平。剔除掉期后的净储备一个月内减少160亿美元,降至399亿美元。基金危机引发的家庭购汇需求,也在挤压同一笔储备。
宏观与债务市场组 · 2026年10月4日 · 阅读约5分钟 · 15 个来源
Talay Insight 分析台人工智能辅助分析,已经编辑审核责任出版方:Lu Apps LLC准确性记录申请更正
重要性
9月出口纪录是噪音,12个月逆差才是信号。月度逆差虽降至52亿美元,年化逆差却达960亿美元,超过2025年底的922亿美元。8月逆差的79%来自能源和黄金;10月2日布伦特收于102.25美元。截至9月25日当周,剔除掉期后的净储备降至399亿美元,外币存款3周增加61.75亿美元。在10月5日CPI和10月22日议息会议之前,真正的约束是储备。
影响
- 9月出口增长15.4%,升至260亿美元,月度逆差收窄至52亿美元;但年化逆差达960亿美元,比2025年底的922亿美元高出38亿美元。
- 土耳其统计局8月数据显示,52.39亿美元逆差中约41.5亿美元来自能源和黄金;剔除这两项后,进口增长9.6%,出口仅增长2.7%。
- 剔除掉期后的净储备一个月减少160亿美元,降至399亿美元;183亿美元基金危机中被查封的飞机和别墅约值6100万美元,外币存款3周增加61.75亿美元。
噪音
9月出口纪录表明外部平衡正在改善。
信号
剔除掉期的净储备同时在承接外部逆差和美元化。
标题看月度,约束看年度
贸易部10月3日公布的初步数据显示,9月出口同比增长15.4%,达到260亿美元。进口增长5.9%,为312亿美元。月度贸易逆差因此收窄至52亿美元。出口对进口的覆盖率为83.2%,单看这个月表现强劲。
决定储备的却不是单月,而是12个月累计。同一组数据显示,年化进口为3797亿美元,年化逆差为960亿美元。这比2025年底的922亿美元高出38亿美元。创纪录的出口月份没有让12个月逆差收窄,只是放慢了它扩大的速度。
1至9月逆差累计达710亿美元。因此我们把纪录标题视为噪音。即便是9月52亿美元的逆差,也意味着土耳其每个月都要从外部筹到这么多外汇。
逆差的主体是能源和黄金
逆差从哪里来,要看土耳其统计局9月30日发布的8月数据。8月总逆差增长22.3%,达到52.39亿美元。剔除能源和非货币黄金后,逆差只有10.88亿美元。两者之差约41.5亿美元,占逆差的79%,来自能源和黄金。
这种拆分也掩盖了一个事实:两项之外的核心贸易同样在恶化。8月剔除能源和黄金的进口增长9.6%,同类出口仅增长2.7%。1至8月逆差增长9.3%,升至657.93亿美元。
博拉特部长10月3日也指出,海湾持续7个月的战争推高了能源成本,这是逆差的主要压力。10月3日的初步数据没有单列9月能源进口账单。布伦特期货10月2日收于102.25美元。只要这一水平持续,能源项就会把月度逆差的底部抬高。
供给端在2026年看不到缓解。能源部长拜拉克塔尔10月3日表示,小型模块化反应堆法案草案已经就绪。这种反应堆在工厂以模块形式制造,规模较小。他还说阿库尤核电站几个月内将开始发电。这些举措预计不会对2026年第四季度的能源账单产生可测量的影响。
7月的喘息结束,储备再度买单
土耳其央行9月11日公布,7月经常账户录得3600万美元顺差,12个月经常账户逆差为407亿美元。顺差靠的是635亿美元的年度服务顺差,也就是旅游和运输收入。同月官方储备增加142.52亿美元。
到9月局面反转。据Bloomberg HT 10月1日报道,截至9月25日当周,总储备减少32亿美元至1712亿美元。净储备减少25亿美元至534亿美元。剔除掉期后的净储备降至399亿美元。这一口径扣除了与银行的外汇掉期,反映央行真正可用的外汇实力。
这一项一个月减少160亿美元,7月142.52亿美元的增量在一个月内全部回吐。旅游季结束后服务收入将减少,而商品逆差仍维持960亿美元的年度节奏。约束本身就在这里:960亿美元逆差的融资正从流量转向存量,也就是转向储备。
基金危机压向同一笔储备
据Gazete Oksijen报道,10月3日又有20名嫌疑人被羁押,基金调查的羁押人数升至85人。调查涉及217名嫌疑人,以及7家投资组合管理公司旗下的131只基金。Turkish Minute称,这些基金规模为183亿美元,涉及455,758名投资者。
安卡拉同一周试图通过刑事程序和TMSF(储蓄存款保险基金)化解危机。司法部长居尔莱克9月30日宣布,犯罪所得资产将转入TMSF下设的一只基金。Oksijen列出的查封资产包括约18亿里拉的2架飞机和约12亿里拉的5栋别墅。
按10月1日汇率,这两项合计约6100万美元,仅相当于183亿美元基金规模的千分之三。赔偿来源不止于此,但截至10月4日,总额和支付时间表都没有公布。储蓄被锁在131只基金里的家庭,正趁这段空白转向外汇。
Ekonomim整理的土耳其央行数据显示,国内居民外币存款3周增加61.75亿美元。过去2周,外资抛售了13亿美元的里拉国债。这两股资金流与960亿美元的贸易逆差压向同一处,即399亿美元的剔除掉期净储备。
CPI日程,储备约束
土耳其统计局将于10月5日周一10:00公布9月CPI。Paratic援引的Bloomberg HT 19家机构调查显示,中位预期为环比2.20%、同比30.30%。环比预测分布在2.03%至2.6%之间。8月同比通胀为31.51%。
即使数据接近预期,10月22日货币政策委员会会议的真正约束也将是储备,而不是通胀。政策利率自9月10日起维持在37%。外币存款3周流入已达61.75亿美元,此时降息会削弱里拉的收益优势。
市场目前只在10个基点的窄幅区间内为这一压力定价。Investing.com数据显示,土耳其5年期CDS从9月30日的246.40个基点升至10月1日的252.10个基点。10年期基准收益率10月2日收于32.84%,自9月25日以来一直处于32.77%至32.92%区间。
无法核实的部分
据土耳其出口商协会(TİM),9月对瑞士出口增长599%。初步数据没有说明这一跃升是否来自黄金,目前无法核实。9月能源进口金额要等到土耳其统计局10月底的最终数据,也就是大约4周后才能知道。截至10月4日,官方来源尚未公布土耳其央行直接售汇金额和TMSF基金的总规模。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1逆差高企,储备缓慢流失 | 50% | 9月CPI接近预期,布伦特维持在100至105美元区间,外币存款增幅降至每周10亿美元以下。 | 剔除掉期净储备维持在350亿至400亿美元区间,土耳其央行10月22日将利率维持在37%。 |
| H2储备门槛承压 | 30% | 10月能源账单把逆差推高到60亿美元以上,基金赔付时间表推迟,外币存款外逃加速。 | 剔除掉期净储备跌破350亿美元,土耳其央行被迫采取非利率紧缩或加息。 |
| H3外部平衡缓和 | 20% | 布伦特跌破95美元,TMSF公布赔付时间表,外资重新流入国债。 | 储备流失止住,年化逆差从960亿美元开始回落,降息讨论重新出现。 |
模块A
约束矩阵
结构性均值 4.3 · 操作性均值 2.5结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
TMSF基金的不确定性 数周
3/5被查封的2架飞机和5栋别墅约值30亿里拉;截至10月4日,基金总规模和支付时间表尚未公布。
旅游季结束 数月
3/57月635亿美元的年度服务顺差把经常账户推至3600万美元顺差;入秋后这一支撑减弱。
CPI公布 数日
2/59月CPI于10月5日10:00公布;调查中位数为环比2.20%、同比30.30%,环比预测在2.03%至2.6%之间。
数据缺口 数周
2/5初步数据未包含9月能源进口,对瑞士出口增长599%的来源也未说明;完整图景要到10月底才明朗。
模块B
信号与噪音
信号 71% · 噪音 29%
- 噪音
- 信号
- 信号
逆差的主体是能源和黄金。
8月总逆差为52.39亿美元,剔除能源和黄金后为10.88亿美元;差额约41.5亿美元,占逆差的79%。
- 噪音
TMSF基金将弥补基金危机的损失。
被查封的2架飞机和5栋别墅约值30亿里拉,约合6100万美元;而相关基金规模为183亿美元。
- 信号
- 信号
主权风险溢价重回250个基点以上。
土耳其5年期CDS从9月30日的246.40个基点升至10月1日的252.10个基点。
数据:土耳其5年期CDS ›Investing.com — Turkey CDS 5 Years USD Historical Data
- 信号
能源价格让逆差底部居高不下。
布伦特期货10月2日收于102.25美元;博拉特部长指出能源成本是逆差的主要压力。
数据:布伦特原油(期货) ›Investing.com — Brent Oil Futures Historical Data
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 主权债务 | 长期限里拉政府债券 | 储备流失和外资撤离推高期限溢价 | 0 | −− | + | −0.40 | ●●● | 0–3个月 | 10年期收益率相对33%门槛的位置 |
| 信用 | 土耳其美元计价主权信用 | 外部逆差和储备缓冲在CDS上的反映 | 0 | −− | + | −0.40 | ●●● | 0–3个月 | 5年期CDS相对240和260个基点的位置 |
| 外汇 | 土耳其里拉 | 资金转入外币存款与动用储备管理汇率 | − | −− | + | −0.90 | ●●● | 0–3个月 | 每周剔除掉期净储备和外币存款数据 |
| 股票 | 土耳其银行股 | 基金危机波及银行牌照及融资成本 | 0 | −− | + | −0.40 | ●●● | 3–12个月 | 银行监管局(BDDK)是否再将机构移交TMSF |
| 大宗商品 | 布伦特原油 | 土耳其能源进口账单 | 0 | + | −− | −0.10 | ●●● | 0–3个月 | 布伦特期货相对105美元门槛的位置 |
二阶效应
然后会怎样?
起点
9月年化贸易逆差达960亿美元,超过2025年底水平;剔除掉期后的净储备一个月减少160亿美元,降至399亿美元。
- 1
经常账户数周内
旅游季结束后服务收入减少。只要布伦特维持在100美元以上,能源进口就会让月度逆差保持在50亿美元以上,经常账户逆差再度扩大。
观察指标: 11月初公布的10月初步贸易数据,以及土耳其央行的8月国际收支数据
- 2
储备数周内
外汇需求和逃离基金危机的家庭购汇需求都由储备承接;剔除掉期后的净储备继续以每周约30亿美元的速度流失。
观察指标: 10月8日公布的10月2日当周储备数据中,剔除掉期净储备是否跌破370亿美元
- 3
主权风险溢价数月内
储备缓冲变薄后,土耳其央行在10月22日失去降息空间;CDS和长期里拉收益率上升,财政部和银行的外债展期成本随之增加。
观察指标: 10月22日货币政策委员会决议,以及土耳其5年期CDS相对260个基点的位置
打断链条的条件
若布伦特持续跌破90美元,TMSF基金和资本市场委员会的阶段性赔付止住外币存款外逃,或者类似7月58亿美元证券投资流入的外资回流,这一链条会在第二步断开。
触发因素
关注阈值
| 指标 | 阈值 | 今日 | 含义 |
|---|---|---|---|
| 土耳其5年期CDS | > 260基点 | — | 若收盘站稳在10月1日252.10个基点之上的260,说明外部逆差和储备流失已传导至主权风险溢价,外债展期成本上升。 |
| 土耳其5年期CDS | < 240基点 | — | 回落至240个基点以下,说明10月8日和15日的储备数据显示流失已经止住,外资把基金危机视为一次性事件。 |
| 土耳其10年期国债收益率 | > 33% | — | 若从10月2日的32.84%持续升破33%,表明外资仍在撤出里拉国债,10月22日的降息预期已经熄灭。 |
| 布伦特原油(期货) | > 105美元 | — | 若从10月2日的102.25美元升破105美元,能源账单把月度逆差再度推高到60亿美元以上的风险将加大。 |
来源
- 土耳其贸易部 — 贸易部长厄梅尔·博拉特公布9月对外贸易数据
- Ticaret Gazetesi — 8月出口增长8.1%,进口增长10.5%(土耳其统计局)
- Forbes Türkiye — 7月经常账户录得3600万美元顺差
- Bloomberg HT — 土耳其央行储备降势延续
- Ekonomim — 外资大举抛售国债
- Gazete Oksijen — 基金调查再有20人被羁押,羁押人数升至85人
- Hürriyet — 居尔莱克部长:犯罪所得资产将转入TMSF基金
- Turkish Minute — Erdoğan downplays $18 billion fund crisis
- Paratic — 9月通胀预期如何?调查指向2.2%
- CNN Türk Finans — 9月通胀数据的公布日期与时间
- QNB Invest — 土耳其央行2026–2027年利率决议日程
- AA — 拜拉克塔尔部长在东南部TEKNOFEST介绍土耳其核能目标
- Investing.com — Turkey CDS 5 Years USD Historical Data
- Investing.com — Turkey 10-Year Bond Yield Historical Data
- Investing.com — Brent Oil Futures Historical Data
相关报告
IV宏观与债务·分析·土耳其及周边
基金危机波及银行,关键已转向监管的公信力
基金危机这次把一家吸收参与资金的银行推到了储蓄存款保险基金(TMSF)手中。该行的两张许可证都出自如今正在接受调查的BDDK领导层。资产负债表或许不大,但外资现在追问的是许可证背书还有多可信。
土耳其及周边组 · 2026年11月19日 · 7分钟
IV宏观与债务·分析·亚太
各国同步紧缩堵死汇率渠道,能源账单只能由内需买单
市场为美联储计入62个基点的加息,并预期欧洲央行、英国央行和日本央行在12月加息。尽管如此,欧元仍低于1.10美元,日元停在159。加息无法推高本币时,能源进口国只能靠压缩需求来换取通胀回落。
宏观与债务市场组 · 2026年11月18日 · 8分钟
VI能源与供应·分析·土耳其及周边
基尔库克管道重启,陆路上限取决于闲置产能而非管道
伊拉克11月17日开始通过2014年以来一直关闭的联邦管道向杰伊汉每日泵送12万桶原油,目标是50万桶。但伊拉克10月日产量已达460万桶,距可持续产能只剩27万桶。
土耳其及周边组 · 2026年11月18日 · 8分钟