IV 宏观政策与主权债务·分析·欧洲
债市替欧洲央行收紧,德债缓冲却在10月消融
欧洲央行10月29日一致决定将存款利率维持在2.50%,并以融资条件收紧作为观望理由。然而德国10年期收益率在10月从3.60%降至3.36%;观望理由中的核心国部分,到12月可能已经消失。
宏观与债务市场组 · 2026年10月30日 · 阅读约8分钟 · 12 个来源
重要性
噪音:拉加德宣布将于2027年2月7日离任,盖过了决议本身。信号:欧洲央行把观望与债券收益率收紧挂钩,但德国10年期国债收益率从10月1日的3.60%降至10月29日的3.36%,法德利差也从10月22日174.6个基点的高点收窄至153.4个基点。收紧集中在法国和超大规模科技公司的长期债发行上,而不在核心国。美国9月核心PCE同比升至3.1%,也强化了美联储12月加息的预期;两家央行正朝同一方向走。
影响
- 欧洲央行一致决定将存款利率维持在2.50%;拉加德表示委员会讨论了加息,若无重大变化,方向是明确的。
- 欧元短期利率(€STR)期货隐含的存款利率为12月2.73%、2027年底3.23%;市场对12月加息的定价概率超过80%。
- 美国第三季度增长3.4%,9月核心PCE同比3.1%;市场对美联储12月9日加息的定价概率约为85%。
噪音
拉加德提前离任改变了欧洲央行的政策方向
信号
欧洲央行所说的收紧在核心国已于10月回吐
决议如期,理由已变
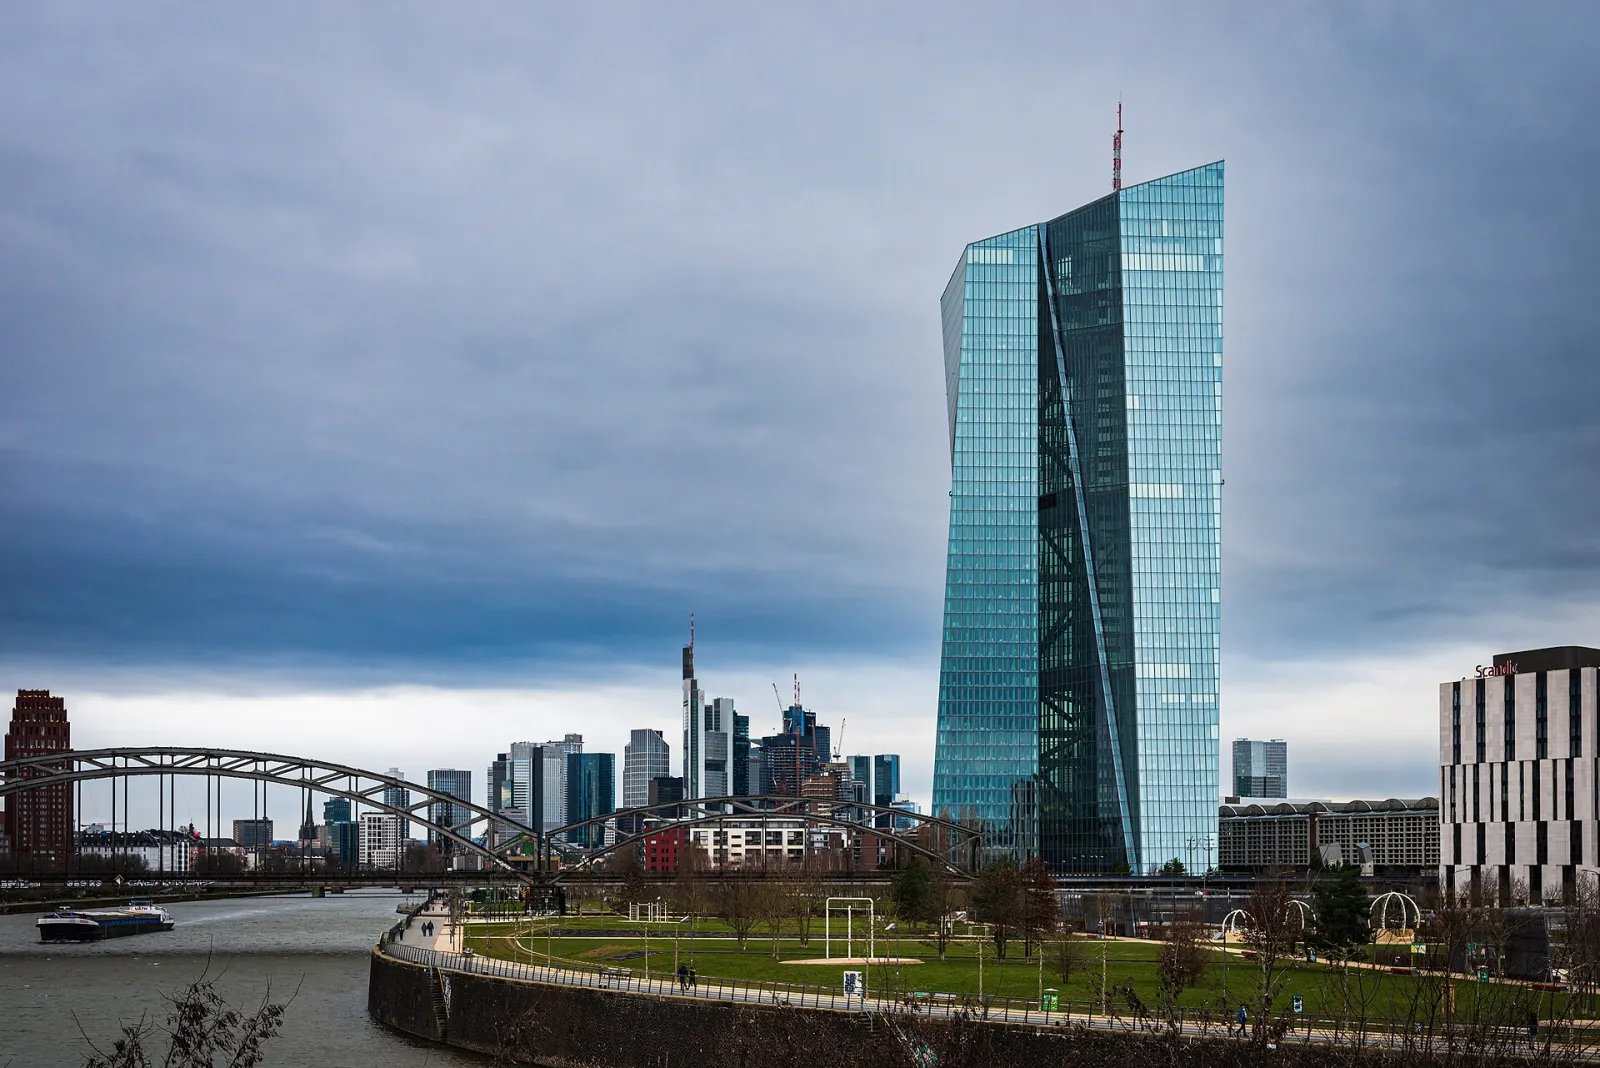
我们昨天的报告把美联储的观望解读为长期通胀风险。10月29日,欧洲央行在法兰克福沿用了同样的做法,但理由的构建不同。三项政策利率维持不变:存款便利利率2.50%,主要再融资利率2.65%,边际贷款利率2.90%。拉加德表示,管理委员会讨论过加息,但一致选择了观望。9月整体通胀升至3.8%,能源通胀升至18.9%;剔除能源的通胀则仅从2.1%升至2.3%。
欧洲央行的观望建立在两根支柱上。第一根是工资:拉加德说,工资追踪指标显示2026年余下时间的工资增速在2.5%–2.8%区间。第二根是融资条件:声明写道,自上次会议以来这些条件已经收紧。拉加德称,自9月数据截止以来,10年期国债收益率上升了约35个基点。据Euronews援引的ING测算,收益率上升的效果在德国相当于约25个基点、在法国相当于近50个基点的加息。
收紧落在谁身上
第二根支柱在10月不断被侵蚀。据Ideal Investisseur的每日数据,德国10年期收益率10月1日为3.60%,10月29日降至3.36%;Investing.com给出的月内降幅约为30个基点。也就是说,欧洲央行所说的收紧中属于核心国的部分,月内已大部分回吐。收紧留在了法国:法国10年期收益率10月22日升至5.13%,利差以174.6个基点创下2011年以来最宽水平。穆迪维持法国评级后,利差在10月29日收窄至153.4个基点。
这一区分是12月决议的关键。拉加德列出,12月之前将有新的工作人员预测、两次通胀数据以及第三季度增长数据。如果核心国收益率不再回升,观望的融资理由就只是法国的特有问题。拉加德说,法国问题的首要解决办法在巴黎,传导工具则取决于已公布的标准。欧洲央行的传导保护工具(TPI,一种针对无序利差购买国债的工具)从未动用过,FXStreet认为本周启用的可能性很小。
谁在填满长端
拉加德表示,收益率上升也部分来自超大规模科技公司——即运营大型云计算和人工智能基础设施的企业——的债券发行。据LSEG FTSE Russell 10月29日的报告,截至10月初,五家公司的发行额达2181亿美元,而2025年全年为1073亿美元。其中欧元计价部分为246.5亿美元,平均期限17.27年,远高于公司债指数的10.95年。据欧洲央行8月31日的博客,这些债券的主要买家是保险公司和养老基金。
保险与资本成本的视角在这里发挥作用。保险公司需要长期债券来匹配长期负债,但资产负债表容量有限。同一张资产负债表上,既有17年期的超大规模科技公司债券在争取,也有11月面临密集到期的法国国债在争取。欧洲央行的博客认为这种挤出风险目前有限,但也写道,需求自2026年年中以来有所减弱。据LSEG,这一组别的利差为119个基点,比指数高出33个基点;长端供给如今要靠溢价才能消化。
大西洋彼岸
美国数据并没有让欧洲央行的决策更轻松。据美国经济分析局,第三季度实际GDP按年化计算增长3.4%,国内私人最终销售加速至4.9%。9月PCE物价指数同比上涨3.6%,核心指数上涨3.1%。据CME FedWatch,美联储12月9日加息的概率约为85%。如果两家央行在同一周倾向加息,利差就不会支撑欧元。据FXStreet,10月29日欧元兑美元跌至1.1110附近,接近17个月低点,两个月内贬值约5%。
欧元走弱会放大能源冲击,因为石油以美元计价。据Investing.com,10月29日即将到期的12月ICE布伦特合约报每桶114美元左右;近月合约换到1月后,主力价格可能因换月而向下跳。因此,欧洲央行12月的能源假设需要以欧元计价来解读。即使以美元计的油价不变,欧元5%的跌幅也会抬高以欧元计的进口能源账单。
Talay的解读
10月决议真正传递的信息不是观望本身,而是观望理由能撑多久。欧洲央行在核心国的收紧缓冲在10月消融了约24个基点;法国的压力则被定性为需要靠财政政策而非利率解决的问题。€STR期货隐含12月存款利率2.73%,这一定价几乎已完全计入加息。因此,我们认为12月加息25个基点是最可能的路径,并给予60%的概率。会推翻这一判断的情况是:12月之前德国国债收益率重回3.60%,或法国利差突破174.6个基点的高点。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H112月加息25个基点 | 60% | 10月和11月通胀保持在3.5%以上,德国国债收益率在3.40%附近横盘,新预测上调2027年通胀 | 存款利率升至2.75%;欧洲央行为拉加德最后一次会议所在的2月保留再次加息的选项 |
| H2观望延续到2月 | 25% | 第三季度增长疲弱,信贷增速跌破4%,换月后油价明显回落 | 欧洲央行12月按兵不动,把加息留到拉加德的最后一次会议;方向明确的表态不变 |
| H3法国引发的暂停 | 15% | 法国利差突破174.6个基点,11月27日标普评级结果不利 | 欧洲央行维持利率不变,转而强调传导保护工具及其标准;政策方向变得不明朗 |
模块A
约束矩阵
结构性均值 3.8 · 操作性均值 2.7结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
能源推动的整体通胀 · 欧盟
5/59月整体通胀3.8%,能源通胀18.9%;欧洲央行声明写道,能源价格高于9月基准情景,未来几个季度整体通胀将明显高于目标。
法国的借贷成本 · 欧盟
4/5法国10年期收益率10月22日升至5.13%,利差174.6个基点,为2011年以来最宽;10月29日收窄至153.4个基点。11月是法国国债集中到期的月份。
美国收紧与欧元疲软 · 美国
3/5市场对美联储12月加息的定价概率约为85%;欧元两个月贬值约5%至1.1110附近,令以美元计价的能源进口更贵。
执行委员会换届 · 欧盟
3/5拉加德将于2027年2月7日离任;6人执行委员会在2027年上半年还将空出2个席位,其中包括首席经济学家连恩的席位。
操作性摩擦暂时 · 随时间缓解
12月前的数据密集期 数周
3/512月决议前将公布新预测、两次通胀数据、第三季度增长和两次失业率数据;拉加德表示会特别关注基础通胀。
长期公司债供给 数月
3/5截至10月初,超大规模科技公司发行额达2181亿美元,平均期限17.27年;它们在保险公司和养老基金的资产负债表上与国债竞争。
布伦特合约换月 数日
2/510月29日即将到期的12月ICE布伦特合约报114美元左右;换到1月合约可能让主力价格出现人为下跌。
模块B
信号与噪音
信号 71% · 噪音 29%
- 噪音
拉加德提前离任改变了欧洲央行的政策方向
拉加德将于2027年2月7日离任,比任期结束早约9个月;但决议是一致作出的,期货隐含12月存款利率2.73%,加息定价依旧。
Euronews — ECB holds rates at 2.5% as Lagarde announces early exit
- 信号
欧洲央行所说的收紧在核心国已于10月回吐
德国10年期国债收益率10月1日为3.60%,10月29日为3.36%;法德利差从10月22日的174.6个基点降至153.4个基点。
- 信号
市场几乎已完全计入12月加息
€STR期货隐含存款利率12月为2.73%、2027年底为3.23%;预计12个月内收紧约75个基点。
Trading Economics — Germany 10-year Bund yield news, 29 October 2026
- 信号
长端供给压力的来源之一是人工智能债务
截至10月初,五家超大规模科技公司发行2181亿美元,是2025年1073亿美元的两倍;平均期限17.27年,相对指数溢价33个基点。
LSEG FTSE Russell — AI's borrowing boom: What it means for bond indices
- 信号
美国月度通胀动能再度向上
9月PCE物价环比上涨0.5%、同比3.6%;核心指数环比上涨0.3%、同比3.1%。
- 噪音
欧洲央行正准备为法国启用传导保护工具
该工具从未动用过;拉加德提醒标准已经公布,FXStreet认为本周启用的可能性很小。
FXStreet — ECB Press Conference: Lagarde speaks on policy outlook after leaving key rates unchanged
- 信号
欧元疲软放大了以欧元计的能源冲击
10月29日欧元跌至1.1110附近,接近17个月低点,两个月内贬值约5%。
数据:欧元/美元 ›FXStreet — ECB Press Conference: Lagarde speaks on policy outlook after leaving key rates unchanged
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 主权债务 | 欧元区短期国债 | 欧洲央行12月决议及通胀初值 | −− | + | + | −0.80 | ●●● | 0–3个月 | 12月隐含存款利率2.73%的变化 |
| 主权债务 | 法德10年期收益率利差 | 法国财政日程与11月到期 | − | 0 | −− | −0.90 | ●●● | 0–3个月 | 利差相对153.4至174.6个基点区间的位置 |
| 外汇 | 欧元兑美元 | 欧洲央行与美联储的利差及能源账单 | + | − | −− | +0.05 | ●●● | 0–3个月 | 欧元兑美元相对1.1095的走势 |
| 信用 | 欧元投资级公司债 | 超大规模科技公司的长期供给与保险公司需求 | − | 0 | − | −0.75 | ●●● | 3–12个月 | 超大规模科技公司组别相对指数33个基点的溢价 |
| 信用 | 土耳其欧元计价外债融资 | 欧元利率与欧洲需求 | − | 0 | − | −0.75 | ●●● | 3–12个月 | 土耳其5年期CDS及欧元计价发行条件 |
二阶效应
然后会怎样?
起点
欧洲央行10月29日把观望与融资条件收紧挂钩,但德国10年期收益率在10月从3.60%降至3.36%,法国利差从174.6个基点收窄至153.4个基点;观望的核心理由已经弱化。
- 1
政策利率数周内
随着核心国缓冲消融,12月的工作人员预测会上调能源影响,欧洲央行将存款利率提高到2.75%;欧元区2年期收益率随之上升。
观察指标: 欧元区10月和11月通胀初值,以及12月会议的预测
- 2
银行信贷数月内
更高的政策利率把企业贷款利率推高到3.8%以上;第三季度收紧的信贷标准在第四季度继续收紧,企业贷款增速跌破4.2%。
观察指标: 欧洲央行银行贷款调查(1月)及月度企业贷款增速
- 3
外部需求数月内
信贷收缩削弱欧元区的投资和进口需求;土耳其对其最大出口市场的销售放缓,以欧元计收入的出口商利润率收窄。
观察指标: 土耳其出口商大会(TİM)月度数据中对欧盟出口的同比变化
打断链条的条件
如果换月后布伦特明显回落、10月通胀降至3.8%以下,或法国利差突破174.6个基点、促使欧洲央行转向传导工具而非利率,链条将在第一步中断。
触发因素
关注阈值
| 指标 | 阈值 | 今日 | 含义 |
|---|---|---|---|
| 欧元/美元 | < 1.1095 | 1.1130 | 跌破6–8月涨幅的61.8%回撤位,表明欧元疲软正在放大进口能源通胀,并使12月加息成为定局 |
| 美国10年期国债收益率 | > 5.04 | 5.05 | 美国长端收益率突破决议当天的高点,说明大西洋两岸的期限溢价在同步上升,欧洲央行的核心国缓冲可能被外部因素重新筑起 |
| 布伦特原油(期货) | > 114 | 114.88 | 换月到近月合约后布伦特仍高于114美元,将确认能源通胀会持续高于欧洲央行9月的基准情景 |
来源
- European Central Bank — Monetary policy decisions, 29 October 2026
- European Central Bank — Monetary policy statement and Q&A, 29 October 2026
- Euronews — ECB holds rates at 2.5% as Lagarde announces early exit
- Ideal-Investisseur — 法国与德国国债价差
- Investing.com — Bund yields slip ahead of ECB; Fed's hold keeps U.S. yields steepening
- FXStreet — ECB Press Conference: Lagarde speaks on policy outlook after leaving key rates unchanged
- Trading Economics — Germany 10-year Bund yield news, 29 October 2026
- LSEG FTSE Russell — AI's borrowing boom: What it means for bond indices
- ECB Blog — Big tech, big debt: when US tech giants tap the euro area bond market
- BEA — Gross Domestic Product, 3rd Quarter 2026 (Advance Estimate)
- BEA — Personal Income and Outlays, September 2026
- ABC News — US economy grew at 3.4% annualized rate in 3rd quarter
相关报告
VII再保险·分析·欧洲
1月续约价格走低,战争险却卡在自身门槛
分析师预计2027年1月1日财产巨灾再保险价格下降10%–20%;行业资本达8000亿美元,比2022年低点高出40%。但在同一市场,战争、恐怖主义和政治暴力险种自2001年以来首次出现亏损。这次续约不会只有一个价格,而会形成两道不同的门槛。
Talay Insight 编辑部 · 2026年10月30日 · 9分钟
IV宏观与债务·分析·美洲
加拿大加息曲线走平,美联储按兵不动曲线变陡
加拿大央行10月28日把利率上调至2.50%。美联储同日以10比2的投票维持在3.75%至4.00%。两项决定应对的是同一场能源冲击。但加拿大抬升的是短端,美国抬升的是长端。市场没有把按兵不动解读为宽松,而是定价为通胀风险。
宏观与债务市场组 · 2026年10月29日 · 7分钟
IV宏观与债务·分析·美洲
同一场能源冲击,让三家央行走上三条路
美联储和加拿大央行10月28日公布决议,欧洲央行10月29日公布。三家面对的是同一场油气冲击,但市场对渥太华定价的是加息,对华盛顿是鹰派按兵不动,对法兰克福则是躲在信贷收紧背后的观望。
宏观与债务市场组 · 2026年10月28日 · 7分钟