换月没有缓解短缺,紧张转到了1月布伦特
12月布伦特10月30日以117.64美元到期,主力报价降至113.43美元。这4.21美元的下跌是合约切换,并非缓解。1–2月价差3.87美元,仍高于我们3美元的门槛;短缺已转到新的近月合约。
能源与航运组 · 2026年10月31日 · 阅读约8分钟 · 17 个来源
重要性
噪音:布伦特从117.64美元降到113.43美元,以及特朗普称战争很快结束。信号:1月合约从10月27日到10月30日上涨4.02美元,2027年12月合约只涨0.95美元,2029年12月及之后的合约在10月30日下跌。市场并不认为战争会长期持续,却把未来6–12个月的每桶油定价得极为稀缺。决定这一价格的不是OPEC+配额,而是实际有多少桶油驶出霍尔木兹海峡。
影响
- 1月布伦特10月30日收于113.43美元;1–2月价差为3.87美元,1月与2027年12月相差25.32美元,与2036年底合约相差52.41美元。
- 据Kpler,10月霍尔木兹日均流量为1110万桶,但截至10月28日当周降至730万桶,比战前低40%以上。
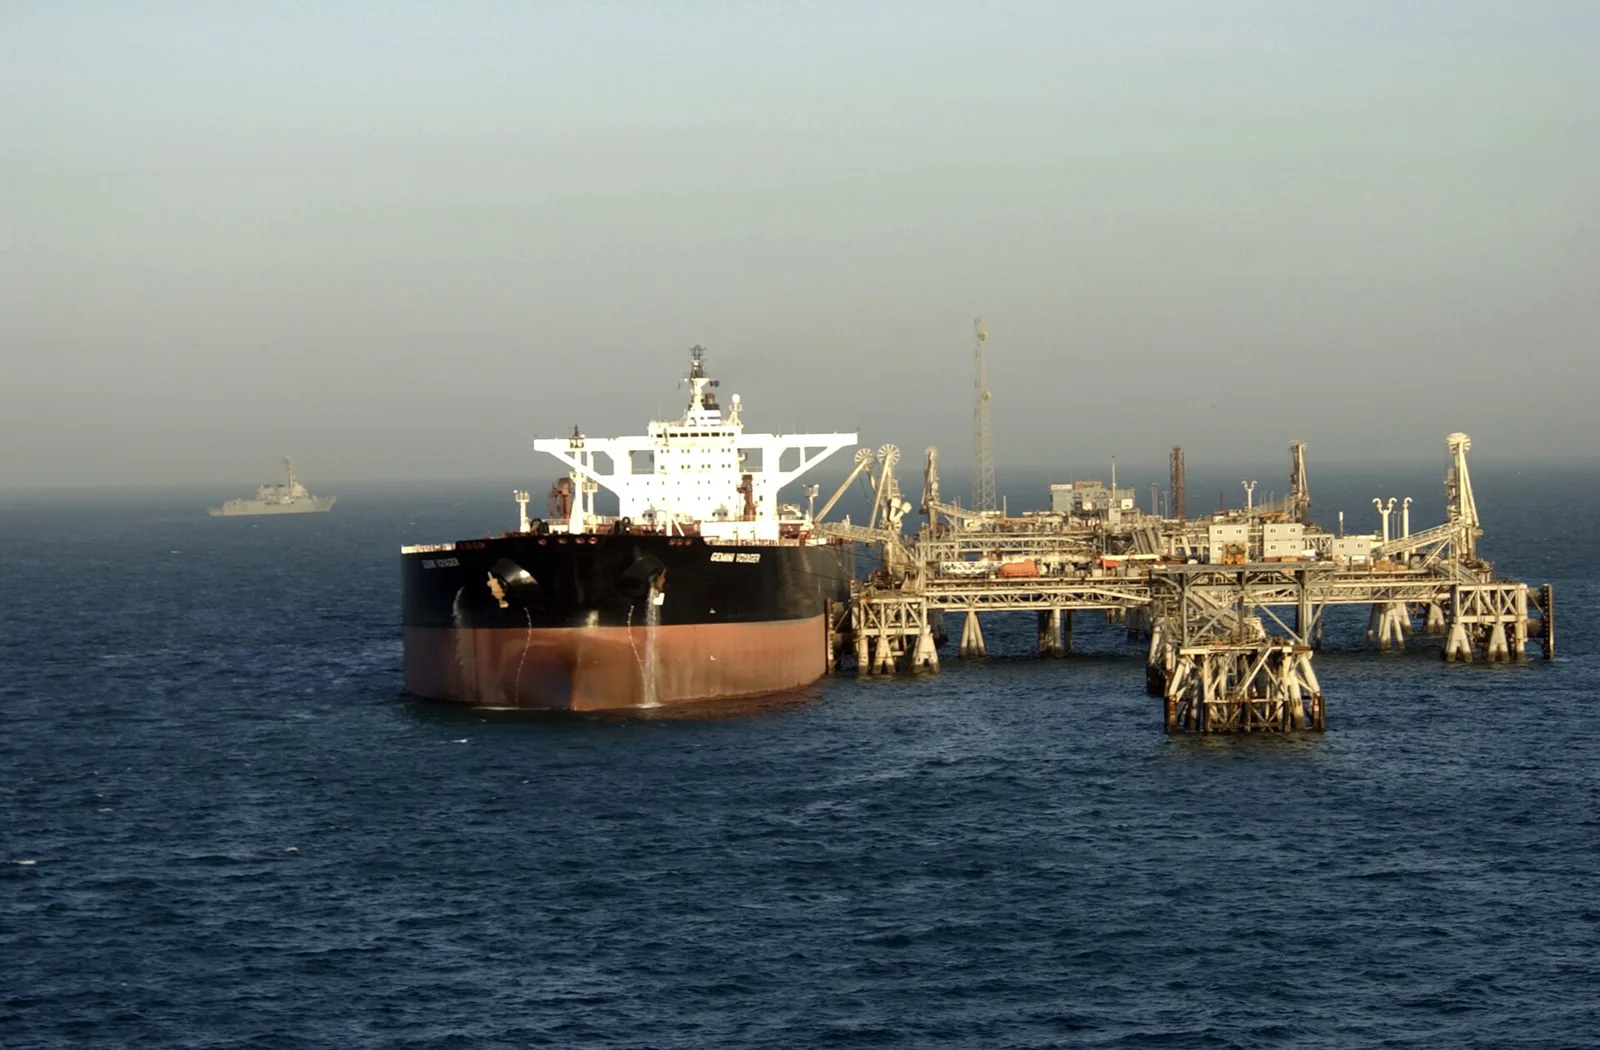
- 据CNBC,全球约20%的超大型油轮被绑定在海湾穿梭运输体系上,海湾出口运费升至每桶21美元,9月为6.50美元。
噪音
布伦特从117.64美元跌至113.43美元,风险溢价正在消退
信号
1–2月价差3.87美元,把短缺带到了新的近月
噪音在标题,信号在价差
10月30日的标题把两个数字放在一起。12月合约在最后一天上涨2.76美元,以117.64美元到期;1月合约上涨2.63美元,收于113.43美元。连续序列切换到1月后,价格看似下跌4.21美元,其实两份合约当天都在上涨。我们10月29日的报告事先指出过这一虚假断裂,并为1–2月价差设定了3美元的门槛。据Oilprice 10月30日报价,1月为113.43美元,2月为109.56美元,价差3.87美元。门槛守住了:短缺并非到期挤压,而是转到了近月。
曲线的转折点透露出更多信息。按10月27日收盘价,1月为109.41美元,2027年6月为95.77美元,2027年12月为87.16美元。10月30日,这些合约分别为113.43、98.22和88.11美元:近月上涨4.02美元,远月上涨0.95美元。同一天,2028年12月下跌0.08美元,2029年12月下跌0.21美元。市场把上升的风险计入到2027年底,却让2029年变得更便宜。盛宝银行(Saxo)对战后70–90美元的预测,也符合这一形态。
1 · 地缘供应与物流约束
约束不在于海峡是开是关,而在于过境靠多少艘船、用谁的资产负债表来完成。数字因此无法对齐。IMF PortWatch显示10月25日过境2次。Windward 10月29日统计到13次,其中4次关闭了AIS。Strait of Hormuz Ship Monitor显示,截至10月31日10:31 UTC的24小时内过境45次,运出140万桶。英国海上贸易行动办公室(UKMTO)10月30日显示,通行量比战前低约70%。Kpler公布的10月均值为日均1110万桶,最后一周为730万桶。这些数字大多在衡量不同的窗口和方法。
流动的代价体现在运费和保险上。据CNBC,阿曼湾至亚洲的超大型油轮日租金从9月初的24.9万美元升至10月第一周的90万美元以上;运费从每桶6.50美元升至21美元。路透社9月25日给出的霍尔木兹战争险费率为6%–9%,7天保障每24小时重新审议一次。一份10月31日的二手汇编转述的是3%–8%;我们无法核实Insurance Business的原文。门槛在于:如果10月29日首次成功的帽贴雷袭击把费率推过10%,国家船队之外仅剩的船只也会退出计算。
2 · 供应安全与关键阈值
OPEC+不会在11月1日给这道方程增加新桶。路透社10月27日采访的3位消息人士预计,7个核心成员将维持12月目标;决定尚未作出。配额并非有约束力的限制,因为多数成员的产量低于目标。据彭博社,沙特9月产量增加三分之一,超过日均800万桶;路透社调查的OPEC总量为2149万桶。至于10月沙特出口估算,不同追踪机构给出的数字在日均540万至699万桶之间。Kpler显示,拉斯坦努拉装船量下降29%。
成品油一侧的缓冲正在变薄。国际能源署(IEA)10月15日决定加快释放1亿桶,其中超过2000万桶柴油将投放市场;3月的承诺为4亿桶,已释放3.3亿桶。IEA数据显示,中东成品油发运量9月为日均190万桶,战前为470万桶。截至9月底,观测库存比战前低5.09亿桶。据美国能源信息署(EIA),10月23日美国馏分油库存为1.028亿桶;纽约港柴油10月27日为每加仑4.687美元,9月16日的2026年高点为5.365美元。储备耗尽的那条线,是本节最硬的门槛。
3 · 二阶影响
同一海湾约束也延伸到天然气。TTF 10月30日突破100欧元,欧盟储气率10月29日为74.89%,比5年均值低约11个百分点。石油找到了离开海湾的路,卡塔尔液化天然气却没有。穿梭体系保住了原油流量,却绑定了20%的超大型油轮,抬高了其他航线的运费。在成品油和天然气进口国,成本先进入工业,再进入通胀和经常账户。正因如此,标题上4.21美元的下跌并不会缩小土耳其的账单。
4 · 证伪条件
如果1–2月价差跌破1美元,且Kpler周度流量回到日均1100万桶以上,这一解读就被推翻。那样的话,730万桶只是暂时偏离,近月溢价只是标题恐慌。伊朗周末对卡塔尔作出积极回应,会在第一环切断这一链条。近月布伦特若超过战时118.35美元的最高收盘价,则会使H2走到前面。相对10月29日的报告,我们把H2从30上调至35,把H3从20下调至15;理由是10月创纪录的袭击次数和帽贴雷手法。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1短缺留在近月 | 50% | 伊朗作出部分回应,决定拖到11月3日之后,OPEC+在11月1日维持目标。 | 流量保持在日均700万–1100万桶区间,柴油和运费继续紧张。 |
| H2打击与海湾报复 | 35% | 11月3日后美国发动打击,或帽贴雷和胡塞袭击造成某处设施的已证实损伤。 | 穿梭体系放缓,成品油供应收紧,战争险逼近10%的门槛。 |
| H3卡塔尔方案抹去溢价 | 15% | 封锁与核问题的先后顺序找到方案,开始商讨霍尔木兹开放时间表。 | 近期交割溢价回落,曲线前端趋平。 |
模块A
约束矩阵
结构性均值 4.3 · 操作性均值 2.7结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
战争险费率不确定 数日
3/5路透社9月25日给出6%–9%;10月31日的二手汇编转述3%–8%。最新经纪商报价无法核实。
统计差异 数周
3/5沙特出口估算为日均540万–699万桶;霍尔木兹过境次数因来源不同在13至45之间。
OPEC+配额决定 数日
2/5预计11月1日维持12月目标;200万桶额外减产持续到年底,产能审计已推迟。
模块B
信号与噪音
信号 50% · 噪音 50%
- 噪音
布伦特从117.64美元跌至113.43美元,风险溢价正在消退
下跌来自合约切换:10月30日12月合约上涨2.76美元,1月合约上涨2.63美元。两者4.21美元的差距并非市场变动。
数据:布伦特原油(期货) ›FinanceFeeds — Brent Crude Oil Price at $113.43: OPEC+ Meets Sunday
- 信号
1–2月价差3.87美元,把短缺带到了新的近月
10月30日报价1月113.43美元、2月109.56美元。自10月27日以来,1月上涨4.02美元,2027年12月仅上涨0.95美元。
数据:布伦特原油(期货) ›Oilprice.com — Brent Crude Oil Futures Contracts(2026年10月30日报价)
- 噪音
特朗普称战争很快结束,供应正在恢复正常
特朗普10月30日没有说明如何结束;伊朗的7项条件仍在,UKMTO统计10月袭击超过30起。
CBS News — Iran War Updates: Trump says war going to end soon as Qatar pushes for a U.S.-Iran deal
- 信号
霍尔木兹流量最后一周降至日均730万桶
据Kpler,10月均值为1110万桶,截至10月28日当周测得730万桶;比战前基准低40%以上。
数据:霍尔木兹海峡通行量 ›CNBC — Tankers defy sharp escalation of Iranian attacks to keep crude oil flowing through Strait of Hormuz
- 噪音
OPEC+周日的决定将决定供应
3位消息人士称目标不变,多数成员产量低于配额;决定不会改变实物桶数。
Oil & Gas 360 — OPEC+ expected to hold December oil targets steady as supply disruptions persist
- 信号
帽贴雷手法把威胁从航线转到船体
据路透社消息人士,10月29日一艘小艇在Louise 1号上安放了2枚帽贴雷;美国中央司令部(CENTCOM)则称航道已完成扫雷。
数据:霍尔木兹海峡通行量 ›gCaptain (Reuters) — Tanker in Strait of Hormuz Hit by Limpet Mines, Security Sources Say
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 大宗商品 | 布伦特近月价差 | 实际流量下降和成品油缓冲使近月相对远月保持昂贵 | + | ++ | −− | +0.90 | ●●● | 0–3个月 | 1–2月价差和1美元门槛 |
| 大宗商品 | 中间馏分油和欧洲天然气 | 成品油发运下降和储气缺口源于同一海湾约束 | + | ++ | − | +1.05 | ●●● | 0–3个月 | EIA馏分油库存和欧盟储气率 |
| 运费与保险 | 海湾出口油轮运费和战争险费率 | 超大型油轮持续被占用,袭击转向船体,抬高航次成本 | + | ++ | −− | +0.90 | ●●● | 0–3个月 | 霍尔木兹单次过境报价和10%门槛 |
| 波动率 | 石油期权波动率 | 11月3日后的决定和卡塔尔回复放大价格跳动 | 0 | ++ | − | +0.55 | ●●● | 0–3个月 | 白宫表态和布伦特隐含波动率 |
二阶效应
然后会怎样?
起点
10月30日布伦特1–2月价差保持在3.87美元,1月合约较10月27日上涨4.02美元;Kpler周度霍尔木兹流量降至日均730万桶。
- 1
库存与战略储备数周内
近期交割溢价持续时,买家转向提取库存,IEA加快释放的1亿桶就不是新增供应,而是不断消融的缓冲。
观察指标: EIA周度馏分油库存和IEA 11月石油报告
- 2
运费与炼油利润数周内
缓冲变薄后成品油价差走阔;20%的超大型油轮仍绑定在海湾,运费也不会下降,每桶21美元的运输负担继续存在。
观察指标: 海湾至亚洲运输成本和纽约港柴油现货价格
- 3
经常账户数月内
在成品油和天然气进口国,成本传导至通胀和经常账户;尽管标题上的布伦特下跌,土耳其的柴油和天然气账单仍在扩大。
观察指标: 土耳其月度能源进口和能源市场监管局(EPDK)柴油价格
打断链条的条件
如果Kpler周度流量回到日均1100万桶以上,1–2月价差跌破1美元,或伊朗积极回应卡塔尔草案,这一链条会在第一环中断。
触发因素
关注阈值
来源
- Oilprice.com — Brent Crude Oil Futures Contracts(2026年10月30日报价)
- CNBC (Reuters) — Oil jumps 2%, settles at 6-month highs on fears of escalation in Iran
- CNBC — Tankers defy sharp escalation of Iranian attacks to keep crude oil flowing through Strait of Hormuz
- FinanceFeeds — Brent Crude Oil Price at $113.43: OPEC+ Meets Sunday
- Commodity Board — Oil curve turns steep backwardation as geopolitics inflate risk premium
- Straits — Strait of Hormuz News, October 31, 2026
- Windward — Strait of Hormuz Daily Intelligence(2026年10月30日)
- Strait of Hormuz Ship Monitor — 2026年10月31日每日统计
- Al Jazeera — Oman rescues 25 from burning oil tanker in Strait of Hormuz
- Gulf News — Saudi oil keeps flowing despite attacks, say trackers: Why counting barrels is not easy
- gCaptain (Bloomberg) — Middle East Oil Flows Near Prewar Levels Defy Hormuz Attacks
- Oil & Gas 360 — OPEC+ expected to hold December oil targets steady as supply disruptions persist
- Insurance Journal (Reuters) — War risk premiums for Saudi-linked tankers at Yanbu and Hormuz(2026年9月25日)
- gCaptain — IEA Moves to Accelerate Oil Reserve Releases as Hormuz Crisis Drags On
- Energy News Beat — Houthis Claim Hits on Three Saudi Oil Sites, and Diesel Pays First
- CNBC — A cold winter risks another gas price shock in Europe as stocks dwindle to record lows
- Oilprice.com — European Gas Tops 101 Euros for First Time Since 2022
相关报告
VI能源与供应·深度分析·中东与北非
海湾闲置产能困在井口,出口钥匙握在保险手中
11月2日,伊朗提出两天开放霍尔木兹海峡的方案,1月布伦特原油随之下跌7.63%。沙特9月产量比产能低380万桶/日,而欧佩克+的有效闲置产能仅为27万桶/日。决定供应的不是配额,而是出口通道;决定出口通道的,是战争险。
能源与航运组 · 2026年11月3日 · 12分钟
VII再保险·分析·中东与北非
再保险降价未传到运费,战争险费正计入每桶油价
财产巨灾再保险1月将再度降价,但海上战争险的赔付已超过保费。在霍尔木兹海峡,一艘超级油轮单航次的战争险费可达2000万美元。折合每桶约10美元,并经由运费进入商品成本。
能源与航运组 · 2026年11月3日 · 9分钟
VI能源与供应·深度分析·中东与北非
保险退场之处,国家船队运走海湾原油
12月布伦特合约于10月30日到期,头条价格将下跌约5美元。真正的约束不在曲线而在保障:霍尔木兹海峡的战争险费率达船体价值的6%–10%,独立船东已经撤出,海湾供应如今由约230艘与国家相关的油轮承运。
能源与航运组 · 2026年10月30日 · 11分钟