VI Энергетическая политика и безопасность поставок·Анализ·Ближний Восток и Северная Африка
Нефть упирается не в баррели, а в танкеры, запертые у Ормуза
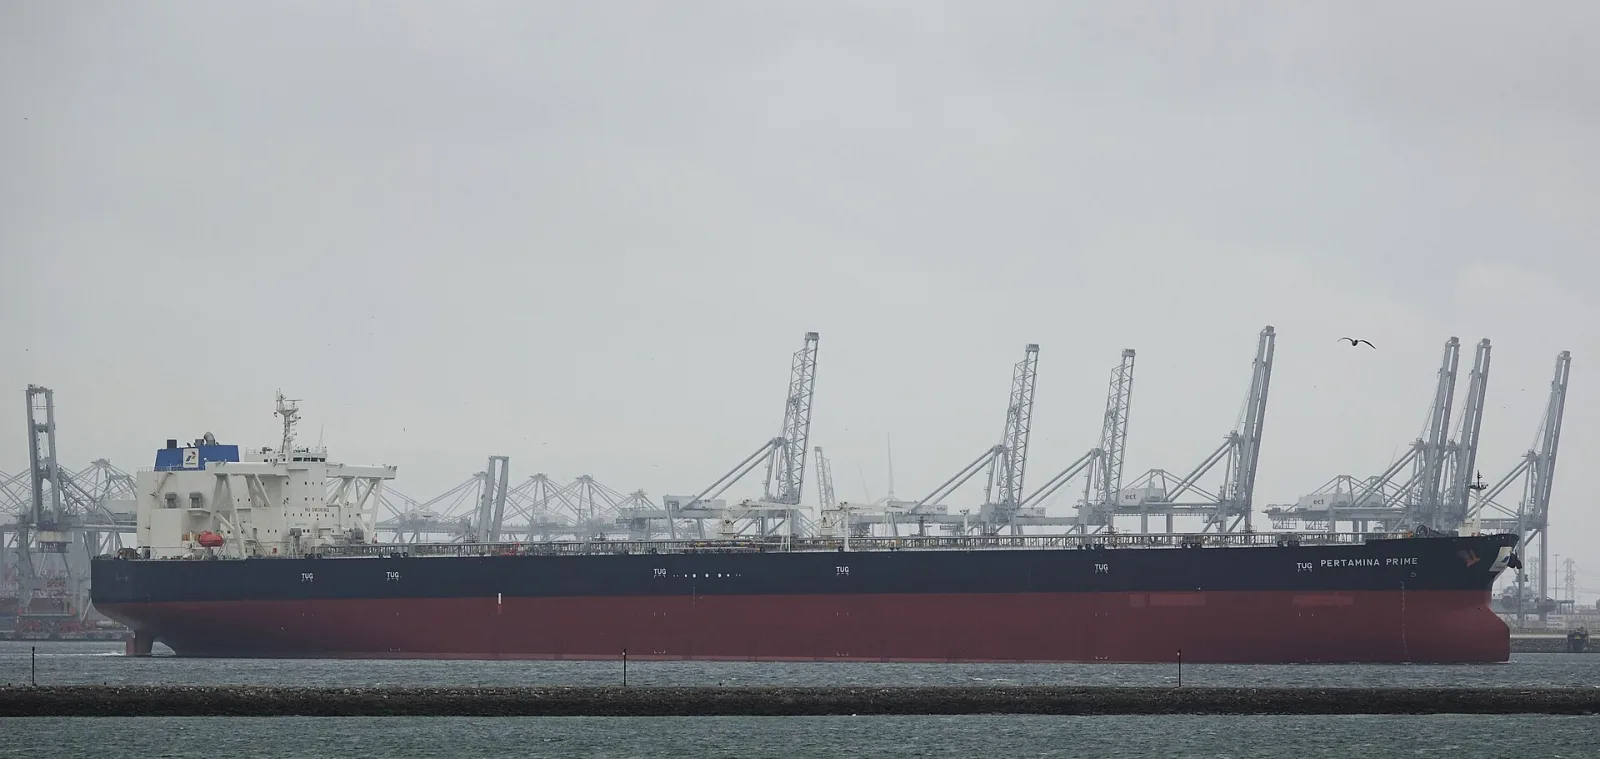
7 октября фрахт супертанкера на линии Персидский залив — Восточная Азия поставил рекорд в 1,4 млн долларов в сутки; в январе он был около 30 тысяч. Схема перевалки за пределами Ормуза связывает флот, фрахт превысил четверть стоимости поставки, а американская нефть ушла из Азии.
Отдел энергетики и морских перевозок · 12 октября 2026 г. · 7 мин чтения · 13 источников
Почему это важно
Шум: в конце сентября ближневосточный экспорт сырой нефти несколько дней превышал довоенный уровень, проблема предложения решена. Сигнал: ограничение переместилось с барреля на судно. 7 октября фрахт супертанкера на линии Залив — Восточная Азия вырос до 1,4 млн долларов в сутки; в январе он был около 30 тысяч, а теперь фрахт составляет 27% стоимости поставки. Перевозка из США в Китай подошла к 40 долларам за баррель, а Азия готова брать Murban с премией 11 долларов к Dubai. Порог теперь — не объём, а число доступных судов.
Последствия
- 7 октября фрахт супертанкера на линии Залив — Восточная Азия поставил рекорд — около 1,4 млн долларов в сутки; за первую неделю октября он вырос на 40% и более чем в 40 раз превысил уровень начала января.
- Ноябрьский рейс с 2 млн баррелей из Мексиканского залива США в Китай зафрахтован за 80 млн долларов, около 40 долларов за баррель против 8,60 до войны. Азиатские НПЗ переходят с американской нефти на Murban.
- В августе энергетический счёт Турции вырос на 33,8%, до 6,46 млрд долларов, тогда как физический импорт сырой нефти сократился на 1,1%; фрахт, перекинувшийся на малые танкеры, подпитывает эту картину и в сентябре — октябре.
Шум
Ближневосточный экспорт превысил довоенный, проблема предложения решена.
Сигнал
Ограничение переместилось с барреля на судно.
Шум — в объёмах, сигнал — в судах
Заголовки говорят об объёмах. По данным Fearnleys, которые 8 октября приводит Oilprice, региональный экспорт сырой нефти с Ближнего Востока в конце сентября несколько дней превышал довоенный уровень. По данным Kpler из нашей записи о событии от 8 октября, экспорт через выходы в Оманский залив и Красное море вырос до 6,7 млн баррелей в сутки — более чем вдвое выше довоенного. Похоже, что баррель до рынка доходит.
Судовой рынок на той же неделе говорил о другом. По данным Bloomberg, 7 октября ставка фрахта супертанкера — VLCC вместимостью 2 млн баррелей — на линии Персидский залив — Восточная Азия поднялась до исторического максимума около 1,4 млн долларов в сутки. Согласно анализу Oilprice от 10 октября, только за первую неделю октября ставка выросла примерно на 40%; сентябрьский рекорд был чуть выше 1 млн долларов в сутки. По данным Poten & Partners, которые приводит Gulf News, в начале января та же линия стоила около 30 тысяч долларов в сутки. По оценке Clarksons, средний мировой спотовый заработок VLCC приблизился к 642 тысячам долларов в сутки.
Ограничение — в схеме перевалки
Суда поглощает не сам Ормуз, а схема, выстроенная для его обхода. По данным UKMTO из нашей записи о событии от 10 октября, за семь дней до 9 октября в проливе было 129 выходов и 146 входов — всего 275 проходов. По данным ABC News, до войны пролив ежедневно проходили более 100 торговых судов. По данным Kpler, которые приводит Al Jazeera, на неделе, закончившейся 7 октября, через пролив шло 8,5 млн баррелей сырой нефти в сутки — примерно на 40% ниже нормы.
По оценке Oilprice, значительная часть мирового танкерного флота привязана к перевалке с судна на судно за пределами пролива, и по мере восстановления потока на этой линии запирается всё больше судов. Когда груз в 2 млн баррелей, загруженный внутри Ормуза, снаружи перегружается на второе судно, на один и тот же баррель уходят два судна и дополнительное время ожидания. Генеральный директор Vitol Рассел Харди сказал FT, что эта схема крайне неэффективна и судов на всех не хватает. По анализу Sparta Commodities, который приводит Daily Caller, ставки на линии Мексиканский залив США — Азия с середины августа выросли более чем на 300%.
Порог: когда фрахт превышает ценовую разницу, маршрут закрывается
Порог ограничения виден не в цене, а в маршрутах. По данным Simpson Spence Young, которые приводит Daily Caller, в начале октября ноябрьский рейс с 2 млн баррелей из Мексиканского залива США в Китай был зафрахтован за 80 млн долларов. Это около 40 долларов за баррель против 8,60 до войны. Японская Cosmo Oil предварительно зафрахтовала супертанкер под погрузку 19–21 ноября за 81 млн долларов. По оценке Oilprice, на таком уровне арбитраж поставок американской нефти в Азию фактически закрылся.
Ответом Азии стал возврат к Персидскому заливу, и этот возврат уже в цене. По данным Reuters, 8 октября ADNOC установила ноябрьскую официальную цену Murban с премией 11 долларов к Dubai; по данным Oilprice, рыночная премия в тот же день снова превысила 11 долларов. По данным EIA, на неделе, закончившейся 2 октября, экспорт сырой нефти из США составлял около 4,8 млн баррелей в сутки; если азиатская дверь закроется, этот объём развернётся в Атлантику.
Вес фрахта стал самостоятельной ценовой составляющей. По данным Poten, ставка в 1,3 млн долларов в сутки при допущении Brent в 120 долларов даёт около 33 долларов за баррель и 27% стоимости поставки. В январе доля составляла 3%, а сумма — 1,73 доллара. Если сопоставлять по одному месяцу контракта, декабрьский фьючерс ICE Brent (LCOZ6) закрыл 6 октября на 100,58 доллара, а спотовый ряд Brent от EIA в тот же день показал 125,44 доллара. Разница в 24,86 доллара показывает, насколько дороже бумажного обходится физический баррель с поставкой.
Вторая волна · от Атлантики до средиземноморского счёта
Дефицит VLCC перекидывается на суда меньшего класса. По сообщению Oilprice от 8 октября, когда покупатели и продавцы перешли на меньшие танкеры, выросли и суточные ставки Suezmax и Aframax. По данным Argus, которые Oilprice приводит в анализе от 10 октября, фрахтовые премии добавляют к стоимости поставленной нефти десятки долларов за баррель. Оба класса, возящие сырую нефть в Средиземноморье, теперь стали частью того же дефицита.
Турция находится в конце этой цепочки. По данным AA, в августе счёт за импорт энергоносителей вырос на 33,8% в годовом выражении, до 6,46 млрд долларов, а физический импорт сырой нефти сократился на 1,1%, до 2,84 млн тонн. По опережающим данным Министерства торговли за сентябрь, общий импорт вырос на 5,9%, до 31,2 млрд долларов; покрытие импорта экспортом — 83,2%, а без учёта энергоносителей — 100,3%. Энергетическая статья несёт почти весь внешний дефицит; детали сентябрьского энергетического счёта появятся в публикации TÜİK 30 октября.
Что опровергнет это прочтение
Наш тезис: в ближайшие три месяца ограничением для нефти Персидского залива станет не объём, а суда, и цена будет переходить в стоимость поставки через фрахт; этот путь мы считаем наиболее вероятным, с вероятностью 50%. Первое опровергающее условие: если недельный подсчёт UKMTO по Ормузу вырастет с 275 проходов выше 500, потребность в перевалке снизится и суда освободятся. Второе: если при низком числе проходов ставка VLCC на линии Залив — Восточная Азия в течение четырёх недель опустится ниже 500 тысяч долларов в сутки, значит, ограничение не в судах.
Третье опровергающее условие — ценовое. Если декабрьская цена Murban, которую ADNOC объявит в начале ноября, выйдет с премией меньше 5 долларов к Dubai, станет ясно, что Азия не платит за баррель Залива премию за дефицит судов. Риск в обратную сторону тоже очевиден: пожар танкера у Фуджейры 8 октября и попадания в два танкера, шедших на выход, 10–11 октября показывают, что и район перевалки под прицелом. Если удар придётся по нему, ограничение снова переместится с судов на физическое предложение.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Дефицит судов закрепляется | 50 % | Схема перевалки сохраняется, недельное число проходов по UKMTO остаётся ниже 300, фрахт VLCC держится выше 1 млн долларов в сутки. | Азия остаётся привязанной к баррелю Залива, американская нефть разворачивается в Атлантику; ограничение передаётся через фрахт и цену поставки. |
| H2Район перевалки становится целью | 30 % | Попадания по танкерам в районе перевалки в Оманском заливе и у Фуджейры продолжаются, судовладельцы уводят суда из региона. | Дефицит судов превращается в физическую потерю предложения; экспорт Залива падает и через выходы за пределами Ормуза. |
| H3Прямой транзит возвращается | 20 % | США и Иран объявляют о порядке прохода, недельный подсчёт UKMTO превышает 500 проходов. | Потребность в перевалке снижается, связанные суда освобождаются, американская нефть снова доходит до Азии. |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 4,3 · СРЕДНЕЕ ОПЕР. 2,8Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
Прямой транзит узок · Иран
5/5По данным UKMTO, за семь дней до 9 октября в Ормузе было 275 проходов; до войны пролив ежедневно проходили более 100 торговых судов. Транзит нефти на неделе 7 октября — 8,5 млн баррелей в сутки.
Перевалка связывает флот
4/5Перегрузка с судна на судно за пределами пролива означает два судна и дополнительное ожидание на один груз в 2 млн баррелей; по словам Vitol, судов на всех не хватает.
Экономика дальнего маршрута закрылась · США
4/5Фрахт Мексиканский залив США — Китай в начале октября — около 40 долларов за баррель против 8,60 до войны; по оценке Oilprice, арбитраж фактически закрыт.
Атаки приблизились к району перевалки · Иран
4/58 октября в 40 км от Фуджейры загорелся танкер; 10 и 11 октября были поражены два танкера, шедшие на выход, UKMTO исполнителя не назвал.
Операционное трениевременное · ослабевает со временем
Рекордный фрахт VLCC недели
4/57 октября фрахт VLCC на линии Залив — Восточная Азия — 1,4 млн долларов в сутки; в начале января было около 30 тысяч, фрахт — 27% стоимости поставки.
Дефицит перекинулся на малые танкеры недели
3/5По данным Oilprice, на неделе 8 октября выросли и ставки Suezmax и Aframax; по оценке Argus, фрахтовая премия добавляет к стоимости поставки десятки долларов за баррель.
Подсчёт проходов зависит от метода дни
2/5Подсчёт IMF PortWatch на основе AIS показал 4 прохода 4 октября, а семидневный подсчёт UKMTO соответствует в среднем примерно 39 проходам в сутки.
Мера премии расходится месяцы
2/5Ноябрьская официальная цена Murban — Dubai +11 долларов; по данным Energies Media, в сентябре спотовая премия с поставкой в Восточную Азию превышала 30 долларов.
Модуль B
Сигнал и шум
СИГНАЛ 67 % · ШУМ 33 %
- ШУМ
Ближневосточный экспорт превысил довоенный, проблема предложения решена.
По Fearnleys, в конце сентября региональный экспорт нефти несколько дней превышал довоенный; по Kpler, выход через Оманский залив и Красное море — 6,7 млн баррелей в сутки. На той же неделе фрахт VLCC поставил рекорд.
- СИГНАЛ
Ограничение переместилось с барреля на судно.
Фрахт VLCC на линии Залив — Восточная Азия — около 1,3–1,4 млн долларов в сутки; в январе было около 30 тысяч. Фрахт — 33 доллара за баррель и 27% стоимости поставки против 3% в январе.
- СИГНАЛ
Фрахт закрывает дальний маршрут.
Ноябрьский рейс с 2 млн баррелей Мексиканский залив США — Китай стоит 80 млн долларов, около 40 долларов за баррель против 8,60 до войны. С середины августа ставки выросли более чем на 300%.
Daily Caller (Reuters) — Record $80,000,000 Shipping Bills Are Pricing American Oil Out Of Asia
- СИГНАЛ
Азия берёт баррель Залива из-за пределов Ормуза с премией.
8 октября ADNOC установила ноябрьскую официальную цену Murban с премией 11 долларов к Dubai; рыночная премия в тот же день тоже превысила 11 долларов.
Dawn (Reuters) — UAE's ADNOC raises Murban crude oil price to $11 over Dubai quotes
- ШУМ
Через Ормуз проходят лишь четыре судна в сутки.
Подсчёт IMF PortWatch на основе AIS показывает 4 прохода 4 октября; семидневный подсчёт UKMTO до 9 октября — 275 проходов. Расхождение объясняется судами с отключёнными сигналами и методом.
Данные: Проход через Ормузский пролив ›Straits.live — Strait of Hormuz Status, October 11, 2026 (данные IMF PortWatch)
- СИГНАЛ
Разница между физическим и бумажным баррелем показывает стоимость поставки.
6 октября спот Brent от EIA — 125,44 доллара, декабрьский фьючерс ICE Brent — 100,58 доллара; разница — 24,86 доллара.
Данные: Нефть Brent (спот) ›FRED (EIA) — Crude Oil Prices: Brent - Europe (DCOILBRENTEU)
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Фрахт и страхование | Ставки тайм-чартера VLCC | Схема перевалки за пределами Ормуза связывает флот | ++ | ++ | −− | +1,20 | ●●● | 0–3 мес. | Суточный фрахт VLCC на линии Залив — Восточная Азия относительно уровня 1 млн долларов |
| Фрахт и страхование | Фрахт Suezmax и Aframax | Дефицит VLCC перекидывается на малые суда в Атлантике и Средиземноморье | + | ++ | − | +0,90 | ●●● | 0–3 мес. | Недельные заработки Suezmax и Aframax по Fearnleys и Clarksons |
| Сырьевые товары | Премия физической нефти | Фрахт ложится на цену поставки | + | ++ | −− | +0,70 | ●●● | 0–3 мес. | Разница между спотом Brent от EIA и декабрьским фьючерсом ICE Brent относительно порога 10 $ |
| Сырьевые товары | Ценовые дифференциалы ближневосточной нефти | Азиатский спрос смещается с американской нефти на баррели Залива вне Ормуза | + | + | − | +0,60 | ●●● | 0–3 мес. | Декабрьские официальные цены продажи ADNOC и Aramco |
| Кредит | Кредит развивающихся стран — импортёров энергии | Энергетический счёт и спрос на валюту растут вместе со стоимостью поставки | − | −− | + | −0,90 | ●●● | 3–12 мес. | Сентябрьский счёт за импорт энергоносителей, который TÜİK опубликует 30 октября |
Эффекты второго порядка
И что потом?
Отправная точка
7 октября фрахт супертанкера на линии Залив — Восточная Азия поставил рекорд в 1,4 млн долларов в сутки; схема перевалки за пределами Ормуза связывает флот, а фрахт вырос примерно до 27% стоимости поставки.
- 1
Ценовые дифференциалы нефтив течение недель
Когда фрахт из Мексиканского залива США в Азию приближается к 40 долларам за баррель, дальний маршрут закрывается; азиатские НПЗ возвращаются к баррелям Залива из выходов за пределами Ормуза, и премия на эти баррели растёт.
Что отслеживать: Положение декабрьской цены Murban, которую ADNOC объявит в начале ноября, относительно Dubai +11 $
- 2
Фрахт и страхованиев течение недель
Спрос на баррели Залива снова ложится на схему перевалки; в регион стягивается больше VLCC, оставшаяся в Атлантике работа уходит к Suezmax и Aframax, и ставки малых танкеров тоже растут.
Что отслеживать: Недельные спотовые заработки Suezmax и Aframax по Clarksons и Fearnleys
- 3
Внешний балансв течение месяцев
Удорожание малых танкеров, везущих нефть в Средиземноморье, увеличивает счёт импортёра даже при падении объёмов; в Турции августовская картина с 6,46 млрд долларов сохраняется в сентябре и октябре.
Что отслеживать: Счёт за импорт энергоносителей и физический импорт нефти за сентябрь, которые TÜİK опубликует 30 октября
Что обрывает цепочку
Если недельный подсчёт UKMTO по Ормузу вырастет с 275 проходов выше 500, потребность в перевалке снизится, суда освободятся, фрахт VLCC упадёт, и цепочка остановится на первом шаге.
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| Проход через Ормузский пролив | > 20 проходов/сут | 4 | Если суточный подсчёт IMF PortWatch на основе AIS вырастет с 4 проходов на 4 октября выше 20, значит, прямой транзит заметно восстанавливается и потребность в перевалке снижается. |
| Нефть Brent (фьючерс) | > 110 $ | 104,72 | Рост декабрьского фьючерса ICE Brent (LCOZ6) с закрытия 104,72 доллара 9 октября выше 110 долларов покажет, что дефицит судов превратился в физическую потерю предложения. |
| Нефть Brent (спот) | Спот − фьючерс < 10 $ | 125,44 | Сужение разницы между спотом Brent от EIA и декабрьским фьючерсом того же дня с 24,86 доллара на 6 октября ниже 10 долларов покажет, что ограничение по поставке ослабло. |
Источники
- Oilprice — Supertanker Rates Hit Record $1.4 Million a Day
- Oilprice — Tanker Rates Soar to Record as Oil Crisis Becomes Shipping Crisis
- Oilprice — Asian Refiners Ditch U.S. Oil as Supertanker Rates Hit $82 Million
- Gulf News — Tanker costs soar 43-fold as Hormuz tensions reshape global oil trade (данные Poten, Clarksons)
- Daily Caller (Reuters) — Record $80,000,000 Shipping Bills Are Pricing American Oil Out Of Asia
- Dawn (Reuters) — UAE's ADNOC raises Murban crude oil price to $11 over Dubai quotes
- Al Jazeera — Hormuz attacks intensify as efforts to end war on Iran stall
- ABC News (Australia) — Shipping companies offering captains $US100k a month to transit Strait of Hormuz
- Straits.live — Strait of Hormuz Status, October 11, 2026 (данные IMF PortWatch)
- FRED (EIA) — Crude Oil Prices: Brent - Europe (DCOILBRENTEU)
- Investing.com — Brent Oil Futures Historical Data (LCOZ6, контракт на декабрь 2026)
- AA — Счёт за импорт энергоносителей в августе вырос на 33,8%
- Министерство торговли Турции — Бюллетень данных внешней торговли, сентябрь 2026
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
VIЭнергия и поставки·Анализ·Евразия
Российский дизель получил лицензию, но узкое место — НПЗ и терминалы
9 октября США выдали лицензию на российский дизель до апреля 2027 года, а на следующий день Москва разрешила экспорт 500 тыс. тонн. В третьем квартале российский экспорт упал до 190 тыс. баррелей в сутки. В ту же ночь сгорел экспортный терминал мощностью 2,5 млн тонн в Ростовской области.
Отдел энергетики и морских перевозок · 11 октября 2026 г. · 8 мин
VIЭнергия и поставки·Анализ·Евразия
Четыре пятых казахстанской нефти зависят от одного терминала в зоне войны
В 2025 году Казахстан вывез через терминал КТК в Новороссийске 64,8 млн тонн нефти. В июле, когда переполнились резервуары, добыча назавтра упала на 21%. Транскаспийский маршрут возьмёт максимум половину объёма, быстрая альтернатива — 100 тыс. тонн в месяц.
Отдел энергетики и морских перевозок · 10 октября 2026 г. · 8 мин
VIЭнергия и поставки·Анализ·Ближний Восток и Северная Африка
Возвращение иранской нефти зависит не от мира, а от пластов и флота
В августе добыча Ирана упала до 2,16 млн баррелей в сутки и приблизилась к уровню внутреннего потребления. 8 октября США внесли в список ещё 17 танкеров. Даже если сделка откроет Ормузский пролив, в первые месяцы Иран сможет экспортировать лишь малую долю довоенных объёмов.
Отдел энергетики и морских перевозок · 9 октября 2026 г. · 8 мин