VII Перестрахование и специальные риски·Анализ·Ближний Восток и Северная Африка
Дешёвое перестрахование не снижает фрахт, военная премия ложится в баррель
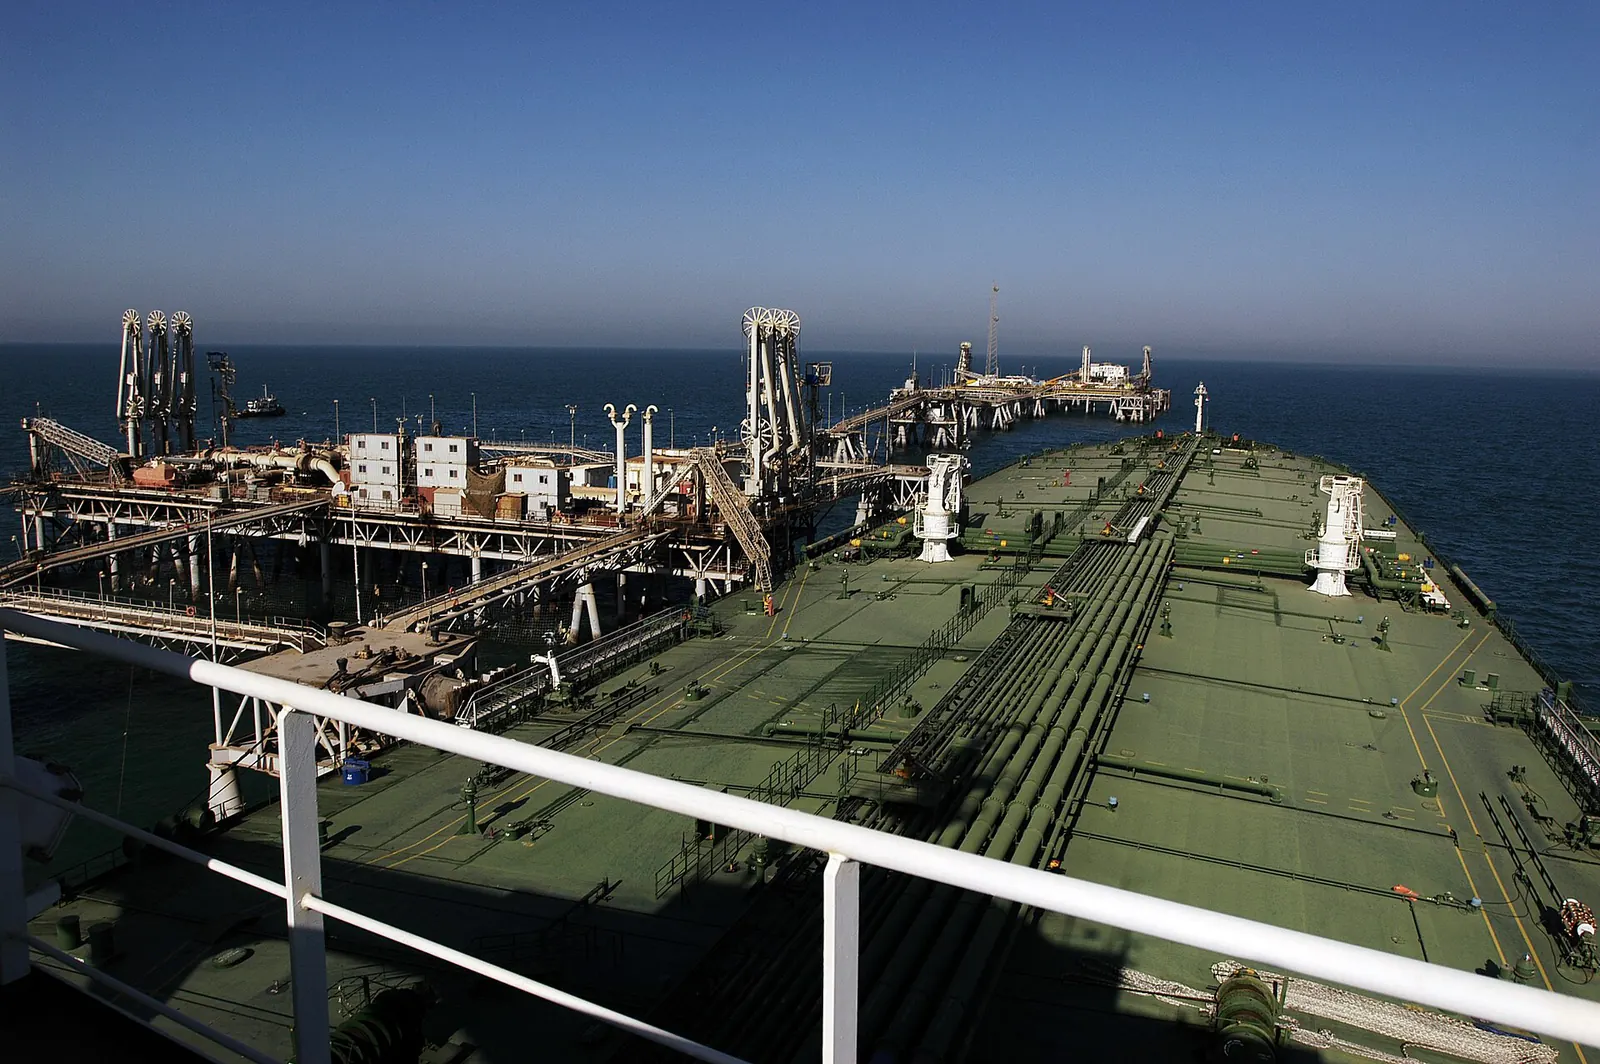
Перестрахование имущества от катастроф в январе снова дешевеет, но в морском военном сегменте убытки превысили премии. В Ормузе военная премия за один рейс супертанкера доходит до 20 млн $. Это около 10 $ на баррель, и через фрахт сумма переходит в стоимость товаров.
Отдел энергетики и морских перевозок · 3 ноября 2026 г. · 9 мин чтения · 10 источников
Почему это важно
Шум: 1 января перестрахование дешевеет, значит, ослабнут и транспортные издержки. Сигнал: снижение идёт лишь по одному каналу. SCOR видит в европейских катастрофах скидки от высоких однозначных до низких двузначных, цены Hiscox Re за девять месяцев упали на 14%. В морском военном сегменте Howden Re оценивает убытки в 2–3 млрд $, а годовую премию — в 1,5–2 млрд $. Военная премия для танкеров в Ормузе — 6–10% стоимости корпуса. По нашему расчёту, для танкера на 2 млн баррелей это 3–10 $ на баррель.
Последствия
- До войны военная премия в Ормузе составляла около 0,25% стоимости корпуса, к 14 октября она выросла до 6–10%; один рейс супертанкера обходится до 20 млн $. По нашему расчёту, для груза в 2 млн баррелей это около 10 $ дополнительных издержек на баррель.
- Военный сегмент сам финансирует свои убытки: Howden Re оценивает их в 2–3 млрд $ при годовой премии 1,5–2 млрд $. 30 октября SCOR подтвердила заметный рост цен в морском, энергетическом и военном сегментах; общая январская скидка сюда не доходит.
- Второй канал — перестрахование P&I: доля перестрахования для контейнеровозов на 2026/27 год выросла на 15%, брокеры ждут общего повышения около 5% на 2027 год. Индекс Drewry 29 октября — 4.429 $ за 40-футовый контейнер; через Ормуз за неделю прошли лишь 2 судна.
Шум
1 января перестрахование дешевеет, значит, ослабнут и транспортные издержки
Сигнал
Военная премия доходит до 20 млн $ за рейс и около 10 $ на баррель
Два темпа продлений, одностороннее прочтение
В двух последних докладах мы писали, что январское продление идёт в двух темпах, а немоделируемый риск движется к государственным дверям. Этот текст делает следующий шаг. Он спрашивает, почему дешевеющее перестрахование не доходит до счёта за фрахт и как дорогой канал переходит в стоимость товаров. Сначала о самом снижении. 30 октября SCOR сообщила о скидках от высоких однозначных до низких двузначных в европейских катастрофических предложениях. 3 ноября Hiscox Re объявила, что за девять месяцев её цены снизились на 14%.
Бермудская сторона движется в том же направлении. Валовая премия Arch по перестрахованию в третьем квартале сократилась на 8%, до 2,31 млрд $. 3 ноября Hamilton разместила катастрофическую облигацию на 300 млн $ с маржой 4,25% при ожидаемом убытке 2,66%; мультипликатор — около 1,6. Это снижение происходит в башне имущественных катастроф. В том же заявлении SCOR говорится, что в пострадавших морском, энергетическом и военном сегментах цены заметно выросли; процентов компания не приводит.
Почему военный сегмент расходится с рынком, видно по цифрам. По оценке Howden Re, которую приводит Insurance Business, убытки от войны, терроризма и политического насилия составляют 2–3 млрд $. Годовая мировая премия сегмента — 1,5–2 млрд $. 22 сентября Marsh Re оценила убытки более чем в 2 млрд $, а базу премий — примерно в 2,5 млрд $. Брокеры используют разные базы, но оба показывают: в этом году сегмент исчерпал свою премию. В третьем квартале Hiscox спокойный год по катастрофам тоже уравновесили ближневосточные убытки.
Как премия превращается в баррели
Ограничение не в цене, а в стоимости рейса. По данным Marsh, до войны военная премия в Ормузе составляла около 0,25% стоимости корпуса. В начале июля она выросла до 2%, к концу июля — до 7,5–10%, к концу августа снизилась до 3–8%. 14 октября брокеры назвали для танкеров диапазон 6–10% и стоимость рейса супертанкера до 20 млн $. За первые две недели октября атакам в регионе подверглись более 20 судов.
Если разделить эту сумму на груз, картина проясняется. Для супертанкера примерно с 2 млн баррелей премия в 20 млн $, по нашему расчёту, даёт около 10 $ на баррель. Побережье Красного моря дешевле, но не бесплатно. По данным Insurance Journal, 25 сентября рейс из Янбу стоил около 3 млн $. Из саудовских портов южнее или из Ормуза — около 7 млн $. До войны за тот же рейс платили минимум 100 тыс. $.
Структура покрытия фиксирует издержки. Военные премии обычно покрывают 7-дневный период рейса и пересматриваются каждые 24 часа. Судовладелец закладывает эту неопределённость в ставку фрахтования. По тем же данным, саудовские производители платят за аренду танкера не менее 500 тыс. $ в сутки. Нил Робертс из Ассоциации рынка Lloyd's говорит, что покрытие доступно за свою цену. Иначе говоря, дверь не закрылась, но плата за проход вписана в груз.
Второй канал — P&I и контейнеры
Военная премия — не единственный канал. Дорожает и общая программа перестрахования клубов P&I, которые несут ответственность судовладельцев перед третьими лицами. По данным Insurance Business от 30 октября, на 2026/27 год доля перестрахования для контейнеровозов выросла на 15%, для балкеров снизилась на 5%. Lockton ожидает на 2027 год общего повышения в среднем около 5%, Gallagher — 2,5–5%. Резерв более 2,8 млрд $ по столкновению Dali в Балтиморе войдёт в торг по эксцеденту убытка на 2027 год.
Контейнерный фрахт пока не полностью отражает эти издержки. 29 октября Мировой контейнерный индекс Drewry снизился за неделю на 3%, до 4.429 $ за 40-футовый контейнер; Шанхай — Роттердам — 3.686 $. В том же отчёте сказано, что за неделю через Ормуз прошли лишь 2 судна. Недельные проходы через Суэц выросли до 62 — максимума года. Drewry называет возможные надбавки риском на ближайшие недели, но суммы не приводит.
Второй раунд — в стоимости товаров
Последнее звено цепочки — экономики-импортёры. По данным Kpler, за неделю до 12 октября экспорт сырой нефти через Ормуз составлял около 8,5 млн баррелей в сутки. Это примерно на 40% ниже довоенного уровня. 4 октября Windward насчитала 13 проходов при довоенном среднесуточном уровне около 135. Объём потока сокращается, а на каждый баррель ложится военная премия 3–10 $. Через выпуск НПЗ и нефтехимическое сырьё эти издержки с лагом 1–3 месяца переходят в цены товаров.
Турция стоит на принимающем конце этой цепочки. Любой импортёр нефти и нефтепродуктов из Залива платит военную премию за баррель внутри цены CIF. CIF — это цена поставки, включающая страхование и фрахт. Сколько этих издержек переходит в удельную стоимость импорта Турции, сегодня выделить нельзя. Источники не приводят военную премию отдельно для рейсов в Турцию. Поэтому эффект для Турции — наш вывод, а не измеренная величина.
Здесь работает и процентный канал. В прошлом докладе мы писали, что безрисковая доходность около 5% повышает надбавку, которую требуют за немоделируемый риск. В военном сегменте этот эффект удваивается. Убытки в 2–3 млрд $ превысили премию, и перестраховщик возвращает мощности только по высокой цене. 2 ноября Howden Re заявила, что ценовая база на январь 2027 года останется выше уровня 2017 года. Высокая общая база ещё больше ослабляет ожидания скидок в военном сегменте.
Что опровергнет тезис
Тезис таков. 1 января 2027 года имущественные катастрофы подешевеют, а морское военное перестрахование и P&I продлятся дорого. Эти издержки останутся во фрахте на баррель и на контейнер. Опровержение конкретно. Если январские брокерские отчёты покажут стабильные или снижающиеся цены в морском военном перестраховании или перестраховании политического насилия, первое звено тезиса оборвётся. Если военная премия для танкеров в Ормузе до 31 января 2027 года опустится ниже 2% корпуса при продолжающихся атаках, оборвётся второе звено.
Третье опровержение — во фрахте. Если общее повышение клубов P&I на 2027 год окажется ниже 2,5%, а индекс Drewry продолжит снижаться ниже 4.429 $ без надбавок, второй канал ослабнет. Ближний календарь известен. Результаты Swiss Re за девять месяцев ожидаются 5 ноября; на странице компании дату подтвердить не удалось. Munich Re опубликует окончательный квартальный отчёт 12 ноября. Дата Hannover Re значится как 9 или 12 ноября и не подтверждена. Глобальный саммит по страхованию военных рисков в Дубае пройдёт 26–27 ноября.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Военная премия остаётся на дне | 55 % | Атаки продолжаются с меньшей частотой, в январе морское военное перестрахование продлевается с повышением, премия в Ормузе закрепляется в диапазоне 3–6% | Имущественные катастрофы дешевеют, а военная премия в несколько долларов на баррель остаётся во фрахте; стоимость импортного сырья растёт медленно, но устойчиво |
| H2Новая волна убытков сужает выход | 25 % | Происходит новое массовое потопление или атака на порт, перестраховщики урезают лимиты в военном сегменте, премия превышает 10% | Покрытие подходит к порогу фактического закрытия, проходы сокращаются до однозначного суточного числа, вынужденно включаются государственные механизмы |
| H3Безопасный проход растапливает премию | 20 % | Устанавливается прочное перемирие или система конвоев, суточные проходы превышают 60 | Военная премия опускается ниже 2%, дешёвое перестрахование доходит и до морского сегмента, цепочка обрывается |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 4,3 · СРЕДНЕЕ ОПЕР. 2,3Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
В военном сегменте убытки превысили премию
5/5Howden Re оценивает убытки в 2–3 млрд $ при годовой премии 1,5–2 млрд $; Marsh Re — убытки свыше 2 млрд $ при премии около 2,5 млрд $. Сегмент не покроет свои потери без переоценки.
Физическая теснота прохода · Иран
5/54 октября Windward насчитала 13 проходов при довоенном среднесуточном около 135; Drewry за неделю 29 октября зафиксировала лишь 2 прохода. Чем меньше рейсов, тем сильнее база премий ложится на сужающийся пул.
Короткий срок покрытия
4/5Военная премия обычно покрывает 7-дневный период и пересматривается каждые 24 часа; судовладелец не может заранее зафиксировать издержки и закладывает неопределённость в ставку фрахтования.
Государственный механизм не работает · США
3/5Морской перестраховочный механизм DFC США на 40 млрд $ привязан к конвою ВМС США; к маю он не застраховал ни одного рейса, более поздних публичных заявлений найти не удалось.
Операционное трениевременное · ослабевает со временем
Календарь продлений P&I месяцы
3/5Полисный год клубов начинается 20 февраля; на 2026/27 год доля перестрахования для контейнеровозов выросла на 15%, на 2027 год ожидается общее повышение на 2,5–5%.
Контейнерный фрахт запаздывает недели
2/529 октября индекс Drewry снизился на 3%, до 4.429 $; ближневосточные надбавки в суммах в индекс пока не вошли.
У брокеров разные базы недели
2/5База премий сегмента у Howden Re — 1,5–2 млрд $, у Marsh Re — около 2,5 млрд $; масштаб убытка зависит от того, кто считает, и январский торг по ценам может затянуться.
Эффект для Турции не измерить месяцы
2/5Источники не приводят военную премию отдельно для рейсов в Турцию; переход в удельную стоимость импорта прослеживается лишь косвенно и с лагом 1–3 месяца.
Модуль B
Сигнал и шум
СИГНАЛ 67 % · ШУМ 33 %
- ШУМ
1 января перестрахование дешевеет, значит, ослабнут и транспортные издержки
SCOR видит в европейских катастрофах скидки от высоких однозначных до низких двузначных, цены Hiscox Re за девять месяцев снизились на 14%; но то же заявление SCOR подтверждает заметный рост в морском, энергетическом и военном сегментах.
- СИГНАЛ
Военная премия доходит до 20 млн $ за рейс и около 10 $ на баррель
14 октября брокеры оценили премию для танкеров в Ормузе в 6–10% стоимости корпуса, а один рейс супертанкера — до 20 млн $; до войны ставка была около 0,25%. Пересчёт на баррель — наш расчёт.
Данные: Проход через Ормузский пролив ›Insurance Business — Hormuz sinking hands marine war underwriters another total loss as attacks surge (14 октября 2026)
- СИГНАЛ
В этом году военный сегмент исчерпал свою премию
22 сентября Marsh Re оценила ближневосточные убытки от войны, терроризма и политического насилия более чем в 2 млрд $, а годовую базу премий — около 2,5 млрд $; Howden Re допускает убытки свыше 3 млрд $.
Insurance Business — War risk reinsurance posts first loss since 9/11 (22 сентября 2026)
- СИГНАЛ
Перестрахование P&I добавляет контейнерному сегменту второй слой издержек
На 2026/27 год доля перестрахования для контейнеровозов выросла на 15%; Lockton ждёт общего повышения около 5% на 2027 год, Gallagher — 2,5–5%. Резерв по Dali превышает 2,8 млрд $.
- ШУМ
Раз контейнерный фрахт падает, военные издержки в цену не переходят
29 октября индекс Drewry снизился на 3%, до 4.429 $, снижение тянула транстихоокеанская линия; в том же отчёте — лишь 2 прохода через Ормуз за неделю и риск возможных надбавок.
Данные: Проход через Суэцкий канал ›Drewry — World Container Index (29 октября 2026)
- СИГНАЛ
И на побережье Красного моря стоимость рейса выросла в 30 раз
По данным Insurance Journal, 25 сентября рейс из Янбу платил около 3 млн $ военной премии, из портов южнее или из Ормуза — около 7 млн $; до войны — минимум 100 тыс. $.
Данные: Проход через Баб-эль-Мандебский пролив ›Insurance Journal — Saudi Oil Export Strategy Hits New Hurdle as Red Sea Insurance Costs Soar (25 сентября 2026)
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Фрахт и страхование | Военная премия и фрахт танкеров из Залива | Убытки сверх премий делают продление морского военного перестрахования дорогим, издержки добавляются к фрахту за рейс | + | ++ | −− | +0,65 | ●●● | 0–3 мес. | Военная премия для танкеров в Ормузе и морская военная строка в январских брокерских отчётах |
| Сырьевые товары | Цена поставки нефти и нефтепродуктов из Залива | Военная премия 1,5–10 $ на баррель входит в цену CIF | + | ++ | − | +0,85 | ●●● | 0–3 мес. | Спред Brent — Dubai и суточное число проходов через Ормуз |
| Акции | Европейский и бермудский сектор перестрахования | Снижение цен в имущественных катастрофах, возможность переоценки в военном сегменте | 0 | −− | + | −0,30 | ●●● | 3–12 мес. | Строка военных убытков в результатах Swiss Re 5 ноября и Munich Re 12 ноября |
| Валюты | Валюты развивающихся стран — импортёров энергии | Высокая стоимость поставки расширяет дефицит текущего счёта и инфляцию импортного сырья | − | −− | + | −0,85 | ●●● | 3–12 мес. | Индекс удельной стоимости импорта TÜİK и счёт за импорт энергии |
Эффекты второго порядка
И что потом?
Отправная точка
В морском военном сегменте и сегменте терроризма и политического насилия убытки 2026 года в 2–3 млрд $ превысили годовую премию в 1,5–2 млрд $; SCOR подтверждает здесь заметный рост цен, а имущественные катастрофы в январе дешевеют.
- 1
Мощности перестрахованияв течение недель
1 января морское военное перестрахование отрывается от общей скидки и продлевается дорого. Стоимость мощностей для прямых военных андеррайтеров остаётся высокой. Поэтому премия для танкеров в Ормузе даже при замедлении атак не вернётся к довоенным 0,25% и найдёт дно выше 3%.
Что отслеживать: Строка морского военного риска и политического насилия в январских отчётах Howden Re и Gallagher Re о продлениях
- 2
Navlun ve sigortaв течение недель
Премия в 3–20 млн $ за рейс из-за 7-дневного покрытия и пересмотра каждые 24 часа добавляется к ставкам фрахтования и фрахта. Нагрузка 1,5–10 $ на баррель входит в цену поставки; 20 февраля общее повышение P&I добавит контейнерному сегменту второй слой.
Что отслеживать: Объявления клубов P&I об общем повышении на 2027 год и строки ближневосточных надбавок в индексе Drewry
- 3
Стоимость импортного сырьяв течение месяцев
Высокая стоимость поставки через выпуск НПЗ и нефтехимическое сырьё с лагом 1–3 месяца переходит в цены импортных товаров. У импортёров, зависящих от Залива, включая Турцию, удельная стоимость импорта испытывает давление вверх независимо от цены нефти.
Что отслеживать: Ежемесячный индекс удельной стоимости импорта TÜİK (промежуточные товары и топливо) и спред Brent — Dubai
Что обрывает цепочку
Если безопасный проход через Ормуз станет устойчивым и суточные проходы превысят 60 или государственный механизм начнёт страховать рейсы без условия конвоя, военная премия опустится ниже 2%. Цепочка оборвётся на втором шаге, и дешёвое перестрахование дойдёт до фрахта.
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| Проход через Ормузский пролив | > 60 | 2 | Если суточные проходы приблизятся к половине довоенных 135, военная премия может опуститься ниже 2%; второе звено цепочки ослабнет |
| Проход через Ормузский пролив | < 10 | 2 | Если проходы останутся ниже этого порога, премиальная нагрузка 3–10 $ на баррель сохранится, а покрытие приблизится к фактическому закрытию |
Источники
- Insurance Business — Hormuz sinking hands marine war underwriters another total loss as attacks surge (14 октября 2026)
- Insurance Business — P&I clubs could seek 5% increases despite record $6.8 billion reserves (30 октября 2026)
- Insurance Business — War risk reinsurance posts first loss since 9/11 (22 сентября 2026)
- Insurance Journal — Saudi Oil Export Strategy Hits New Hurdle as Red Sea Insurance Costs Soar (25 сентября 2026)
- Reinsurance News — European cat pricing down high single to low double-digits for very late Jan 1 renewal: SCOR's Conoscente (30 октября 2026)
- Reinsurance News — Hiscox Re net ICWP reduces in 9M'26 amid deliberate cycle management (3 ноября 2026)
- Artemis — Hamilton secures upsized $300m Easton Re 2027-1 cat bond at reduced pricing (3 ноября 2026)
- Artemis — Global ILS expansion presents strategic capital opportunity for APAC: Howden Re (2 ноября 2026)
- Business Insurance — Arch profits fall as Iran war adds to catastrophe losses (28 октября 2026)
- Drewry — World Container Index (29 октября 2026)
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
VIЭнергия и поставки·Углубленный анализ·Ближний Восток и Северная Африка
Резервные мощности Залива ждут в скважинах, выход держит страховка
2 ноября январский Brent упал на 7,63% на фоне двухдневного иранского плана по Ормузу. Саудовская Аравия в сентябре добывала на 3,8 млн баррелей ниже своей мощности. Эффективный резерв ОПЕК+ — 0,27 млн баррелей. Решает не квота, а выход, а выход определяет страховка от военных рисков.
Отдел энергетики и морских перевозок · 3 ноября 2026 г. · 12 мин
VIIПерестрахование·Анализ·Европа
Перестрахования в избытке, но немоделируемый риск уходит государству
Мультипликатор катастрофных облигаций упал с 5,15 в 2023 году до 2,4. Частный капитал борется за моделируемые катастрофы, а выпусков с некатастрофным риском в третьем квартале не было. Военный, киберриск и незастрахованные потери переходят к государству, но госпулы работают не везде.
Редакция Talay Insight · 31 октября 2026 г. · 10 мин
VIЭнергия и поставки·Анализ·Ближний Восток и Северная Африка
Смена контракта не ослабила дефицит, он перешёл в январский Brent
Декабрьский Brent 30 октября истёк по 117,64 доллара, а ведущий контракт опустился до 113,43 доллара. Падение на 4,21 доллара — это смена контракта, а не ослабление. Спред январь–февраль остался на 3,87 доллара, выше нашего порога в 3 доллара: дефицит перешёл на новый ближний срок.
Отдел энергетики и морских перевозок · 31 октября 2026 г. · 8 мин