VI Энергетическая политика и безопасность поставок·Анализ·Ближний Восток и Северная Африка
Смена контракта не ослабила дефицит, он перешёл в январский Brent
Декабрьский Brent 30 октября истёк по 117,64 доллара, а ведущий контракт опустился до 113,43 доллара. Падение на 4,21 доллара — это смена контракта, а не ослабление. Спред январь–февраль остался на 3,87 доллара, выше нашего порога в 3 доллара: дефицит перешёл на новый ближний срок.
Отдел энергетики и морских перевозок · 31 октября 2026 г. · 8 мин чтения · 17 источников
Почему это важно
Шум: снижение Brent со 117,64 до 113,43 доллара и слова Трампа о скором окончании войны. Сигнал: январский контракт с 27 по 30 октября вырос на 4,02 доллара, декабрь 2027 года — лишь на 0,95 доллара, а контракты на декабрь 2029 года и дальше 30 октября подешевели. Рынок не считает войну постоянной, но оценивает баррель ближайших 6–12 месяцев как очень дефицитный. Эту цену определяет не квота ОПЕК+, а то, сколько баррелей фактически выходит через Ормуз.
Последствия
- Январский Brent 30 октября закрылся на 113,43 доллара; спред январь–февраль — 3,87 доллара, между январём и декабрём 2027 года — 25,32 доллара, до конца 2036 года — 52,41 доллара.
- По Kpler, поток через Ормуз в октябре в среднем составлял 11,1 млн баррелей в сутки, но за неделю до 28 октября упал до 7,3 млн. Это более чем на 40% ниже довоенного уровня.
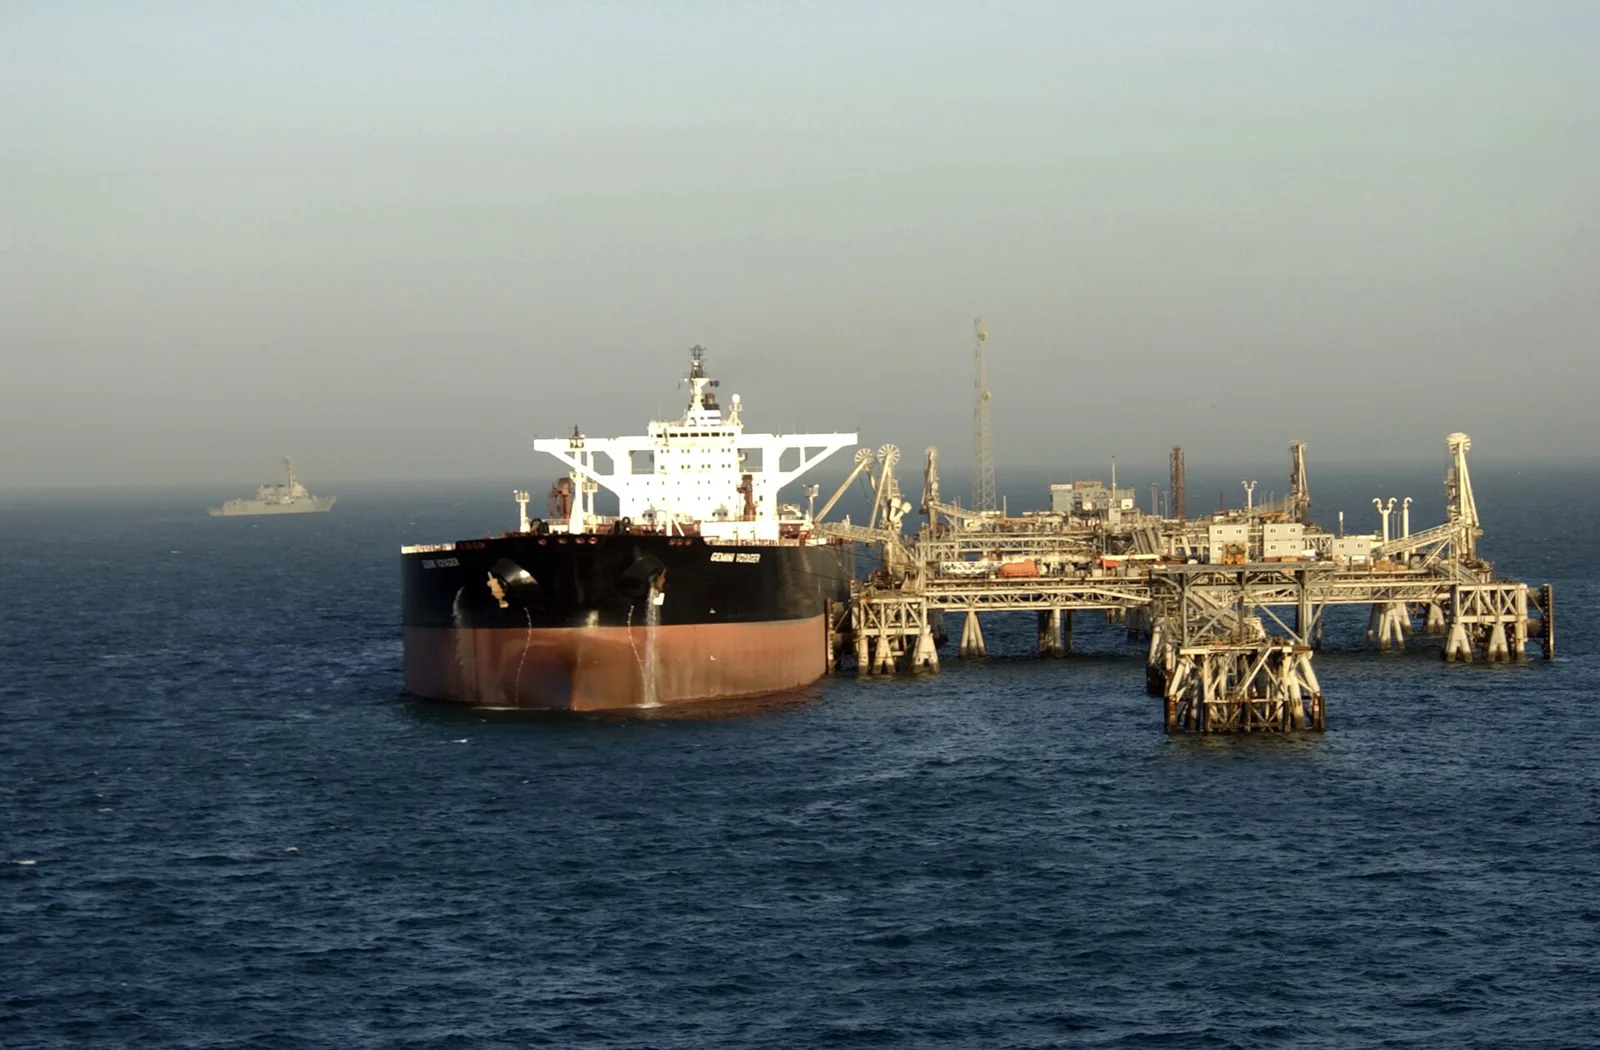
- По данным CNBC, около 20% мирового флота супертанкеров привязано к челночной системе Залива, а перевозка из Залива подорожала до 21 доллара за баррель против 6,50 доллара в сентябре.
Шум
Brent упал со 117,64 до 113,43 доллара, премия за риск тает
Сигнал
Спред январь–февраль в 3,87 доллара перенёс дефицит на новый ближний срок
Шум в заголовке, сигнал в спреде
Заголовок 30 октября поставил рядом две цифры. Декабрьский контракт в последний день вырос на 2,76 доллара и истёк по 117,64 доллара. Январский прибавил 2,63 доллара и закрылся на 113,43 доллара. Когда непрерывный ряд перешёл на январь, цена будто бы упала на 4,21 доллара, хотя оба контракта за день выросли.
Наш доклад от 29 октября заранее отметил этот ложный слом и задал порог для спреда январь–февраль в 3 доллара. По котировкам Oilprice на 30 октября январь стоил 113,43, февраль — 109,56 доллара, спред — 3,87 доллара. Порог выдержал: дефицит не был сжатием перед экспирацией, он перешёл на ближний срок.
Точка перелома кривой говорит больше. На закрытии 27 октября январь стоил 109,41, июнь 2027 года — 95,77, декабрь 2027 года — 87,16 доллара. 30 октября эти контракты стоили 113,43, 98,22 и 88,11 доллара: ближний срок прибавил 4,02, дальний — 0,95 доллара. Декабрь 2028 года в тот же день подешевел на 0,08, декабрь 2029 года — на 0,21 доллара. Рынок закладывает растущий риск до конца 2027 года и удешевляет 2029-й. Послевоенный прогноз Saxo в 70–90 долларов тоже согласуется с этой формой.
1 · Геополитические ограничения предложения и логистики
Ограничение не в том, открыт пролив или закрыт, а в том, сколько судов проходит и под чей баланс. Поэтому цифры не сходятся. IMF PortWatch показывает 2 прохода за 25 октября. Windward 29 октября насчитал 13 проходов, у 4 был выключен AIS. Strait of Hormuz Ship Monitor за 24 часа до 10:31 UTC 31 октября дал 45 проходов и 1,40 млн баррелей через пролив. UKMTO 30 октября оценил трафик примерно на 70% ниже довоенного. Kpler назвал среднюю за октябрь 11,1 млн баррелей в сутки, а за последнюю неделю — 7,3 млн. Большинство этих цифр измеряет разные окна и разными методами.
Цена потока видна во фрахте и страховке. По данным CNBC, ставка аренды супертанкера на маршруте Оманский залив–Азия выросла с 249 тыс. долларов в сутки в начале сентября до более чем 900 тыс. в первую неделю октября. Перевозка подорожала с 6,50 до 21 доллара за баррель. Reuters 25 сентября оценил военную премию за Ормуз в 6–9%, а 7-дневное покрытие пересматривается каждые 24 часа.
Вторичная сводка от 31 октября приводит 3–8%; первоисточник в Insurance Business мы подтвердить не смогли. Порог таков: если первая успешная атака с минами-присосками 29 октября поднимет премию выше 10%, из расчёта выпадут и последние суда вне национальных флотов.
2 · Безопасность предложения и критические пороги
ОПЕК+ 1 ноября не добавит в это уравнение новых баррелей. Три источника, с которыми Reuters говорил 27 октября, ожидают, что 7 основных участников сохранят декабрьские цели; решения пока нет. Квота не является связывающим ограничением, поскольку большинство участников добывает ниже цели. По Bloomberg, добыча Саудовской Аравии в сентябре выросла на треть и превысила 8 млн баррелей в сутки; в опросе Reuters суммарная добыча ОПЕК составила 21,49 млн. Оценки саудовского экспорта за октябрь у разных трекеров — от 5,4 до 6,99 млн баррелей в сутки. По Kpler, отгрузки в Рас-Тануре упали на 29%.
Буфер истончается на стороне нефтепродуктов. МЭА 15 октября решило ускорить выпуск 100 млн баррелей и выведет на рынок более 20 млн баррелей дизеля. Мартовское обязательство составляло 400 млн, из них выпущено 330 млн. По данным МЭА, поставки нефтепродуктов с Ближнего Востока в сентябре составляли 1,9 млн баррелей в сутки против 4,7 млн до войны. Наблюдаемые запасы в конце сентября были на 509 млн баррелей ниже довоенных.
По EIA, запасы дистиллятов в США 23 октября составили 102,8 млн баррелей. Дизель в гавани Нью-Йорка 27 октября стоил 4,687 доллара за галлон при пике 2026 года 5,365 доллара 16 сентября. Черта, за которой резерв закончится, — самый жёсткий порог этой рубрики.
3 · Эффекты второго порядка
То же ограничение в Заливе распространяется и на газ. TTF 30 октября превысил 100 евро, а хранилища ЕС 29 октября были заполнены на 74,89%, примерно на 11 п. п. ниже среднего за 5 лет. Нефть нашла выход из Залива, катарский СПГ — нет. Челночная система сохраняет поток сырой нефти, но связывает 20% флота супертанкеров, и это поднимает фрахт на других маршрутах. В странах-импортёрах нефтепродуктов и газа издержки сначала ложатся на промышленность, затем на инфляцию и текущий счёт. Поэтому для Турции падение на 4,21 доллара в заголовке счёт не уменьшает.
4 · Что опровергнет тезис
Это прочтение будет опровергнуто, если спред январь–февраль опустится ниже 1 доллара, а недельный поток по Kpler вернётся выше 11 млн баррелей в сутки. Тогда 7,3 млн баррелей придётся считать временным отклонением, а премию ближнего срока — страхом заголовков. Положительный ответ Ирана Катару в выходные разорвёт цепочку на первом звене. Если же ближний Brent превысит максимальное военное закрытие в 118,35 доллара, на первый план выйдет H2. По сравнению с докладом от 29 октября мы подняли H2 с 30 до 35 и снизили H3 с 20 до 15. Причины — рекордное число атак в октябре и техника мин-присосок.
Вероятности
Сценарии
| Сценарий | Вероятность | Триггер | Влияние на рынки |
|---|---|---|---|
| H1Дефицит остаётся на ближнем сроке | 50 % | Иран отвечает частично, решение откладывается на период после 3 ноября, ОПЕК+ 1 ноября сохраняет цели. | Поток держится в диапазоне 7–11 млн баррелей в сутки, дизель и фрахт остаются напряжёнными. |
| H2Удар и ответ в Заливе | 35 % | После 3 ноября начинается удар США, либо атаки с минами-присосками и атаки хуситов приводят к подтверждённому ущербу объекта. | Челночная система замедляется, предложение нефтепродуктов сокращается, военное покрытие подбирается к порогу 10%. |
| H3Катарская формула стирает премию | 15 % | Найдена формула очерёдности блокады и ядерного вопроса, обсуждается график открытия Ормуза. | Премия за ближнюю поставку снижается, передний край кривой выравнивается. |
Модуль A
Матрица ограничений
СРЕДНЕЕ СТРУКТ. 4,3 · СРЕДНЕЕ ОПЕР. 2,7Преобладают структурные ограничения: исход определяется скорее этими рамками, чем предпочтениями участников.
Структурные ограниченияустойчивые · не зависят от воли участников
Фактический поток через Ормуз · Иран
5/5По Kpler, средняя за октябрь — 11,1 млн баррелей в сутки, последняя неделя — 7,3 млн; это более чем на 40% ниже довоенной базы.
Связанная ёмкость челночного флота · Саудовская Аравия
4/5По данным CNBC, около 20% флота супертанкеров привязано к челночной системе Залива; стоимость перевозки — 21 доллар за баррель.
Буфер нефтепродуктов
4/5По МЭА, наблюдаемые запасы в конце сентября на 509 млн баррелей ниже довоенных; поставки продуктов с Ближнего Востока упали с 4,7 до 1,9 млн баррелей в сутки.
Сроки решения об ударе · США
4/5Промежуточные выборы в США 3 ноября; точная дата удара не подтверждена, ответ Катару ожидается в выходные.
Операционное трениевременное · ослабевает со временем
Неопределённость военной премии дни
3/5Reuters 25 сентября дал 6–9%; вторичная сводка от 31 октября приводит 3–8%. Актуальная брокерская котировка не подтверждена.
Расхождение в подсчётах недели
3/5Оценки саудовского экспорта — 5,4–6,99 млн баррелей в сутки; число проходов через Ормуз колеблется от 13 до 45 в зависимости от источника.
Квотное решение ОПЕК+ дни
2/51 ноября ожидается сохранение декабрьских целей; дополнительное сокращение на 2 млн баррелей действует до конца года, проверка мощностей задержалась.
Модуль B
Сигнал и шум
СИГНАЛ 50 % · ШУМ 50 %
- ШУМ
Brent упал со 117,64 до 113,43 доллара, премия за риск тает
Падение вызвано сменой контракта: 30 октября декабрь вырос на 2,76, январь — на 2,63 доллара. Разница в 4,21 доллара между ними — не рыночное движение.
Данные: Нефть Brent (фьючерс) ›FinanceFeeds — Brent Crude Oil Price at $113.43: OPEC+ Meets Sunday
- СИГНАЛ
Спред январь–февраль в 3,87 доллара перенёс дефицит на новый ближний срок
По котировкам 30 октября январь — 113,43, февраль — 109,56 доллара. С 27 октября январь вырос на 4,02, декабрь 2027 года — лишь на 0,95 доллара.
Данные: Нефть Brent (фьючерс) ›Oilprice.com — Brent Crude Oil Futures Contracts (котировки на 30 октября 2026)
- ШУМ
Трамп сказал, что война скоро закончится, предложение нормализуется
Трамп 30 октября не сказал, как она закончится; 7 условий Ирана в силе, а UKMTO насчитало в октябре более 30 атак.
CBS News — Iran War Updates: Trump says war going to end soon as Qatar pushes for a U.S.-Iran deal
- СИГНАЛ
Поток через Ормуз за последнюю неделю упал до 7,3 млн баррелей в сутки
По Kpler, при средней за октябрь 11,1 млн баррелей за неделю до 28 октября зафиксировано 7,3 млн; это более чем на 40% ниже довоенной базы.
Данные: Проход через Ормузский пролив ›CNBC — Tankers defy sharp escalation of Iranian attacks to keep crude oil flowing through Strait of Hormuz
- ШУМ
Воскресное решение ОПЕК+ определит предложение
Три источника говорят, что цели не изменятся, а большинство участников добывает ниже квоты; решение не меняет физических баррелей.
Oil & Gas 360 — OPEC+ expected to hold December oil targets steady as supply disruptions persist
- СИГНАЛ
Мины-присоски перенесли угрозу с маршрута на корпус судна
По источникам Reuters, 29 октября малое судно установило на Louise 1 две мины-присоски; CENTCOM утверждает, что маршруты очищены от мин.
Данные: Проход через Ормузский пролив ›gCaptain (Reuters) — Tanker in Strait of Hormuz Hit by Limpet Mines, Security Sources Say
Модуль C
Выводы по классам активов и позиционированию
| Класс активов | Экспозиция | Канал трансмиссии | H1 | H2 | H3 | Ожидаемое | Уверенность | Горизонт | Что отслеживать |
|---|---|---|---|---|---|---|---|---|---|
| Сырьевые товары | Спред ближних сроков Brent | Падение фактического потока и тонкий буфер продуктов держат ближний срок дороже дальнего | + | ++ | −− | +0,90 | ●●● | 0–3 мес. | Спред январь–февраль и порог в 1 доллар |
| Сырьевые товары | Средние дистилляты и европейский газ | Падение поставок продуктов и дефицит в хранилищах питаются одним ограничением в Заливе | + | ++ | − | +1,05 | ●●● | 0–3 мес. | Запасы дистиллятов EIA и заполненность газовых хранилищ ЕС |
| Фрахт и страхование | Танкерный фрахт из Залива и военная премия | Привязка флота супертанкеров и атаки на корпуса держат стоимость рейса высокой | + | ++ | −− | +0,90 | ●●● | 0–3 мес. | Котировка за разовый проход Ормуза и порог 10% |
| Волатильность | Волатильность нефтяных опционов | Решение после 3 ноября и ответ Катару усиливают ценовые скачки | 0 | ++ | − | +0,55 | ●●● | 0–3 мес. | Заявления Белого дома и подразумеваемая волатильность Brent |
Эффекты второго порядка
И что потом?
Отправная точка
30 октября спред январь–февраль Brent остался на 3,87 доллара, январский контракт с 27 октября вырос на 4,02 доллара; недельный поток через Ормуз по Kpler упал до 7,3 млн баррелей в сутки.
- 1
Запасы и стратегический резервв течение недель
Пока сохраняется премия за ближнюю поставку, покупатели переходят к выбору запасов. Ускоренные МЭА 100 млн баррелей работают не как новое предложение, а как тающий буфер.
Что отслеживать: Недельные запасы дистиллятов EIA и ноябрьский нефтяной доклад МЭА
- 2
Фрахт и маржа переработкив течение недель
По мере истончения буфера расширяются спреды по нефтепродуктам. 20% флота супертанкеров остаются привязаны к Заливу, поэтому фрахт не снижается и нагрузка в 21 доллар за баррель сохраняется.
Что отслеживать: Стоимость перевозки Залив–Азия и спотовая цена дизеля в гавани Нью-Йорка
- 3
Текущий счётв течение месяцев
В странах-импортёрах нефтепродуктов и газа издержки переходят в инфляцию и текущий счёт. В Турции счёт за дизель и газ растёт, несмотря на падение Brent в заголовке.
Что отслеживать: Ежемесячный энергетический импорт Турции и цены на дизель EPDK
Что обрывает цепочку
Если недельный поток по Kpler вернётся выше 11 млн баррелей в сутки, спред январь–февраль опустится ниже 1 доллара или Иран положительно ответит на катарский проект, цепочка оборвётся на первом звене.
Триггеры
Пороги для наблюдения
| Показатель | Порог | Сегодня | Значение |
|---|---|---|---|
| Нефть Brent (фьючерс) | Ближний срок > 118,35 $ | 104,77 | Если мартовский максимум военного закрытия будет превышен, рынок заложит углубление дефицита и в январском контракте |
| Нефть Brent (фьючерс) | Январь–февраль < 1 $ | 104,77 | Если спред опустится ниже 1 доллара, тезис о дефиците ближнего срока будет опровергнут |
| Проход через Ормузский пролив | Kpler < 7 млн барр./сут. | 2 | Если недельный поток опустится даже ниже 7,3 млн баррелей, челночная система упрётся в предел мощности |
Источники
- Oilprice.com — Brent Crude Oil Futures Contracts (котировки на 30 октября 2026)
- CNBC (Reuters) — Oil jumps 2%, settles at 6-month highs on fears of escalation in Iran
- CNBC — Tankers defy sharp escalation of Iranian attacks to keep crude oil flowing through Strait of Hormuz
- FinanceFeeds — Brent Crude Oil Price at $113.43: OPEC+ Meets Sunday
- Commodity Board — Oil curve turns steep backwardation as geopolitics inflate risk premium
- Straits — Strait of Hormuz News, October 31, 2026
- Windward — Strait of Hormuz Daily Intelligence (30 октября 2026)
- Strait of Hormuz Ship Monitor — суточный подсчёт на 31 октября 2026
- Al Jazeera — Oman rescues 25 from burning oil tanker in Strait of Hormuz
- Gulf News — Saudi oil keeps flowing despite attacks, say trackers: Why counting barrels is not easy
- gCaptain (Bloomberg) — Middle East Oil Flows Near Prewar Levels Defy Hormuz Attacks
- Oil & Gas 360 — OPEC+ expected to hold December oil targets steady as supply disruptions persist
- Insurance Journal (Reuters) — War risk premiums for Saudi-linked tankers at Yanbu and Hormuz (25 сентября 2026)
- gCaptain — IEA Moves to Accelerate Oil Reserve Releases as Hormuz Crisis Drags On
- Energy News Beat — Houthis Claim Hits on Three Saudi Oil Sites, and Diesel Pays First
- CNBC — A cold winter risks another gas price shock in Europe as stocks dwindle to record lows
- Oilprice.com — European Gas Tops 101 Euros for First Time Since 2022
Правила работы с источниками и проверки: методология · Сообщить об ошибке: контакты
Связанные доклады
VIЭнергия и поставки·Углубленный анализ·Ближний Восток и Северная Африка
Резервные мощности Залива ждут в скважинах, выход держит страховка
2 ноября январский Brent упал на 7,63% на фоне двухдневного иранского плана по Ормузу. Саудовская Аравия в сентябре добывала на 3,8 млн баррелей ниже своей мощности. Эффективный резерв ОПЕК+ — 0,27 млн баррелей. Решает не квота, а выход, а выход определяет страховка от военных рисков.
Отдел энергетики и морских перевозок · 3 ноября 2026 г. · 12 мин
VIIПерестрахование·Анализ·Ближний Восток и Северная Африка
Дешёвое перестрахование не снижает фрахт, военная премия ложится в баррель
Перестрахование имущества от катастроф в январе снова дешевеет, но в морском военном сегменте убытки превысили премии. В Ормузе военная премия за один рейс супертанкера доходит до 20 млн $. Это около 10 $ на баррель, и через фрахт сумма переходит в стоимость товаров.
Отдел энергетики и морских перевозок · 3 ноября 2026 г. · 9 мин
VIЭнергия и поставки·Углубленный анализ·Ближний Восток и Северная Африка
Нефть Залива везёт государственный флот там, где страховка закрыла дверь
30 октября истекает декабрьский Brent, и котировка упадёт примерно на 5 долларов. Главное ограничение — не кривая, а страховка: военная премия в Ормузе — 6–10% стоимости корпуса, независимые судовладельцы ушли, и нефть Залива везёт флот примерно из 230 танкеров, связанных с государствами.
Отдел энергетики и морских перевозок · 30 октября 2026 г. · 11 мин