V 技术地缘政治与人工智能·分析·南亚
建厂不等于掌控产业链,印度与台湾走出两条路
印度为产能拨出资金和土地,台湾则在加厚现有产业集群;日本8月数据显示需求仍在拉动。三件事指向同一个分野:建厂与掌控供应链并不是一回事。
技术地缘政治组 · 2026年9月18日 · 阅读约9分钟 · 8 个来源
Talay Insight 分析台·人工智能辅助分析,已经编辑审核
重要性
产能公告不等于实际供给。印度1.64万亿卢比的项目承诺和台湾956.3亿新台币的扩建计划,都在扩大投入端。然而,多莱拉月产5万片晶圆的产线尚无公布的投产日期,龙潭在2030年前也不会动工。短期内,供给的地理格局不会改变,只会进一步加厚。对进口国而言,本个十年结束前谈不上价格缓解。
影响
- 印度的短期收获不在先进制程,而在封装测试环节。CG Semi已以每年2亿颗的产能投入商业生产,多莱拉月产5万片晶圆的产线则没有公布开工日期。
- 台湾龙潭104公顷的扩建在近期内不会增加供给。许可与环评要到2028年底才完成,基础设施建设要到2030年;先进制程仍集中在同一地区。
- 日本8月数据印证了需求,也显示出动能减弱。出口增速从7月的23.2%降至19.3%,进口增长28%,贸易逆差扩大至1.106万亿日元。
噪音
认为龙潭扩建将在近期增加芯片供给
信号
印度产业链的封装测试一端已实际运转
印度:投入端快速扩张
2026年9月17日,SEMICON India 2026在新德里Yashobhoomi会展中心开幕。印度半导体计划首次以设施规模呈现在公众面前。展会有600多家参展企业,约300家国际公司,展区面积达1.5万平方米。制造端真正的数字在古吉拉特邦。塔塔电子与台湾力积电(PSMC)在多莱拉合建印度首座商用晶圆厂,总投资超过9100亿卢比。该厂规划产能为每月5万片晶圆。应用材料公司则在十年计划框架下宣布投资50亿美元,并建设一座140英亩的研究园区。
产业链的封装测试一端没有等展会就已开始运转。萨南德的CG Semi已投入商业生产,初始产能为每年2亿颗,目标为50亿颗。帕尔萨纳的Suchi Semicon获得86.8亿卢比的核准补贴,已建成10K级和100K级洁净室。莫哈里的CDIL Semiconductor生产MOSFET、IGBT和肖特基二极管,其组装测试封装工厂也已落成。相比之下,多莱拉产线何时产出首片晶圆,两个来源都没有给出官方日期。先进制程的时间表无法独立核实。
瓶颈不在工厂,而在产业链两端
观察家研究基金会(Observer Research Foundation)2026年9月8日的评估,是印度方面对这一分野阐述最清楚的文本。文章把内阁于2026年7月15日批准的Semicon 2.0计划视为此前计划的延续。新计划预算为1.275万亿卢比,此前计划的规模为7600亿卢比。获批的十二个项目累计承诺已达1.64万亿卢比。电子制造业营业额从2014-15财年的1.9万亿卢比增至2024-25财年的12万亿卢比。九个ATMP/OSAT项目已获批准,24个设计类项目获得支持。105家企业获得先进EDA工具的使用权限。截至2026年3月,共享算力基础设施已接入3.8万块GPU。
人才数据更为亮眼。印度已培养10万名工程师,其中6.8万人直接投身芯片设计,全球芯片设计劳动力的20%已在印度。作者的质疑正由此而来:设计能力与制造、先进材料和设备供应之间的缺口不弥合,对外依赖就会持续。文章认为完全自给并不现实,主张在脆弱性不成比例的环节寻求选择性技术自主。它自身的盲点同样值得注意。十二个项目中有多少已实际投产、良率如何、单位成本对比如何,文中都没有交代。
台湾:不是扩张,而是加厚集群
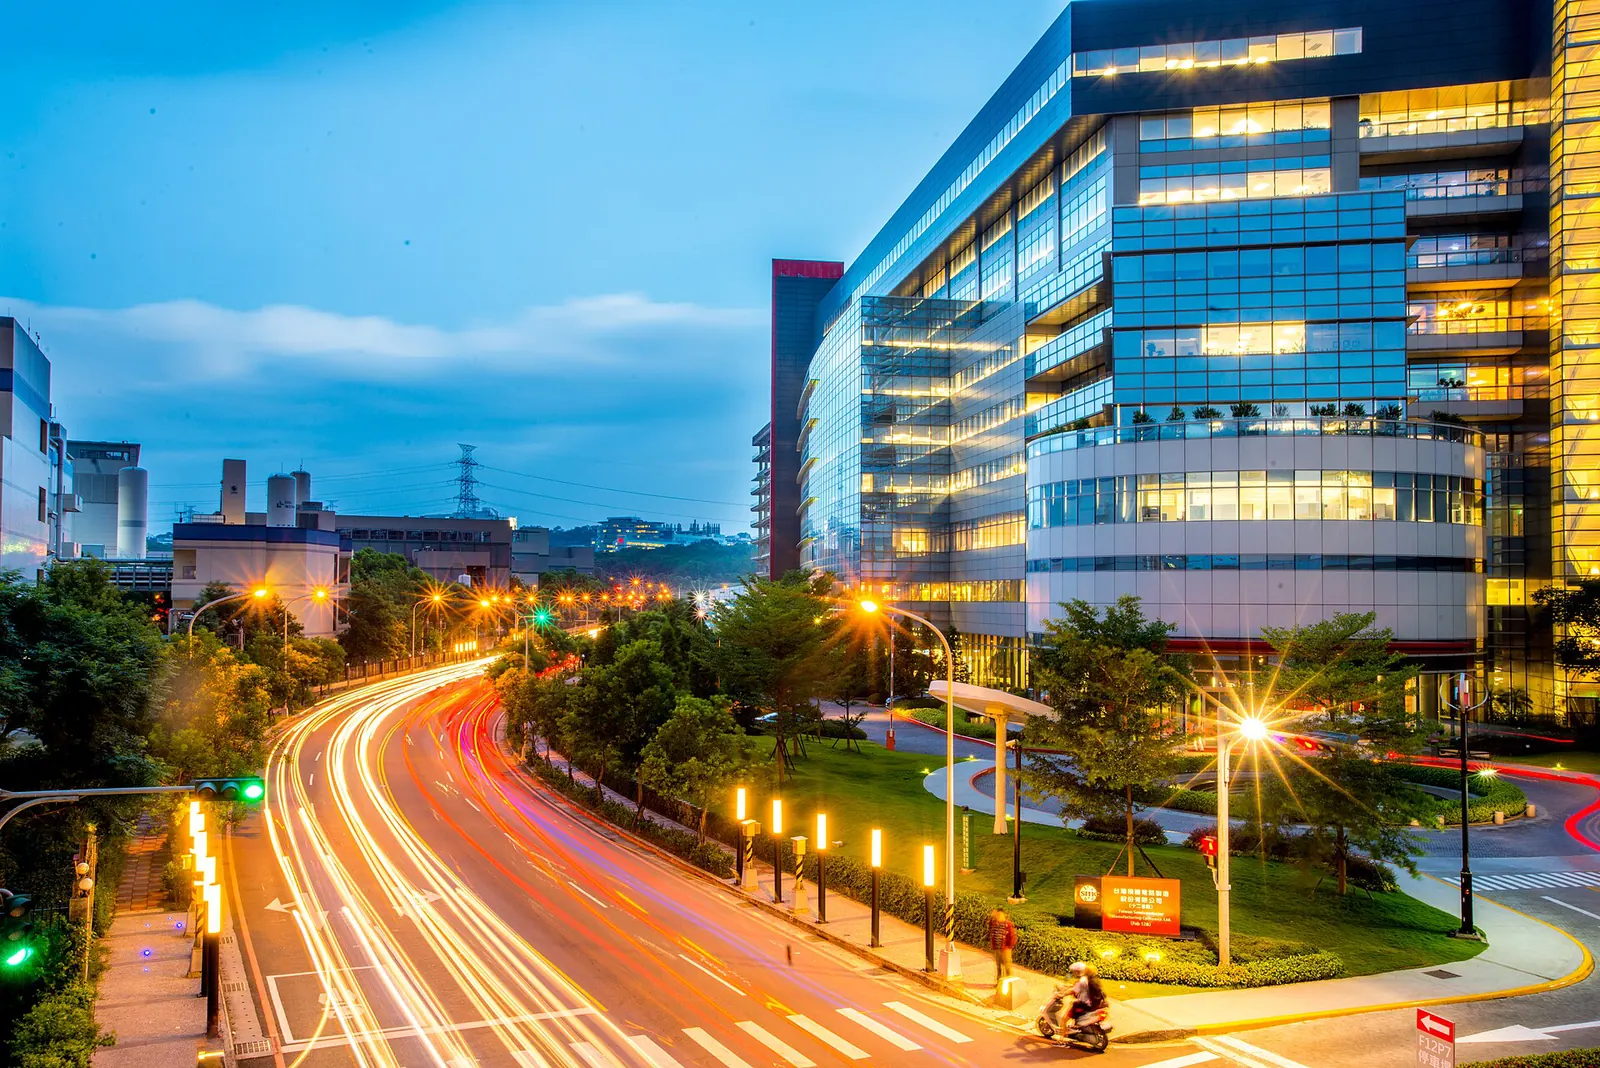
台湾的做法不是开辟新的地理版图,而是巩固现有版图。国家发展委员会于2026年9月17日批准桃园龙潭科学园区扩建104公顷。园区现有面积106.94公顷,约7000人在此工作。总成本为956.3亿新台币(29.9亿美元),资金来自科学园区管理局的作业基金。建成后,园区企业预计每年产值达5500亿新台币,并新增约4500个高薪岗位。
但时间表很长。开发许可和环境影响评估要到2028年底才能完成,基础设施建设将于2030年启动。该计划还需提交行政院最终核定。2026年5月,当地媒体报道台积电正为在该地建设一座先进制程工厂寻求政府批准,但公司的投资决定无法独立核实。深化的真正信号在别处。同一周,桃园市政府宣布在航空城片区规划首期40公顷的独立用地,专供先进ABF载板厂商使用。台湾想留在岛内的不仅是晶圆产能,还有先进封装这一环。
日本数据:需求仍在拉动,动能放缓
根据2026年9月16日公布的财务省数据,日本8月出口同比增长19.3%。这高于市场预期的18.2%,但低于7月23.2%的跳升。增长得益于芯片及芯片制造设备出货,这类出货在人工智能需求带动下保持强劲。对美出口增长24.9%,对华出口增长20.6%。换言之,印度和台湾产能决策所依赖的需求假设,在8月仍然成立。
同一组数据还揭示了另一点:产业链的成本端容易受到价格冲击。8月进口增长28%,为2022年11月以来最大增幅。原油进口量仅增长3.6%,进口额却增长58.7%。贸易逆差扩大至1.106万亿日元(71.2亿美元),连续第四个月出现逆差。7月逆差修正为6383亿日元(41亿美元)。截至本报告撰写时,日本央行9月18日议息会议的结果尚无法独立核实。
对土耳其和进口国的启示
三条消息合在一起,并不能为进口国提供乐观的理由。龙潭2030年才动工,多莱拉的首片晶圆日期尚未公布。已宣布的产能在本个十年结束前都不会改变供给格局。印度的实际进展集中在封装测试环节:九个ATMP/OSAT项目,以及CG Semi每年2亿颗的起步产能。对土耳其而言,这意味着电子和汽车芯片采购可能在东亚之外出现第二个来源。它并不意味着先进制程处理器有了替代供给。
第二条渠道是成本。在日本的案例中,原油进口量增长3.6%而进口额增长58.7%,说明推高账单的是价格而非数量。同样的机制也在净能源进口国土耳其的经常账户中起作用。产能投资对价格的影响要等到2030年代才会显现。能源和中间品账单则通过汇率和大宗商品价格,当下就在产生影响。
需要关注什么
五个指标具有决定性。第一,塔塔电子或印度半导体使命(India Semiconductor Mission)发布的首片晶圆公告。第二,CG Semi每年2亿颗的产量是否被修正。第三,行政院对龙潭的核定,以及2028年底的许可目标。第四,10月中旬公布的日本9月数据中的芯片出口项目和原油进口额。第五,1.64万亿卢比承诺中实际转化为现金的部分。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1封装先行,先进制程滞后 | 55% | 印度九个ATMP/OSAT项目和CG Semi等工厂扩大产能;多莱拉和龙潭的时间表保持不变。 | 成熟制程和封装测试领域在东亚之外形成第二个来源,先进制程供给仍集中在台湾。 |
| H2时间表推迟,补贴加码 | 30% | 龙潭2028年底的许可目标出现偏差,或1.275万亿卢比的Semicon 2.0拨款延迟。 | 已宣布产能的投产被推迟到2030年代中期,承诺与现金之间的差距扩大。 |
| H3需求动能断裂 | 15% | 芯片及芯片设备出货增速在随后几个月延续从7月23.2%降至8月19.3%的下行。 | 产能投资的回报假设被削弱,新的承诺和扩建审批放缓。 |
模块A
约束矩阵
结构性均值 3.8 · 操作性均值 2.5结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
许可与环评时间表 数月
3/5龙潭扩建的开发许可和环境影响评估须在2028年底前完成;该计划仍在等待行政院核定。
承诺转化为现金的速度 数月
3/5十二个项目1.64万亿卢比的累计承诺和1.275万亿卢比Semicon 2.0预算的拨付时间表尚未公布;延迟会推后工厂投产。
出口动能放缓 数周
2/5日本出口增速从7月的23.2%降至8月的19.3%;高于预期,但低于前一个月。
水、电和劳动力压力 数月
2/5龙潭在现有7000人就业基础上新增4500人,加大了基础设施压力;而基础设施建设要到2030年才开始。
模块B
信号与噪音
信号 67% · 噪音 33%
- 信号
印度产业链的封装测试一端已实际运转
萨南德的CG Semi以每年2亿颗的初始产能投入商业生产,目标50亿颗;莫哈里CDIL的组装测试封装工厂已落成。
- 信号
- 信号
芯片需求在8月继续支撑出口
日本8月出口同比增长19.3%;对美增长24.9%,对华增长20.6%,芯片相关出货提供了支撑。
- 信号
推高进口账单的是价格而非数量
8月原油进口量增长3.6%,进口额增长58.7%;总进口增长28%,为2022年11月以来最大增幅。
数据:布伦特原油(现货) ›Nikkei Asia — Japan's 4th straight monthly trade deficit
- 噪音
认为龙潭扩建将在近期增加芯片供给
这一956.3亿新台币的项目许可要到2028年底完成,基础设施2030年开工;5500亿新台币的产值目标属于此后的阶段。
- 噪音
认为台积电在龙潭建设先进制程工厂已成定局
2026年5月当地媒体报道该公司正为扩建后的用地寻求政府批准;投资决定无法独立核实。
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 股票 | 半导体资本设备与先进封装 | 产能公告与实际订单及安装时间表之间的差距 | + | − | −− | −0.05 | ●●● | 3–12个月 | 多莱拉产线首片晶圆公告及设备安装时间表 |
| 运费与保险 | 东亚出发的电子产品运输 | 芯片及芯片设备出货量在外贸数据中的体现 | + | 0 | − | +0.40 | ●●● | 0–3个月 | 日本9月外贸数据中芯片项目的同比变化 |
| 大宗商品 | 原油与能源投入 | 进口账单因价格而非数量而膨胀 | 0 | 0 | − | −0.15 | ●●● | 0–3个月 | 布伦特月均价及原油进口额的同比变化 |
| 外汇 | 以里拉计价的电子产品进口成本 | 能源和中间品账单向经常账户的传导 | − | − | 0 | −0.85 | ●●● | 3–12个月 | 美元兑里拉走势及电子中间品进口单价 |
| 波动率 | 亚洲供应链引发的价格波动 | 先进制程产能持续集中于单一地区 | 0 | + | + | +0.45 | ●●● | 3–12个月 | 龙潭许可时间表的正式修订及行政院决定 |
二阶效应
然后会怎样?
起点
印度十二个项目1.64万亿卢比的承诺和台湾956.3亿新台币的龙潭扩建都在扩大投入端。然而,多莱拉月产5万片晶圆的产线没有公布开工日期,龙潭的基础设施建设要到2030年才启动。
- 1
产能投产时间表数月内
短期内真正增长的只有封装测试环节。九个ATMP/OSAT项目和CG Semi每年2亿颗的起步产能投入运转,而先进制程供给仍集中在现有106.94公顷的龙潭集群。
观察指标: 塔塔电子或印度半导体使命发布的首片晶圆公告
- 2
进口单价数周内
由于先进制程供给集中在单一地区,定价保持偏紧,需求的每一次加速都会转入账单。日本8月数据中原油进口量增长3.6%而进口额增长58.7%,这一机制会在中间品和能源项目中重现。
观察指标: 日本9月外贸数据中芯片项目和原油进口额的同比变化
- 3
汇率与中间品成本数月内
对土耳其而言,结果是来源多元化先于价格缓解。成熟制程和封装领域在东亚之外形成第二个来源,同时电子中间品进口的里拉成本经由汇率上升,并与能源账单一起压在经常账户上。
观察指标: 美元兑里拉相对52关口的位置及电子中间品进口单价
打断链条的条件
若龙潭的许可和环评提前于2028年底的目标完成,或多莱拉产线获得官方投产日期,这一链条将被打断。需求方面,若出口增速延续从7月23.2%降至8月19.3%的下行,产能压力会自行缓解。
触发因素
关注阈值
来源
- Business Today — SEMICON India 2026: Factories, funding and fresh faces
- Channel iam — SEMICON India 2026: India's Chip Ecosystem Expands
- ORF — Beyond the Fab: What India's Semiconductor Strategy Still Needs
- Taipei Times — NDC approves Longtan Science Park expansion
- Focus Taiwan (CNA) — Longtan Science Park expansion approved
- Seoul Economic Daily — Taiwan Bets on Chip Substrates as Its Next TSMC
- Nikkei Asia — Japan logged 4th straight monthly trade deficit in August
- Business Recorder (Reuters) — Japan August imports jump as oil prices lift costs
相关报告
V技术与人工智能·分析·亚太
稀土真正的断崖不在北京暂停到期,而在五角大楼一月禁令
北京的稀土出口管制暂停措施将于11月10日到期,至今没有书面延期,但真正具有约束力的日期在华盛顿自己的日程上。2027年1月1日起,国防采购将禁止从矿山到磁体任何环节涉及中国;美国本土产能只有需求的十分之一。
技术地缘政治组 · 2026年11月9日 · 7分钟
V技术与人工智能·分析·亚太
如今掌握芯片闸门的已不是华盛顿,而是北京的进口审批
60万颗H200滞留香港,说明仅有美国许可证已经不够。华盛顿把50%规则暂缓至2027年1月10日,北京则以配额方式发放批准;冲击却出现在需求端,在台北股市爆发。
技术地缘政治组 · 2026年11月7日 · 6分钟
V技术与人工智能·分析·南亚
中国买不到芯片就租算力,下一扇门或在印度
月之暗面被曝在欧洲洽谈租用逾8000颗Blackwell芯片的集群,愿付30%至50%的溢价。美国法律并不覆盖境外云端访问。印度对境外销售服务给予20年免税期,勾勒出这一漏洞的下一个去处。
技术地缘政治组 · 2026年11月6日 · 7分钟