I 地缘经济与咽喉要道·分析·中东与北非
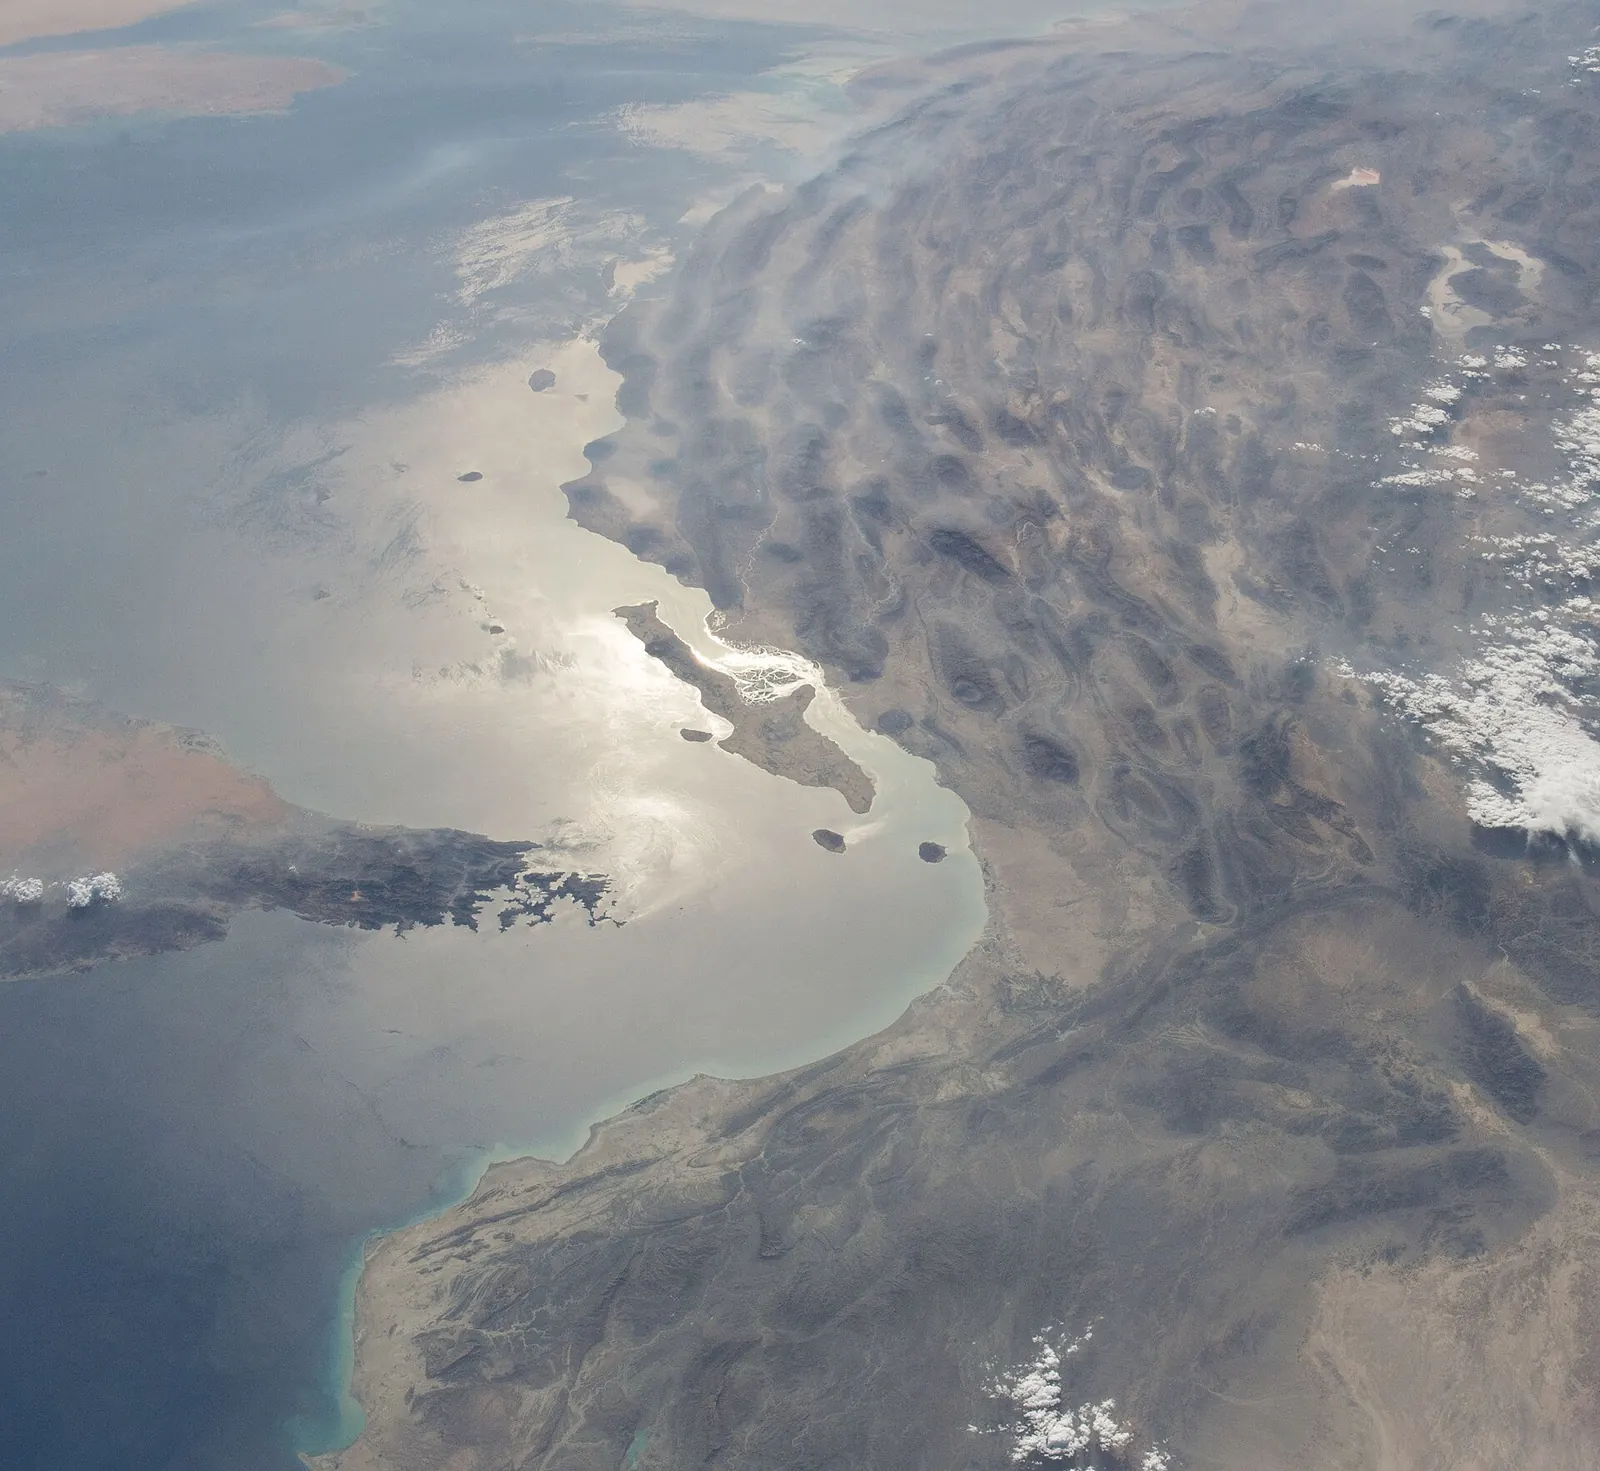
两大海峡,同一杠杆:霍尔木兹海峡关闭之际,红海航线为何不再是安全港
东西输油管道关闭,加之胡塞武装夺取曼德海峡沿岸,使海湾出口的两条外运通道在同一周内同时承压。
能源与航运组 · 2026年9月16日 · 阅读约9分钟 · 7 个来源
Talay Insight 分析台·人工智能辅助分析,已经编辑审核
重要性
自霍尔木兹海峡关闭以来,海湾石油的主要替代通道是沙特东西输油管道和红海。9月10日至11日,这一替代方案的两个环节均遭打击。系统中已不再有减震器:据国际能源署(IEA)统计,欧佩克+的有效闲置产能仅为每日22万桶。
影响
- 9月15日布伦特期货价格升至109美元,而FRED中的实货现货价格突破130美元;期货与现货之间的价差是实物供应紧张程度的衡量指标。
- 红海航线正形成以领土控制为基础的持久风险溢价;运费和战争险成本非但没有下降,反而呈结构性上升。
- 能源进口经济体的经常账户与通胀压力加大;土耳其9月15日柴油每升上调约6.6里拉。
噪音
欧佩克+关于产量配额的决定
信号
闲置产能已降至每日22万桶
缓冲是如何耗尽的
霍尔木兹危机爆发之初,市场保持平静有三个原因:沙特能够通过东西输油管道将石油输送至红海的延布港、库存消耗以及美国出口。根据国际能源署9月11日的报告,自2月以来全球库存已被抽取5.07亿桶;仅8月一个月就抽取了9500万桶。同一报告显示,欧佩克+8月产量比其目标低约每日727万桶,有效闲置产能降至每日22万桶。
这一图景表明,价格水平具有误导性。布伦特原油守住三位数价位,并不意味着冲击已被吸收,而是意味着系统在消耗缓冲的情况下勉强维持。日本能源经济研究所的小山坚(Ken Koyama)在9月4日的文章中也指出了同一点:库存消耗显著降低了全球库存水平,削弱了应对新冲击的弹性。
替代航线的两个环节在同一周内遭打击
据半岛电视台(Al Jazeera)和ABC报道,从伊拉克起飞的无人机击中东西输油管道,该管道出于预防目的被关闭。据称该管道每日输送400万至500万桶石油。沙特能源大臣表示管道将在数日内重新开放,而媒体援引的消息人士则称修复可能需要5至6周。仅这一不确定性本身,就足以决定价格走向。
与此同时,据PBS和Polis Analysis报道,9月10日胡塞武装夺取了也门红海沿岸的穆哈港以及曼德海峡中的丕林岛和哈尼什群岛。根据多哈的中东全球事务理事会(Middle East Council on Global Affairs)Khalid Al-Jaber引述的数字,经霍尔木兹海峡的石油流量从2025年上半年的日均2090万桶降至2026年第二季度的490万桶,同期曼德海峡流量则从420万桶增至810万桶。换言之,胡塞武装如今把守的通道所承载的运量远大于以往。上述季度数字系作者引述,无法独立核实。
数据为何与官方叙事不符
美国能源部长克里斯·赖特(Chris Wright)9月13日表示,过去一周经霍尔木兹海峡的石油平均每日1000万桶。同期,路透社的追踪数据显示共计14艘船,基于PortWatch数据的straits.live显示9月13日仅有8次通行。战前正常通行量视来源不同为每日85至138艘次。有军舰护航的船队不显示在商业追踪系统中,或许可以解释部分差异,但目前没有数据能够证实这一点。
价格走势支持低流量情景。9月15日布伦特期货合约约为109美元,而FRED的实货现货序列突破了130美元。期货价格与即期交付石油之间的这一价差表明,市场认为中断是暂时的,但当下在实物市场上获取石油代价极高。由于两项指标衡量的是不同事物,二者均应报告。
需要关注什么
短期内有三项指标具有决定性:东西输油管道重新开放的日期;在被推迟的塞拉莱会议上,伊朗与阿曼的临时走廊能否落实;以及胡塞武装控制后曼德海峡通行数量如何变化。据劳氏日报情报(Lloyd's List Intelligence)统计,8月24日至30日当周共有290艘船通过苏伊士运河,比正常水平低36%。9月数据尚无法核实。
结构性问题在于:袭击风险或可通过谈判缓和,但领土控制却不易收回。因此,红海航线已不再是霍尔木兹海峡的备份,而是变成了处于同一对手打击范围内的第二个断裂点。这将延长“重新开放”的新闻标题转化为实际供应所需的时间。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1封锁状态延长 | 55% | 输油管道关闭数周,塞拉莱走廊未能落实。 | 实物供应持续紧张,现货与期货之间的价差保持扩大。 |
| H2部分恢复通行 | 25% | 输油管道在数日内重新开放,伊朗—阿曼走廊有限度运转。 | 通行数量增加,现货价格迅速向期货价格回落。 |
| H3第二个断裂点 | 20% | 曼德海峡的领土控制影响到贸易,或沙特出口基础设施再遭袭击。 | 由于缓冲已不复存在,中断将直接传导至价格。 |
模块A
约束矩阵
结构性均值 4.7 · 操作性均值 3.3结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
输油管道修复时间 数周
4/5官方称需数日,媒体消息来源称需5至6周;这一不确定性决定价格走向。
外交日程 数日
3/5塞拉莱会议应沙特要求被推迟;走廊的落实以解除封锁为前提条件。
战争险 数周
3/5油轮遇袭及El Gaia事件后威胁等级处于最高水平;航次成本持续上升。
模块B
信号与噪音
信号 60% · 噪音 40%
- 信号
闲置产能已降至每日22万桶
国际能源署9月报告:欧佩克+8月产量比目标低约每日727万桶;已没有可弥补新中断的缓冲。
- 信号
- 信号
- 噪音
- 噪音
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 大宗商品 | 原油期货曲线 | 实物供应中断与库存缓冲消耗 | ++ | −− | ++ | +1.00 | ●●● | 0–3个月 | 现货与期货之间的价差 |
| 运费与保险 | 油轮运费与战争险溢价 | 航程延长与红海领土控制 | ++ | − | ++ | +1.25 | ●●● | 0–3个月 | 苏伊士运河与曼德海峡通行数量 |
| 外汇 | 能源进口型新兴市场货币 | 经由能源账单影响经常账户 | − | + | −− | −0.70 | ●●● | 3–12个月 | 布伦特现货价格与经常账户数据 |
| 主权债务 | 海湾出口国主权信用风险 | 针对出口基础设施的袭击 | − | + | −− | −0.70 | ●●● | 3–12个月 | 东西输油管道重新开放日期 |
二阶效应
然后会怎样?
起点
据国际能源署统计,欧佩克+的有效闲置产能已降至每日22万桶,自2月以来全球库存被抽出5.07亿桶;9月10日至11日东西输油管道遭打击并关闭,胡塞武装则夺取了穆哈港以及迈云岛与哈尼什群岛。系统中已不再有减震器。
- 1
现货与期货价差数日内
由于缓冲不复存在,中断直接传导至实物市场:9月15日布伦特期货在109美元附近,而FRED的现货序列已突破130美元。这一价差说明,市场仍把中断视为暂时的,但今天要拿到实物油桶的代价极高。
观察指标: 布伦特现货与期货之间的价差是否维持在20美元以上
- 2
运费与战争险数周内
实物紧张会扩散到航线与保险成本;曼德海峡的领土控制不同于袭击风险,无法通过谈判收回,因此战争险溢价形成的不是暂时跳升而是持久的底部,苏伊士运河的通行量则继续低于正常水平。
观察指标: 苏伊士运河与曼德海峡的通行数量;苏伊士运河每周290艘、较正常水平低36%的基准之上的走势
- 3
能源账单与经常账户数月内
运费与成品油溢价会写入能源进口经济体的账单;土耳其9月15日柴油每升约6.6里拉的上调,是这一通道第一个可见的产出,若输油管道的修复停留在见诸报端的5至6周区间,经常账户与通胀压力会一并延续。
观察指标: 东西输油管道的重新开放日期与土耳其燃油调价的频率
打断链条的条件
若东西输油管道如官方表态那样在数日之内重新开放,且在被推迟的塞拉莱会议上伊朗—阿曼临时走廊得以运转,链条即被打断。霍尔木兹海峡每日通行量升至40艘以上,会是走廊实际运转的首个实物证据,现货溢价随之消退。
触发因素
关注阈值
来源
相关报告
VI能源与供应·分析·中东与北非
霍尔木兹计数只有三艘船,海湾石油在暗中流动
11月4日,1月ICE布伦特下跌8.7%至94.62美元。同一周,伊朗的霍尔木兹黑名单扩大到240艘,海湾国家的72艘国有船只被列入其中。AIS计数显示每天只有3至7艘次通航,Vortexa测得的10月出口却达到日均1710万桶。
能源与航运组 · 2026年11月5日 · 8分钟
VI能源与供应·分析·中东与北非
期货在押注和平,交付成本仍在为战争定价
1月ICE布伦特原油11月3日收于103.60美元,为10月7日以来最低收盘。据ADNOC称,霍尔木兹海峡中断已从全球库存中抽走约10亿桶原油,物流在每桶成本中的占比已超过30%。期货价格与交付成本正在背离。
能源与航运组 · 2026年11月4日 · 7分钟
VI能源与供应·深度分析·中东与北非
海湾闲置产能困在井口,出口钥匙握在保险手中
11月2日,伊朗提出两天开放霍尔木兹海峡的方案,1月布伦特原油随之下跌7.63%。沙特9月产量比产能低380万桶/日,而欧佩克+的有效闲置产能仅为27万桶/日。决定供应的不是配额,而是出口通道;决定出口通道的,是战争险。
能源与航运组 · 2026年11月3日 · 12分钟