I 地缘经济与咽喉要道·分析·欧亚
俄罗斯海上战线从波罗的海延至北极,代价落在保险上
10月1日夜间,俄罗斯在芬兰湾拦停一艘驶往爱沙尼亚的货船。同一天,英国将3艘Arc7 LNG运输船列入制裁名单。莫斯科隐藏了出口数据,国债拍卖也无人问津。
欧亚组 · 2026年10月2日 · 阅读约6分钟 · 16 个来源
重要性
制裁与报复如今在同一条线上展开,战场就在海上。俄罗斯自2025年5月以来首次在芬兰湾拦停船只;英国制裁的船只增至约600艘,欧盟增至673艘。9月29日,莫斯科将油轮航线和买家身份列为机密;9月30日,又取消了一场965亿卢布的国债拍卖。这一循环首先把价格写进保险费和等待时间。对土耳其而言,传导渠道是海峡和炼厂原料:9月18日,整个黑海被纳入高风险报告区域,土耳其柴油进口至少失去了一半俄罗斯配额。
影响
- 9月30日至10月1日夜间,俄罗斯边防部队在芬兰湾拦停6,800吨的Västerbotten号。在俄罗斯港口外等候的船只约有150艘,其中65艘为油轮。
- 10月1日,英国将3艘容量超过172,000立方米的Arc7 LNG运输船列入名单。针对俄罗斯LNG的服务禁令将于2027年1月1日生效。
- 9月18日,劳合社市场联合战争委员会将整个黑海纳入报告区域。自战争开始以来,遭袭民用船只已达226艘。
波罗的海的新门槛
9月30日至10月1日夜间,俄罗斯边防部队在芬兰湾拦停了驶往爱沙尼亚锡拉迈港的6,800吨货船Västerbotten号。该船于10月1日获释。据Maritime Executive报道,这是自2025年5月Green Admire号事件以来,该海域已知的首次扣船。
该船当时沿着3国商定的过境走廊航行,这条走廊部分穿过俄罗斯领海。被拦停时,它距爱沙尼亚边界约6海里。据ERR报道,爱沙尼亚交通管理局10月1日承认,各国有权在本国领海内实施检查。
事件的分量来自这条走廊的繁忙程度。Maritime Executive援引9月30日的船舶追踪数据称,约有150艘船在俄罗斯港口外等候,其中65艘为油轮。Laukaansuu外的等待时间升至4.61天,原因是乌克兰在黑海的袭击在过去2至3个月里把俄罗斯货物推向了波罗的海。继9月14日丹麦直升机事件之后,俄罗斯17天后再次表明:在其出口最集中的走廊上,它能够干预邻国的贸易。
制裁名单延伸至破冰级船队
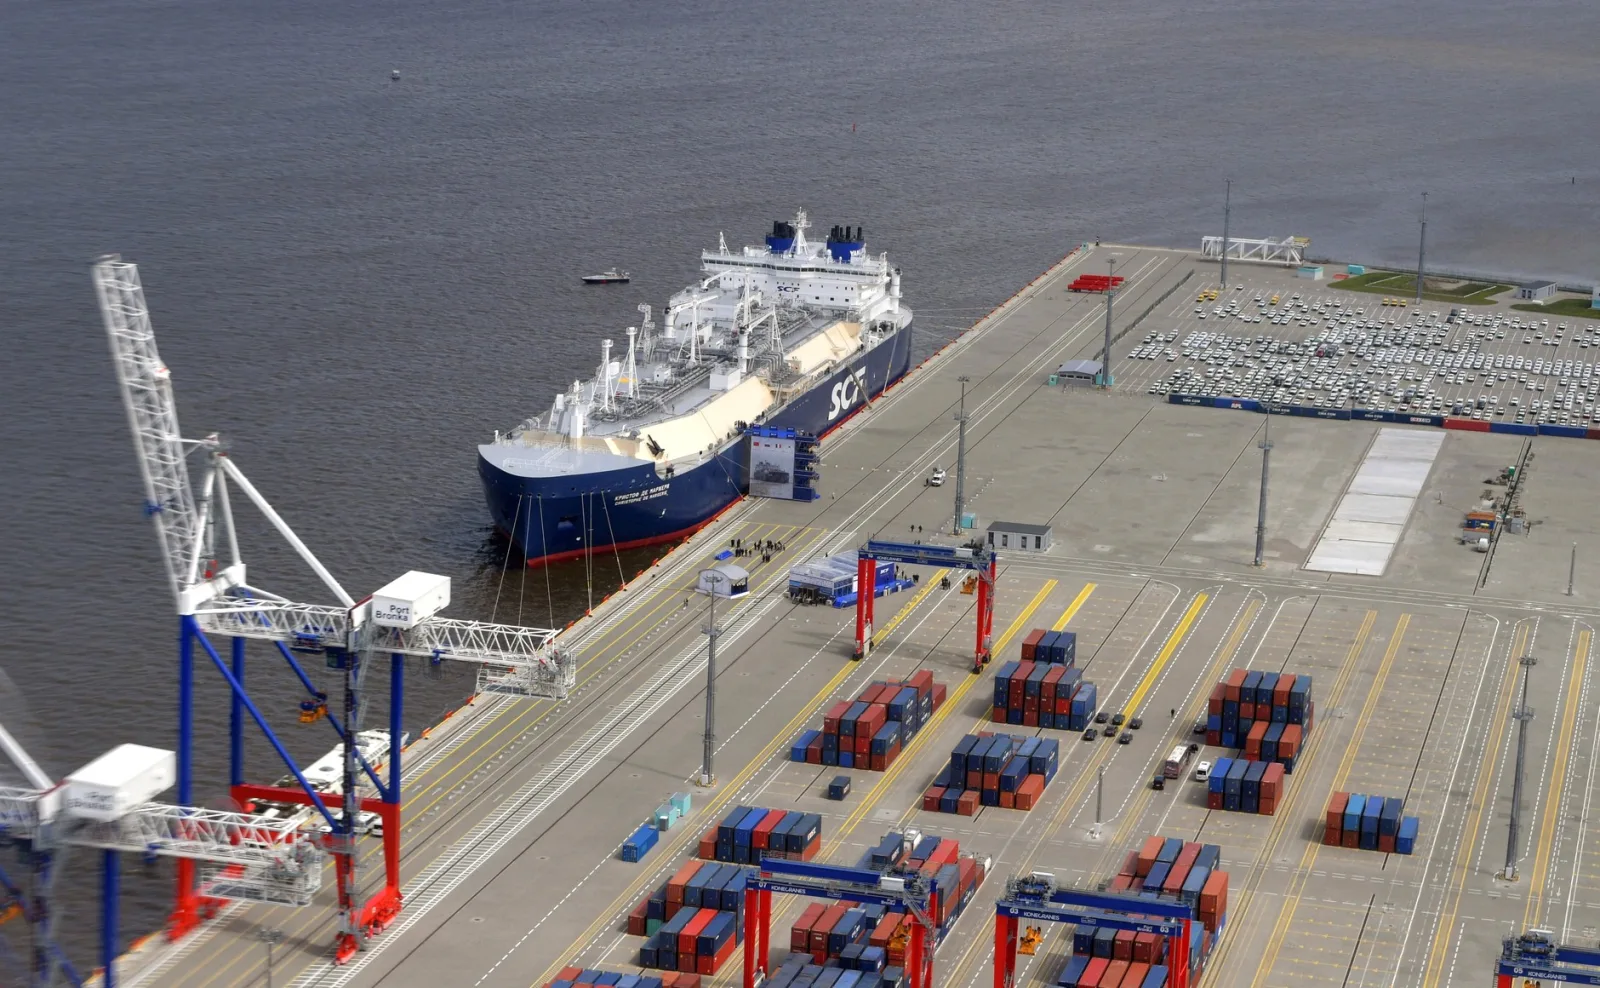
10月1日,英国通过一份包含31项条目的新方案,将3艘Arc7运输船列入名单。Arc7是能在2米以上厚冰中航行的船级,每艘可运载超过172,000立方米LNG。gCaptain统计该方案共涉及5艘LNG运输船和8艘船只,Maritime Executive的清单则有所不同;两家来源的船只名单存在出入。
同一报道称,英国制裁的涉俄船只增至约600艘,欧盟通过第21轮制裁方案增至673艘。针对俄罗斯LNG相关服务的全面禁令将于2027年1月1日生效;日本和韩国的豁免持续至2028年初。破冰级油轮难以替代,因此每新增一艘被列名的Arc7,都会直接压缩北极LNG冬季航线的运力。
莫斯科封锁数据,举债日益困难
9月29日,普京签署法令,将炼油量、出口价格、买家身份和油轮航线列为不得公开的信息,并给各机构10天时间落实。这一决定切断了保险商和制裁执行方为风险定价所依赖的大部分数据。数据越少,保险商就越会把不确定性计入保费;这笔额外成本直接转嫁到运输账单上。
财政方面的压力在同一周显现。据Interfax报道,财政部9月30日因未收到可接受的报价,取消了一场965亿卢布的国债拍卖;这是2026年第二次拍卖失败。据The Moscow Times报道,2026年赤字预测从3.6万亿卢布升至7.3万亿卢布,2027年计划发行7.7万亿卢布国债,长期收益率已接近17%。维持出口收入如今是莫斯科的预算刚需,这也解释了其在海上航道上的强硬姿态。
报复落在能源基础设施上
9月30日,俄罗斯发动自上个供暖季以来的首次大规模袭击,击中基辅州的特里皮利亚热电厂。据Kyiv Independent报道,俄方向首都派出285架无人机,其中254架被击落;4人死亡,3个州和基辅实施了紧急停电。
另一方面,乌克兰总参谋部9月21日宣布,俄罗斯超过45%的炼油产能已停摆;由于来源是冲突一方,这一比例无法核实。俄罗斯已将柴油出口禁令延长至10月31日。冬季临近,双方都在打击对方的能源收入和供应,这表明海上航道的风险至少还将持续一个季节。
土耳其的账单经由海峡而来
据gCaptain报道,劳合社市场联合战争委员会9月18日将报告义务扩大至整个黑海;邻国领海仍无需申报。France 24援引土耳其海事商会的数据称,自战争开始以来共有226艘民用船只遭袭,其中163艘发生在2026年前8个月。同一报道称,过去2个月里,悬挂土耳其国旗或由土耳其拥有的船只至少遭到26次袭击。
在炼厂原料方面,土耳其本已在收缩。据Baird Maritime 5月27日的报道,土耳其的乌拉尔原油采购量在5月降至每日161,000桶;1至4月平均为189,000桶,2025年5月为302,000桶。这一数据已是4个月前的,9月的采购量无法核实。据OilPrice报道,土耳其至少失去了一半俄罗斯柴油船货配额。
这项法令也让追踪土耳其对俄采购变得更难;10天后,相关流向只能通过土耳其海关数据和船舶追踪来衡量。账单则仍与布伦特挂钩;据OilPrice数据,10月1日布伦特期货为102.31美元。俄罗斯原油越少,土耳其炼厂就越要从更远的来源采购原油和柴油,承担更高的运费和保险成本。
关注要点
未来4周有3项指标值得关注。第一,继Västerbotten号之后,芬兰湾是否会发生第二次扣船。第二,俄罗斯法令的实施细则能否在10天期限内公布。第三,俄罗斯柴油禁令是否在10月31日解除;布伦特一旦突破105美元,这一负担将迅速压到土耳其的账单上。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1循环固化为保险溢价 | 55% | 芬兰湾的零星检查持续,俄罗斯柴油禁令在10月31日后继续延长,整个黑海仍处于高风险报告区域。 | 俄罗斯出口继续流动,但等待更久、可用船只更少、保费更高;土耳其炼厂继续转向替代来源。 |
| H2波罗的海检查常态化 | 30% | 俄罗斯在4周内于芬兰湾扣留第二艘船,欧盟在第22轮方案中将更多船只列入名单。 | 波罗的海走廊开始像黑海一样被定价;俄罗斯港口外150艘船的队伍拉长,驶往欧盟港口的贸易为避开俄罗斯领海而绕行。 |
| H3入冬前紧张缓和 | 15% | 双方达成限制袭击能源基础设施的临时安排,俄罗斯柴油禁令于10月31日解除。 | 黑海航运部分恢复正常,俄罗斯柴油船货重返地中海;制裁名单则保持不变。 |
模块A
约束矩阵
结构性均值 3.8 · 操作性均值 2.8结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
黑海高风险报告 数月
4/5联合战争委员会9月18日将报告义务扩大至整个黑海;过去2个月,悬挂土耳其国旗或由土耳其拥有的船只至少遭袭26次。
俄罗斯港口外排队 数周
3/59月30日,约有150艘船在俄罗斯港口外等候,其中65艘为油轮;Laukaansuu的等待时间为4.61天。
出口数据关闭 数周
3/59月29日的法令隐藏油轮航线和买家身份;实施细则有10天准备期,此后流向只能通过船舶追踪来衡量。
各来源船只清单不一 数日
1/5对于英国10月1日方案中的船只清单,gCaptain统计为5艘LNG运输船和8艘船只,Maritime Executive给出的清单则不同。
模块B
信号与噪音
信号 67% · 噪音 33%
- 信号
俄罗斯在波罗的海重新跨过扣船门槛
Västerbotten号在9月30日至10月1日夜间被拦停;这是自2025年5月Green Admire号事件以来该海域的首次扣船。
- 信号
制裁名单已触及北极LNG船队
10月1日,英国将3艘Arc7运输船列入名单;受制裁船只在英国约为600艘,在欧盟为673艘。
- 信号
- 信号
- 噪音
- 噪音
土耳其正加深对俄罗斯原油的依赖
2026年5月,土耳其的乌拉尔原油采购量降至每日161,000桶;2025年5月为302,000桶。
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 运费与保险 | 黑海与波罗的海油轮战争险溢价 | 扣船先例、扩大的风险区和关闭的出口数据,推高保险商对不确定性的定价 | + | ++ | − | +1.00 | ●●● | 0–3个月 | 芬兰湾第二次扣船以及联合战争委员会的区域更新 |
| 大宗商品 | 原油曲线 | 俄罗斯出口运输更慢、更贵,使供应保持偏紧 | + | ++ | − | +1.00 | ●●● | 0–3个月 | 布伦特期货的105美元阈值 |
| 大宗商品 | 地中海柴油产品供应 | 俄罗斯柴油出口禁令和炼厂受损,迫使土耳其等买家转向替代来源 | + | + | −− | +0.55 | ●●● | 0–3个月 | 俄罗斯柴油禁令是否在10月31日解除 |
| 主权债务 | 俄罗斯卢布计价国债 | 预算赤字扩大和拍卖需求疲弱,使收益率维持高位 | − | −− | + | −1.00 | ●●● | 3–12个月 | 10月拍卖的需求以及10月23日俄罗斯央行决议 |
| 外汇 | 土耳其里拉 | 更贵的替代原油和柴油推高能源账单和外汇需求 | − | −− | + | −1.00 | ●●● | 0–3个月 | 美元兑里拉的50阈值以及10月底公布的9月外贸数据 |
二阶效应
然后会怎样?
起点
10月1日夜间,俄罗斯在芬兰湾拦停一艘驶往爱沙尼亚的船只;同一天,英国将3艘Arc7 LNG运输船列入名单。9月29日,莫斯科已将油轮航线列为机密信息。
- 1
运费与保险数周内
扣船先例和数据关闭,促使保险商像对待黑海一样,对前往俄罗斯港口和芬兰湾走廊的航次从严定价。
观察指标: 芬兰湾第二次扣船以及联合战争委员会的区域更新
- 2
俄罗斯出口成本数周内
俄罗斯原油和柴油以更少的可用船只、更长的等待和更高的保费运输。150艘船的队伍,使送达买家的俄罗斯原油变得更贵。
观察指标: Laukaansuu 4.61天的等待时间以及10月31日柴油禁令决定
- 3
土耳其能源账单数月内
土耳其炼厂继续远离俄罗斯来源。替代原油与布伦特挂钩且来源更远,因此能源账单和外汇需求随之扩大。
观察指标: 10月底公布的9月外贸数据中的能源进口,以及布伦特的105美元阈值
打断链条的条件
若俄罗斯柴油禁令在10月31日解除,并达成限制袭击能源基础设施的安排,第二环将会减弱。若保险商重新缩小黑海报告区域,第一环就会断裂。
触发因素
关注阈值
来源
- Maritime Executive — 俄罗斯短暂扣留驶往爱沙尼亚的货船
- ERR News — 俄罗斯扣留驶往爱沙尼亚锡拉迈港的货船
- Maritime Executive — 波罗的海俄罗斯港口外船只积压加剧
- Maritime Executive — 英国将对俄制裁扩大至最新的ARC7 LNG运输船
- gCaptain — 英国新制裁方案打击8艘俄罗斯船只
- gCaptain — 航运袭击激增,伦敦海上保险商扩大黑海高风险区
- Anadolu Ajansı — 普京加强俄罗斯能源数据保密,以阻碍西方制裁
- Interfax — OFZ 26228国债发行拍卖宣告流拍
- The Moscow Times — 借款计划压制市场,俄罗斯财政部国债发行失败
- Kyiv Independent — 俄罗斯对基辅电网发动去年秋季以来首次大规模袭击
- Interfax-Ukraine — 俄罗斯袭击损坏特里皮利亚热电厂电力设备
- France 24 — 黑海无人机袭击令土耳其海员陷入恐惧
- Baird Maritime — 尽管全球供应紧张,土耳其仍避开更贵的俄罗斯原油
- OilPrice — 俄罗斯将柴油出口禁令延长至10月底
- OilPrice — 油价图表
- AA(英文版)— 土耳其股市周中收跌
相关报告
I地缘经济·分析·中东与北非
霍尔木兹升温之际,石油的真正风险正移向红海
9月29日霍尔木兹海峡有3艘船只被击中,但通行量升至17艘。沙特石油从红海转回海峡,曼德海峡流量降至不足一半。索马里海盗也在十多年来首次杀害船员。
能源与航运组 · 2026年10月1日 · 7分钟
I地缘经济·分析·中东与北非
石油市场陷入数据迷雾,两大供应来源同周失真
华盛顿称霍尔木兹海峡每日通过1300万至2200万桶,Kpler测得的9月均值为740万桶。普京9月29日把俄罗斯炼油和出口数据列为保密信息。价格如今回应的是新闻标题,而不是测得的流量。
能源与航运组 · 2026年9月30日 · 7分钟
I地缘经济·分析·中东与北非
延布石油恢复外运,红海风险沉淀进保费
沙特阿拉伯9月28日在停运17天后恢复延布装船,布伦特从108.83美元的高点回落至105.28美元。但延布的战争险保费自7月以来已涨至三倍。曼德海峡的交通量仍不到正常水平的一半。
能源与航运组 · 2026年9月29日 · 7分钟