V 技术地缘政治与人工智能·分析·亚太
人工智能芯片正把亚洲增长压向单一环节
韩国10月27日公布第三季度增长1.0%,其中约一半由芯片贡献。同一天有报道称,台积电先进封装价格最高将上调20%。表面看是强劲,实质是增长绑在单一周期上,而封装设备交期已经翻倍。
技术地缘政治组 · 2026年10月27日 · 阅读约7分钟 · 8 个来源
重要性
噪音是韩国经济以超出预期三倍的速度扩张。信号在于结构:增长约一半来自半导体,民间消费下降0.2%。私营部门对增长的贡献从1.1个百分点降至0.2个百分点。先进封装设备交期由3至6个月延长到6至8个月,台积电放弃了价格谈判。亚洲的人工智能增长不是在变宽,而是在变深。这让它对单一融资冲击或需求冲击更为敏感。
影响
- 韩国第三季度增长1.0%,高于路透调查中值0.7%;据韩国央行一位官员,增长约一半来自半导体,民间消费下降0.2%。
- 据《工商时报》,台积电CoWoS封装价格正讨论上调10%至20%;设备交期延长至6至8个月,该报道未获确认。
- SpaceX的信用违约互换(CDS,即为债务人违约风险支付的保险费)10月23日升至266个基点的历史高位,尽管其拥有投资级评级;人工智能基础设施的融资成本正在上升。
噪音
韩国经济远超预期增长,复苏基础广泛
信号
瓶颈在封装设备,定价能力转向供应方
噪音在增速,信号在增长的构成
韩国央行10月27日公布第三季度增长为1.0%,而该行8月的预测是0.3%。表面数字很强,但一位韩国央行官员表示,增长约一半由半导体带动。设备投资增长4.1%,拉动力来自芯片生产设备。同一季度民间消费下降0.2%,为2022年第一季度以来最弱的一次。
构成才是这张表的真正故事。私营部门对增长的贡献从1.1个百分点降至0.2个百分点,公共部门则由负0.5个百分点转为正0.8个百分点。实际国内总收入同比增长18.8%,是1977年第四季度以来最快的一次,显示芯片价格如何推高了贸易条件。1月至9月出口超过8000亿美元。增长没有扩散,而是倚靠单一行业的价格与数量周期。
瓶颈从晶圆移到了封装
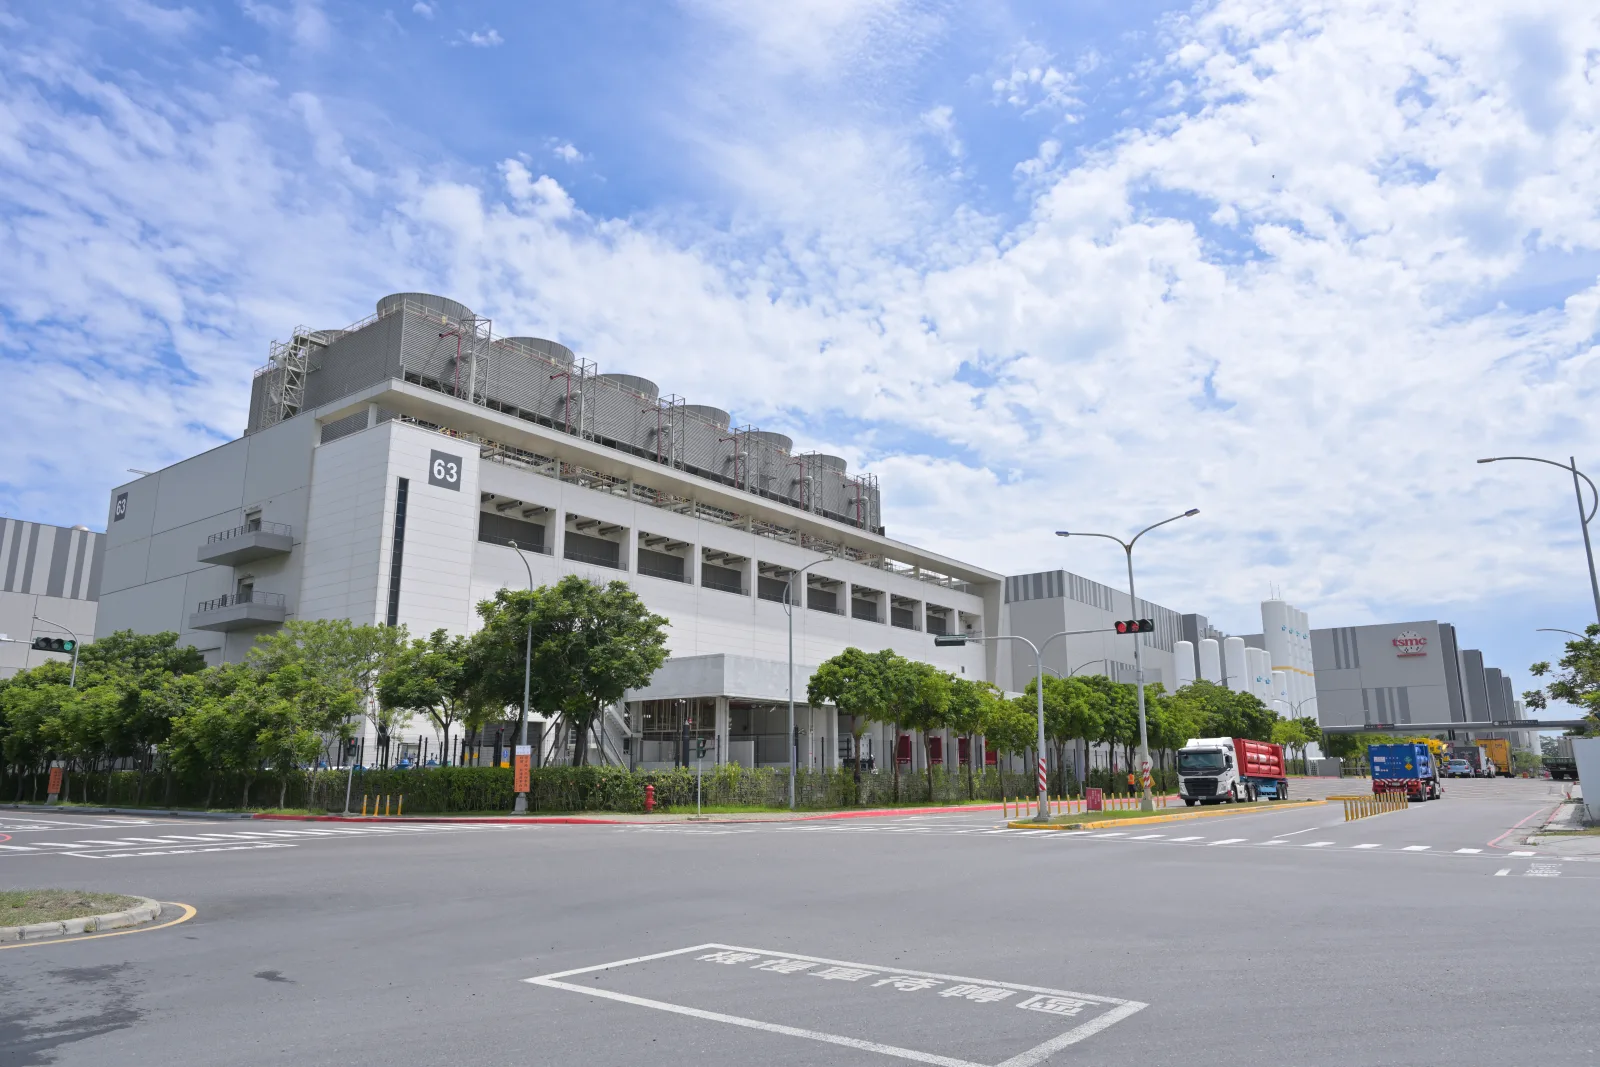
台湾同日传出的消息,指向这一周期在供给端的约束。据《工商时报》,晶圆代工与封测企业正讨论将CoWoS价格上调10%至20%。CoWoS是把人工智能芯片与高带宽内存封装在同一基板上的工艺。台积电没有确认这则报道。证据更硬的一面不在价格,而在设备。交期已从3至6个月延长到6至8个月,台积电今年也没有再谈设备价格。
一座新的封装厂从动土到满产大约需要3年。分析师预计月产能在2026年将超过13万片晶圆,2027年的目标是20万片。台积电在美国的首座封装厂AP1计划2028年投产,在那之前关键产能留在嘉义与台南。需求正从图形处理器扩散到服务器处理器和客户定制的ASIC芯片,这可能把定价能力带进2027年的合约。
资本充裕的说法与融资成本的现实
需求一侧的新闻在说资本很充裕。马来西亚总理安瓦尔·易卜拉欣10月24日表示,软银创始人孙正义已选定古晋和马来西亚半岛。这笔人工智能与数据中心投资的规模为500亿美元。软银没有确认这一数字,10月初的砂拉越框架协议中也没有金额。马来西亚从2021年到2026年上半年累计吸引了940亿美元数据中心投资。
马来西亚的吸引力来自堆叠起来的基础设施,而不是地理位置。亚马逊、微软和谷歌的数据中心已经落地,政府的目标是到2030年成为一个人工智能国家。软银同时在美国推进5000亿美元的项目,在法国的规模可能达到750亿欧元。这份横跨三大洲的日程,把一家公司的资产负债表绑在债券市场的胃口上。马来西亚这笔金额中有多少来自合资与贷款融资,目前无法核实。
融资成本说的是另一回事。SpaceX已从三家主要机构获得投资级评级,但其信用违约互换在10月23日收盘升至266个基点的历史高位。这一水平通常只出现在投机级债务人身上。马斯克在周末表示,公司为采购图形处理器完成了400亿美元的债务安排,定价仍在进行。他还表示,对200多家neocloud公司(出租人工智能算力的新型云服务商)来说,债券市场几乎关闭。一轮沉重的整合正在到来。
链条回到亚洲
三件事在同一条链上汇合。封装价格和交期上升,人工智能加速器的成本随之变高。债务溢价上升,能够承担这一成本的买家随之变少。如果订单集中到少数几家大型玩家,韩国与台湾的出口就绑在更少的客户身上。在内需疲弱、增长一半靠芯片的经济体里,这会把利率与汇率政策锁进单一的全球周期。
这张图的地缘政治一端结在台湾。关键封装产能至少到2028年仍留在岛上,而韩国与马来西亚的人工智能增长连到同一个供应节点。这意味着台湾海峡的任何摩擦,都可能直接反映在两国的增长数据里。
断裂的早期迹象不会出现在增长数据里,而会出现在信用一侧。SpaceX那笔400亿美元144A发行以何种溢价定价,将显示没有收入的neocloud买家能否维持订单。韩国11月的出口数据,以及韩国央行是否上调3.3%的年度预测,是第二个检查点。如果CoWoS产能在2027年接近每月20万片,而债务溢价回落,这条链会自行松开。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1被瓶颈拉长的周期 | 55% | 人工智能需求继续向ASIC和服务器处理器扩散,封装价格部分上调,融资虽贵但仍然开放。 | 韩国与台湾出口保持强劲。内需继续低迷,增长在依赖单一行业的形态下维持高位。 |
| H2融资刹车 | 30% | 人工智能债务溢价继续上行,neocloud的整合让订单被推迟。 | 订单延后在几个季度内传到韩国与台湾的出口。内需疲弱的韩国增长迅速放缓。 |
| H3产能追上 | 15% | CoWoS产能接近目标,设备交期缩短,涨价计划被搁置。 | 成本压力减轻,人工智能投资扩散到更广的买家群体。 |
模块A
约束矩阵
结构性均值 3.8 · 操作性均值 2.3结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
韩国民间消费疲弱 数月
3/5民间消费下降0.2%。股市波动与汽车业罢工压住支出,芯片利润要通过股息和奖金才能到达家庭。
未经确认的投资公告 数周
2/5软银没有确认马来西亚的500亿美元计划。砂拉越框架协议中没有金额,这让需求预测变得不确定。
韩国央行的鹰派立场 数月
2/5韩国央行7月和9月加息,上周按兵不动。强劲增长支持紧缩立场,疲弱消费则对新一次加息提出异议。
模块B
信号与噪音
信号 60% · 噪音 40%
- 噪音
韩国经济远超预期增长,复苏基础广泛
增长1.0%,高于韩国央行0.3%的预测。但民间消费下降0.2%,为2022年第一季度以来最弱的一次。私营部门贡献从1.1个百分点降至0.2个百分点。
- 信号
瓶颈在封装设备,定价能力转向供应方
设备交期从3至6个月延长到6至8个月。台积电今年没有再谈设备价格,CoWoS价格正讨论上调10%至20%。
- 信号
人工智能基础设施的融资成本连投资级债务人也在上升
SpaceX的信用违约互换10月23日升至266个基点的历史高位。400亿美元图形处理器债务的定价截至10月25日仍在进行。
- 噪音
软银向马来西亚投资500亿美元
该数字由总理安瓦尔·易卜拉欣公布。软银代表截至10月26日未回应置评请求,10月初的框架协议中也没有金额。
- 信号
芯片价格异常推高韩国的贸易条件
实际国内总收入同比增长18.8%,是1977年第四季度以来最大的增幅。1月至9月出口超过8000亿美元。
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 股票 | 亚洲半导体设备与封装链 | 交期延长与不再议价的设备订单 | ++ | −− | 0 | +0.50 | ●●● | 3–12个月 | 设备交期与CoWoS调价的确认 |
| 外汇 | 韩元 | 芯片出口收入与韩国央行的鹰派立场 | + | −− | 0 | −0.05 | ●●● | 0–3个月 | 韩国11月出口数据与韩国央行决议 |
| 信用 | 人工智能数据中心与neocloud债务 | 上升的债务溢价与行业整合 | − | −− | + | −1.00 | ●●● | 0–3个月 | SpaceX信用违约互换与144A发行定价 |
| 股票 | 韩国依赖内需的行业 | 民间消费下降与鹰派货币政策 | − | − | 0 | −0.85 | ●●● | 3–12个月 | 韩国第四季度民间消费数据 |
| 波动率 | 亚洲科技股波动率 | 堆在单一周期上的增长对融资冲击的敏感性 | 0 | ++ | − | +0.45 | ●●● | 0–3个月 | VIX与KOSPI程序化交易熔断 |
二阶效应
然后会怎样?
起点
韩国第三季度增长约一半来自半导体。同一周CoWoS设备交期延长到6至8个月,封装价格正讨论上调10%至20%。
- 1
供应链数周内
封装价格的上涨会进入2027年的合约,人工智能加速器的成本随之上升。大买家转而用长期协议提前锁定产能。
观察指标: 台积电1月财报会上对封装价格的表态,以及封测企业的调价公告
- 2
信用数周内
成本与债务溢价同时上升,没有收入的neocloud买家融资空间收窄。订单集中到资产负债表强健的少数超大规模厂商。
观察指标: SpaceX信用违约互换是否维持在266个基点以上,以及400亿美元144A发行的定价
- 3
货币政策数月内
订单集中把韩国与台湾的出口绑在更少的客户上。内需疲弱之下增长变得波动,韩国央行会按芯片周期重新权衡利率路径。
观察指标: 韩国11月出口数据与韩国央行年度增长预测的更新
打断链条的条件
如果CoWoS产能在2027年接近每月20万片,设备交期回到6个月以内,价格压力就会消退。人工智能债务溢价回落时,第二步不会发生。
触发因素
关注阈值
| 指标 | 阈值 | 今日 | 含义 |
|---|---|---|---|
| VIX波动率指数 | > 20 | 16.91 | VIX升破20意味着人工智能融资溢价的上升已蔓延到整体风险偏好,亚洲芯片链出现订单延后的风险随之加大。 |
来源
- The Korea Times — 韩国第三季度经济增长1%,芯片出口推动超出预期
- Seoul Economic Daily — 韩国第三季度经济增长1%,远超预期
- investingLive(路透社)— 韩国第三季度GDP增长1.0%,人工智能芯片热潮推动出口超出预期
- 《工商时报》(Commercial Times)— 台积电CoWoS传喊涨上看两成
- 民视财经网(FTV News)— 台积电CoWoS传涨两成,交货最久等8个月
- Taipei Times(彭博)— 马斯克称400亿美元芯片债务已完成,谈判仍在继续
- Taipei Times(彭博)— 孙正义计划在马来西亚投资
- W.Media — 据报道软银计划在马来西亚投资500亿美元建设数据中心
相关报告
II网络与基础设施·分析·亚太
日本网络攻击的账单记在资产负债表上
10月27日,东京罕见地要求屏蔽攻击者网站。更值得注意的数字在别处:GMO 2031年到期债券的利差8天内扩大52个基点,因为日本保单不赔赎金,往往也不保业务中断。
网络与关键基础设施组 · 2026年10月30日 · 6分钟
V技术与人工智能·分析·美洲
华盛顿把芯片许可变成换取美国工厂的筹码
Solidigm把450亿美元的美国工厂与其中国大连工厂的设备许可挂钩。同一周,延长关联方规则暂停期的文本仍未出现在《联邦公报》上,距期限只剩11天。
技术地缘政治组 · 2026年10月29日 · 6分钟
II网络与基础设施·分析·亚太
亚洲网络攻击潮打的不是银行,而是券商租用的服务器
GMO于10月28日悬赏100万美元缉拿黑客,韩国同日又有3家金融机构报告遭入侵。头条聚焦赎金金额,真正的约束却在别处:客户与市场之间的租用服务器层,在两国都不属于关键基础设施。
网络与关键基础设施组 · 2026年10月28日 · 6分钟