VI Enerji Politiği ve Arz Güvenliği·Analiz·Orta Doğu ve Kuzey Afrika
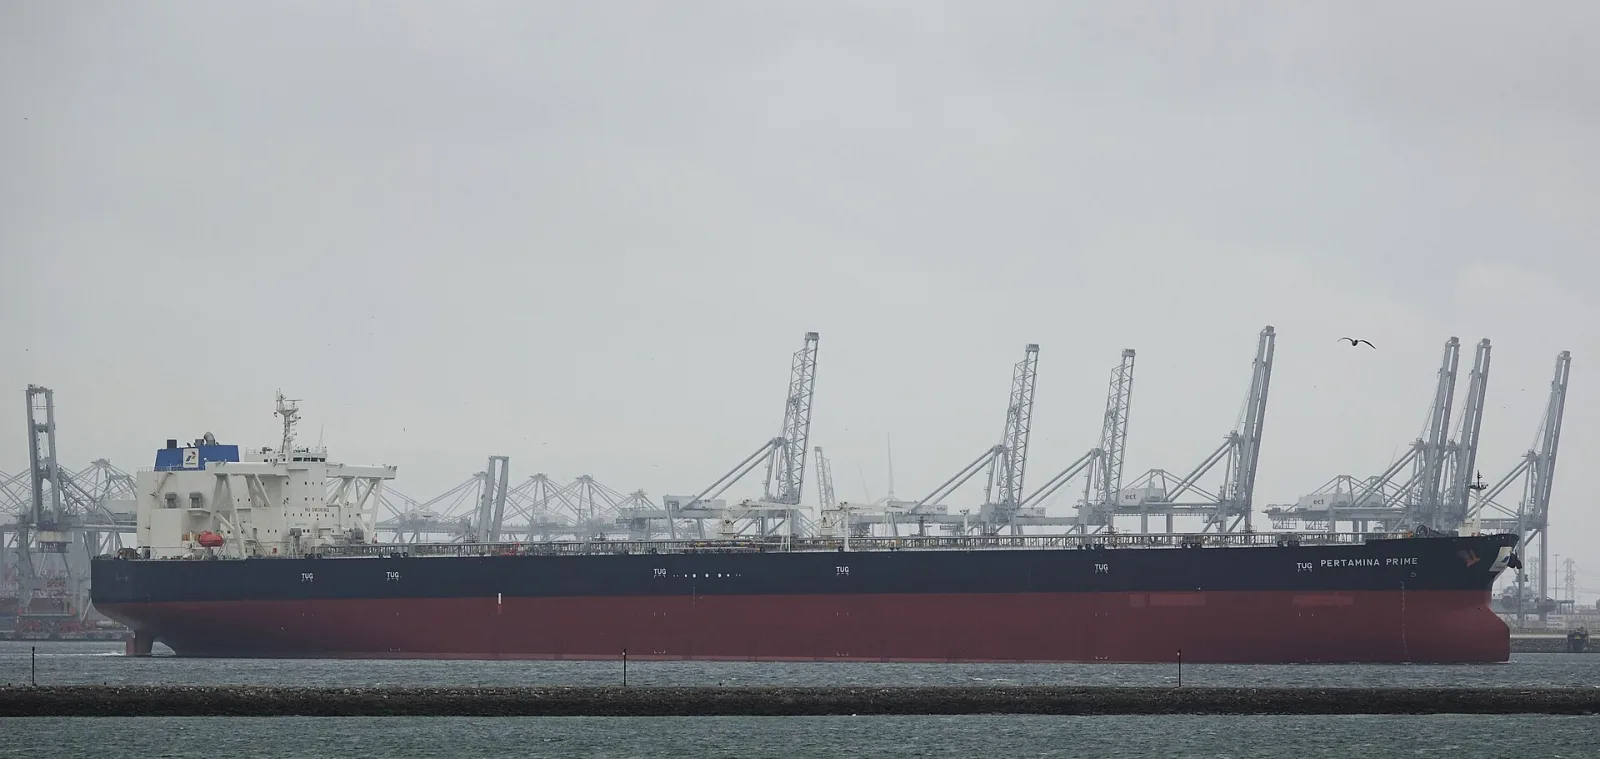
Petrolün yeni kısıtı varil değil gemi, filo Hürmüz aktarmasına kilitlendi
Basra Körfezi–Doğu Asya süper tanker kirası 7 Ekim'de günde 1,4 milyon $ ile rekor kırdı; ocakta 30 bin $ civarındaydı. Hürmüz dışındaki aktarma düzeni filoyu bağlıyor, navlun teslim maliyetinin dörtte birini aştı ve ABD hamı Asya'dan çıktı.
Enerji ve Deniz Yolları Masası · 12 Ekim 2026 · 7 dk okuma · 13 kaynak
Önemi
Gürültü: Orta Doğu ham ihracatı eylül sonunda birkaç gün savaş öncesini aştı, arz sorunu çözüldü. Sinyal: kısıt varilden gemiye geçti. Körfez–Doğu Asya süper tanker kirası 7 Ekim'de günde 1,4 milyon $'a çıktı; ocakta 30 bin $ civarındaydı ve navlun artık teslim maliyetinin %27'si. ABD'den Çin'e navlun varil başına 40 $'a dayandı, Asya Murban'ı Dubai'ye 11 $ primle almaya razı. Eşik artık hacim değil, bulunabilir gemi sayısı.
Etkiler
- Körfez–Doğu Asya hattında süper tanker kirası 7 Ekim'de günde yaklaşık 1,4 milyon $ ile rekor kırdı; ekimin ilk haftasında %40 arttı, ocak başındaki düzeyin 40 katını aştı.
- ABD Körfezi'nden Çin'e 2 milyon varillik kasım seferi 80 milyon $'a kiralandı; varil başına yaklaşık 40 $, savaş öncesi 8,60 $'dı. Asya rafinerileri ABD hamından Murban'a dönüyor.
- Türkiye'nin ağustos enerji faturası %33,8 artışla 6,46 milyar $'a çıkarken ham petrol ithalat miktarı %1,1 geriledi; küçük tankerlere taşan navlun bu örüntüyü eylül ve ekimde de besliyor.
Gürültü
Orta Doğu ihracatı savaş öncesini aştı, arz sorunu çözüldü.
Sinyal
Kısıt varilden gemiye geçti.
Gürültü hacimde, sinyal gemide
Manşet hacmi konuşuyor. Oilprice'ın 8 Ekim haberinde aktarılan Fearnleys verisine göre Orta Doğu'nun bölgesel ham petrol ihracatı eylül sonunda birkaç gün savaş öncesi düzeyi aştı. 8 Ekim tarihli olay kaydımızdaki Kpler verisine göre Umman Körfezi ve Kızıldeniz çıkışlarından yapılan ihracat günde 6,7 milyon varile çıktı; bu savaş öncesinin 2 katından fazla. Varil piyasaya ulaşıyor gibi görünüyor.
Aynı hafta gemi piyasası başka bir şey söyledi. Bloomberg verisine göre Basra Körfezi–Doğu Asya hattında süper tanker, yani 2 milyon varil taşıyan VLCC kirası 7 Ekim'de günde yaklaşık 1,4 milyon $ ile tüm zamanların zirvesine çıktı. Oilprice'ın 10 Ekim analizine göre oran yalnızca ekimin ilk haftasında yaklaşık %40 arttı; eylüldeki rekor günde 1 milyon $'ın biraz üzerindeydi. Gulf News'in aktardığı Poten & Partners verisine göre ocak başında aynı hat günde yaklaşık 30 bin $'dı. Clarksons'a göre küresel VLCC spot kazancı ortalaması günde 642 bin $'a yaklaştı.
Kısıt aktarma düzeninde
Gemiyi yutan şey Hürmüz'ün kendisi değil, onu atlatmak için kurulan düzen. 10 Ekim tarihli olay kaydımıza geçen UKMTO verisine göre 9 Ekim'e kadarki 7 günde boğazda 129 çıkış ve 146 giriş, toplam 275 geçiş oldu; ABC News'e göre savaştan önce günde 100'ü aşkın ticari gemi geçiyordu. Al Jazeera'nın aktardığı Kpler verisine göre 7 Ekim'de biten haftada boğazdan geçen ham petrol günde 8,5 milyon varil, normalin yaklaşık %40 altında.
Oilprice'a göre küresel tanker filosunun büyük bölümü boğazın dışında gemiden gemiye aktarmaya bağlı ve akış toparlandıkça bu hatta daha fazla gemi kilitleniyor. Hürmüz'ün içinde yüklenen 2 milyon varillik bir kargo dışarıda ikinci bir gemiye aktarıldığında aynı varil için 2 gemi ve ek bekleme süresi bağlanıyor. Vitol'ün CEO'su Russell Hardy FT'ye bu düzenin çok verimsiz olduğunu ve herkese yetecek gemi bulunmadığını söyledi. Daily Caller'ın aktardığı Sparta Commodities analizine göre ABD Körfezi–Asya hattındaki oranlar ağustos ortasından beri %300'ü aştı.
Eşik: navlun fiyat farkını geçince rota kapanıyor
Kısıtın eşiği fiyatta değil, rotada görünüyor. Daily Caller'ın aktardığı Simpson Spence Young verisine göre ABD Körfezi'nden Çin'e 2 milyon varillik bir kasım seferi ekim başında 80 milyon $'a kiralandı; bu varil başına yaklaşık 40 $, savaş öncesinde 8,60 $'dı. Japon Cosmo Oil 19–21 Kasım yüklemesi için süper tankeri 81 milyon $'a geçici olarak tuttu. Oilprice'a göre bu düzeyde ABD hamını Asya'ya taşımanın arbitrajı fiilen kapandı.
Asya'nın cevabı Körfez'e dönmek oldu ve bu dönüş fiyatlandı. Reuters'a göre ADNOC 8 Ekim'de Murban'ın kasım resmî satış fiyatını Dubai'ye 11 $ primle belirledi; Oilprice'a göre piyasadaki prim de aynı gün yeniden 11 $'ı aştı. EIA verisine göre ABD ham ihracatı 2 Ekim'de biten haftada günde yaklaşık 4,8 milyon varildi; Asya kapısı kapanırsa bu hacim Atlantik'e döner.
Navlunun ağırlığı artık tek başına bir fiyat bileşeni. Poten verisine göre günde 1,3 milyon $'lık oran, 120 $'lık Brent varsayımıyla varil başına yaklaşık 33 $ ve teslim maliyetinin %27'si ediyor; ocakta bu pay %3, tutar 1,73 $'dı. Kontrat ayını eşleştirerek okursak, ICE Brent aralık vadelisi (LCOZ6) 6 Ekim'i 100,58 $'dan kapattı; EIA'nın Brent spot serisi aynı gün 125,44 $'dı. 24,86 $'lık fark, fiziksel varilin kâğıt varilden ne kadar pahalı teslim edildiğini gösteriyor.
İkinci tur · Atlantik'ten Akdeniz faturasına
VLCC kıtlığı küçük gemilere taşıyor. Oilprice'ın 8 Ekim haberine göre alıcılar ve satıcılar küçük tankerlere kayınca Suezmax ve Aframax günlük oranları da yükseldi. Oilprice'ın 10 Ekim analizinde aktarılan Argus'a göre navlun primleri teslim edilen ham petrolün maliyetine varil başına onlarca dolar ekliyor. Akdeniz'e ham petrol taşıyan 2 sınıf da artık aynı kıtlığın parçası.
Türkiye bu zincirin ucunda. AA'ya göre enerji ithalatı faturası ağustosta yıllık %33,8 artışla 6,46 milyar $'a çıktı, ham petrol ithalat miktarı ise %1,1 azalarak 2,84 milyon tona indi. Ticaret Bakanlığı'nın eylül öncü verisine göre toplam ithalat %5,9 artışla 31,2 milyar $ oldu; ihracatın ithalatı karşılama oranı %83,2, enerji hariç tutulunca %100,3. Enerji kalemi dış açığın neredeyse tamamını taşıyor; eylül enerji faturasının ayrıntısı TÜİK'in 30 Ekim'deki yayınında görülecek.
Bu okumayı ne çürütür
Tezimiz şu: önümüzdeki 3 ayda Körfez petrolünün kısıtı hacim değil gemi olacak ve bedel navlun üzerinden teslim fiyatına geçecek; bu yolu %50 olasılıkla en olası görüyoruz. Birinci çürütücü: UKMTO'nun haftalık Hürmüz sayımı 275 geçişten 500'ün üzerine çıkarsa aktarma ihtiyacı azalır ve gemiler serbest kalır. İkinci çürütücü: geçişler düşük kalırken Körfez–Doğu Asya VLCC kirası 4 hafta içinde günde 500 bin $'ın altına inerse kısıt gemide değil demektir.
Üçüncü çürütücü fiyat tarafında: ADNOC'un kasım başında açıklayacağı aralık Murban fiyatı Dubai'ye 5 $'ın altında bir primle gelirse Asya'nın Körfez varili için gemi kıtlığı primi ödemediği anlaşılır. Ters yönde risk de net: 8 Ekim'de Fujairah açıklarındaki tanker yangını ve 10–11 Ekim'de çıkış yönündeki 2 tankere isabet, aktarma alanının da hedefte olduğunu gösteriyor; bu alan vurulursa kısıt gemiden yeniden fiziksel arza döner.
Olasılıklar
Senaryolar
| Senaryo | Olasılık | Tetikleyici | Piyasa etkisi |
|---|---|---|---|
| H1Gemi kıtlığı yerleşir | %50 | Aktarma düzeni sürer, UKMTO'nun haftalık geçiş sayısı 300'ün altında kalır, VLCC kirası günde 1 milyon $'ın üzerinde seyreder. | Asya Körfez varilinde kilitli kalır, ABD hamı Atlantik'e döner; kısıt navlun ve teslim fiyatı üzerinden taşınır. |
| H2Aktarma alanı hedef olur | %30 | Umman Körfezi'ndeki aktarma bölgesinde ve Fujairah açıklarında tanker isabetleri sürer, armatörler gemilerini bölgeden çeker. | Gemi kıtlığı fiziksel arz kaybına döner; Körfez ihracatı Hürmüz dışı çıkışlarda da düşer. |
| H3Doğrudan geçiş döner | %20 | ABD ile İran arasında geçiş düzenlemesi açıklanır, UKMTO'nun haftalık sayımı 500 geçişi aşar. | Aktarma ihtiyacı azalır, bağlı gemiler serbest kalır, ABD hamı yeniden Asya'ya ulaşır. |
Modül A
Kısıt Matrisi
YAPISAL ORT. 4,3 · OPERASYONEL ORT. 2,8Yapısal kısıtlar baskın: sonuç, aktörlerin tercihlerinden çok bu sınırlarla belirlenir.
Yapısal kısıtlarkalıcı · iradeden bağımsız
Doğrudan geçiş dar · İran
5/5UKMTO'ya göre 9 Ekim'e kadarki 7 günde Hürmüz'de 275 geçiş oldu; savaş öncesinde günde 100'ü aşkın ticari gemi geçiyordu. Boğazdan geçen ham petrol 7 Ekim haftasında günde 8,5 milyon varil.
Aktarma düzeni filoyu bağlıyor
4/5Boğaz dışındaki gemiden gemiye aktarma, 2 milyon varillik tek bir kargo için 2 gemi ve ek bekleme demek; Vitol'e göre gemi herkese yetmiyor.
Uzak rota ekonomisi kapandı · ABD
4/5ABD Körfezi–Çin navlunu ekim başında varil başına yaklaşık 40 $, savaş öncesinde 8,60 $'dı; Oilprice'a göre arbitraj fiilen kapandı.
Saldırılar aktarma bölgesine yaklaştı · İran
4/58 Ekim'de Fujairah'ın 40 km açığında bir tanker yandı; 10 ve 11 Ekim'de çıkış yönündeki 2 tanker vuruldu, UKMTO fail açıklamadı.
Operasyonel sürtünmegeçici · zamanla çözülür
Rekor VLCC kirası haftalar
4/5Körfez–Doğu Asya VLCC kirası 7 Ekim'de günde 1,4 milyon $; ocak başında 30 bin $ civarındaydı, navlun teslim maliyetinin %27'si.
Kıtlık küçük tankerlere taştı haftalar
3/5Oilprice'a göre 8 Ekim haftasında Suezmax ve Aframax oranları da yükseldi; Argus'a göre navlun primi teslim maliyetine varil başına onlarca dolar ekliyor.
Geçiş sayımı yönteme bağlı günler
2/5IMF PortWatch AIS tabanlı sayımda 4 Ekim'de 4 geçiş gösterirken UKMTO'nun 7 günlük sayımı günde ortalama yaklaşık 39 geçişe denk geliyor.
Prim ölçüsü ayrışıyor aylar
2/5Murban'ın kasım resmî fiyatı Dubai +11 $; Energies Media'ya göre eylülde Doğu Asya teslim spot primi 30 $'ı aşıyordu.
Modül B
Sinyal ve Gürültü
SİNYAL %67 · GÜRÜLTÜ %33
- GÜRÜLTÜ
Orta Doğu ihracatı savaş öncesini aştı, arz sorunu çözüldü.
Fearnleys'e göre bölgesel ham ihracatı eylül sonunda birkaç gün savaş öncesini aştı; Kpler'e göre Umman Körfezi ve Kızıldeniz çıkışı günde 6,7 milyon varil. Aynı hafta VLCC kirası rekor kırdı.
- SİNYAL
Kısıt varilden gemiye geçti.
Körfez–Doğu Asya VLCC kirası günde yaklaşık 1,3–1,4 milyon $; ocakta 30 bin $ civarındaydı. Navlun varil başına 33 $ ve teslim maliyetinin %27'si, ocakta %3'tü.
- SİNYAL
Navlun uzak rotayı kapatıyor.
ABD Körfezi–Çin 2 milyon varillik kasım seferi 80 milyon $, varil başına yaklaşık 40 $; savaş öncesi 8,60 $. Oranlar ağustos ortasından beri %300'ü aştı.
Daily Caller (Reuters) — Record $80,000,000 Shipping Bills Are Pricing American Oil Out Of Asia
- SİNYAL
Asya Hürmüz dışı Körfez varilini primle alıyor.
ADNOC 8 Ekim'de Murban'ın kasım resmî fiyatını Dubai'ye 11 $ primle belirledi; piyasadaki prim de aynı gün 11 $'ı aştı.
Dawn (Reuters) — UAE's ADNOC raises Murban crude oil price to $11 over Dubai quotes
- GÜRÜLTÜ
Hürmüz'den günde yalnızca 4 gemi geçiyor.
IMF PortWatch'ın AIS tabanlı sayımı 4 Ekim'de 4 geçiş gösteriyor; UKMTO'nun 9 Ekim'e kadarki 7 günlük sayımı 275 geçiş. Fark sinyalini kapatan gemilerden ve yöntemden geliyor.
Veri: Hürmüz Boğazı geçişi ›Straits.live — Strait of Hormuz Status, October 11, 2026 (IMF PortWatch verisi)
- SİNYAL
Fiziksel ile kâğıt varil arasındaki fark teslim maliyetini gösteriyor.
6 Ekim'de EIA Brent spotu 125,44 $, ICE Brent aralık vadelisi 100,58 $; fark 24,86 $.
Veri: Brent ham petrol (spot) ›FRED (EIA) — Crude Oil Prices: Brent - Europe (DCOILBRENTEU)
Modül C
Varlık Sınıfı ve Pozisyonlama Çıkarımları
| Varlık sınıfı | Maruziyet | Aktarım kanalı | H1 | H2 | H3 | Beklenen | Kanaat | Vade | İzlenecek |
|---|---|---|---|---|---|---|---|---|---|
| Navlun ve sigorta | VLCC zaman çarteri oranları | Hürmüz dışındaki aktarma düzeninin filoyu bağlaması | ++ | ++ | −− | +1,20 | ●●● | 0–3 ay | Körfez–Doğu Asya VLCC günlük kirasının 1 milyon $ düzeyine göre seyri |
| Navlun ve sigorta | Suezmax ve Aframax navlunu | VLCC kıtlığının Atlantik ve Akdeniz rotalarındaki küçük gemilere taşması | + | ++ | − | +0,90 | ●●● | 0–3 ay | Fearnleys ve Clarksons haftalık Suezmax ve Aframax kazançları |
| Emtia | Fiziksel ham petrol primi | Navlunun teslim fiyatına binmesi | + | ++ | −− | +0,70 | ●●● | 0–3 ay | EIA Brent spotu ile ICE Brent aralık vadelisi arasındaki farkın 10 $ eşiğine göre konumu |
| Emtia | Orta Doğu ham petrol fiyat farkları | Asya talebinin ABD hamından Hürmüz dışı Körfez varillerine kayması | + | + | − | +0,60 | ●●● | 0–3 ay | ADNOC ve Aramco'nun aralık resmî satış fiyatları |
| Kredi | Enerji ithalatçısı gelişmekte olan ülke kredisi | Teslim maliyetiyle büyüyen enerji faturası ve döviz talebi | − | −− | + | −0,90 | ●●● | 3–12 ay | TÜİK'in 30 Ekim'de açıklayacağı eylül enerji ithalatı faturası |
İkinci tur etkiler
Peki sonra ne olur?
Başlangıç
Körfez–Doğu Asya süper tanker kirası 7 Ekim'de günde 1,4 milyon $ ile rekor kırdı; Hürmüz dışındaki aktarma düzeni filoyu bağlıyor ve navlun teslim maliyetinin yaklaşık %27'sine çıktı.
- 1
Ham petrol fiyat farklarıhaftalar içinde
ABD Körfezi'nden Asya'ya navlun varil başına 40 $'a yaklaşınca uzak rota kapanır; Asyalı rafineriler Körfez'in Hürmüz dışı çıkışlarından gelen varile döner ve bu varilin primi yükselir.
İzlenecek: ADNOC'un kasım başında açıklayacağı aralık Murban fiyatının Dubai +11 $'a göre konumu
- 2
Navlun ve sigortahaftalar içinde
Körfez varilini taşıyan talep yine aktarma düzenine biner; daha fazla VLCC bölgeye çekilir, Atlantik'te kalan iş Suezmax ve Aframax'a kayar ve küçük tanker oranları da yükselir.
İzlenecek: Clarksons ve Fearnleys haftalık Suezmax ve Aframax spot kazançları
- 3
Dış dengeaylar içinde
Akdeniz'e ham petrol getiren küçük tankerlerin pahalanması, hacim düşse bile ithalatçının faturasını büyütür; Türkiye'de ağustostaki 6,46 milyar $'lık örüntü eylül ve ekimde sürer.
İzlenecek: TÜİK'in 30 Ekim'de açıklayacağı eylül enerji ithalatı faturası ve ham petrol ithalat miktarı
Zinciri kıran
UKMTO'nun haftalık Hürmüz sayımı 275 geçişten 500'ün üzerine çıkarsa aktarma ihtiyacı azalır, gemiler serbest kalır, VLCC kirası düşer ve zincir ilk adımda durur.
Tetikleyiciler
İzlenecek eşikler
| Gösterge | Eşik | Bugün | Anlamı |
|---|---|---|---|
| Hürmüz Boğazı geçişi | > 20 geçiş/gün | 4 | IMF PortWatch'ın AIS tabanlı günlük sayımı 4 Ekim'deki 4 geçişten 20'nin üzerine çıkarsa doğrudan geçiş görünür biçimde dönüyor ve aktarma ihtiyacı azalıyor demektir. |
| Brent ham petrol (vadeli) | > 110 $ | 104,72 | ICE Brent aralık vadelisinin (LCOZ6) 9 Ekim'deki 104,72 $'lık kapanıştan 110 $'ı aşması, gemi kıtlığının fiziksel arz kaybına dönüştüğünü gösterir. |
| Brent ham petrol (spot) | Spot−vadeli < 10 $ | 125,44 | EIA Brent spotu ile aynı günün aralık vadelisi arasındaki 6 Ekim'deki 24,86 $'lık farkın 10 $'ın altına inmesi, teslim kısıtının gevşediğini gösterir. |
Kaynaklar
- Oilprice — Supertanker Rates Hit Record $1.4 Million a Day
- Oilprice — Tanker Rates Soar to Record as Oil Crisis Becomes Shipping Crisis
- Oilprice — Asian Refiners Ditch U.S. Oil as Supertanker Rates Hit $82 Million
- Gulf News — Tanker costs soar 43-fold as Hormuz tensions reshape global oil trade (Poten, Clarksons verisi)
- Daily Caller (Reuters) — Record $80,000,000 Shipping Bills Are Pricing American Oil Out Of Asia
- Dawn (Reuters) — UAE's ADNOC raises Murban crude oil price to $11 over Dubai quotes
- Al Jazeera — Hormuz attacks intensify as efforts to end war on Iran stall
- ABC News (Australia) — Shipping companies offering captains $US100k a month to transit Strait of Hormuz
- Straits.live — Strait of Hormuz Status, October 11, 2026 (IMF PortWatch verisi)
- FRED (EIA) — Crude Oil Prices: Brent - Europe (DCOILBRENTEU)
- Investing.com — Brent Oil Futures Historical Data (LCOZ6, aralık 2026 kontratı)
- AA — Enerji ithalatı faturası ağustosta %33,8 arttı
- Ticaret Bakanlığı — Dış Ticaret Veri Bülteni, Eylül 2026
Kaynak ve doğrulama kuralları: metodoloji · Hata bildirimi: iletişim
İlgili raporlar
VIEnerji ve Arz·Analiz·Avrasya
Rus dizeli lisans aldı, darboğaz rafineri ve terminalde kaldı
ABD 9 Ekim'de Rus dizeline Nisan 2027'ye kadar lisans verdi, Moskova ertesi gün 500 bin tonluk ihracata izin verdi. Rus ihracatı üçüncü çeyrekte günde 190 bin varile inmişti. Aynı gece Rostov'daki 2,5 milyon tonluk ihracat terminali yandı.
Enerji ve Deniz Yolları Masası · 11 Ekim 2026 · 8 dk
VIEnerji ve Arz·Analiz·Avrasya
Kazakistan petrolünün beşte dördü savaş bölgesindeki tek terminale bağlı
Kazakistan 2025'te 64,8 milyon ton petrolü Novorossiysk'teki KTK terminalinden ihraç etti. Temmuzda depolar dolunca üretim ertesi gün %21 düştü. Hazar ötesi rota en iyi durumda bu hacmin yarısını taşır; kısa vadeli alternatif ayda 100 bin tonla sınırlı.
Enerji ve Deniz Yolları Masası · 10 Ekim 2026 · 8 dk
VIEnerji ve Arz·Analiz·Orta Doğu ve Kuzey Afrika
İran petrolünün dönüşü barışa değil, rezervuara ve filoya bağlı
İran'ın üretimi ağustosta günde 2,16 milyon varile indi ve iç tüketim düzeyine yaklaştı. ABD 8 Ekim'de 17 tankeri daha listeye aldı. Bir anlaşma Hürmüz'ü açsa bile İran'ın ilk aylarda ihraç edebileceği fazla, savaş öncesinin küçük bir kesri kalıyor.
Enerji ve Deniz Yolları Masası · 9 Ekim 2026 · 8 dk