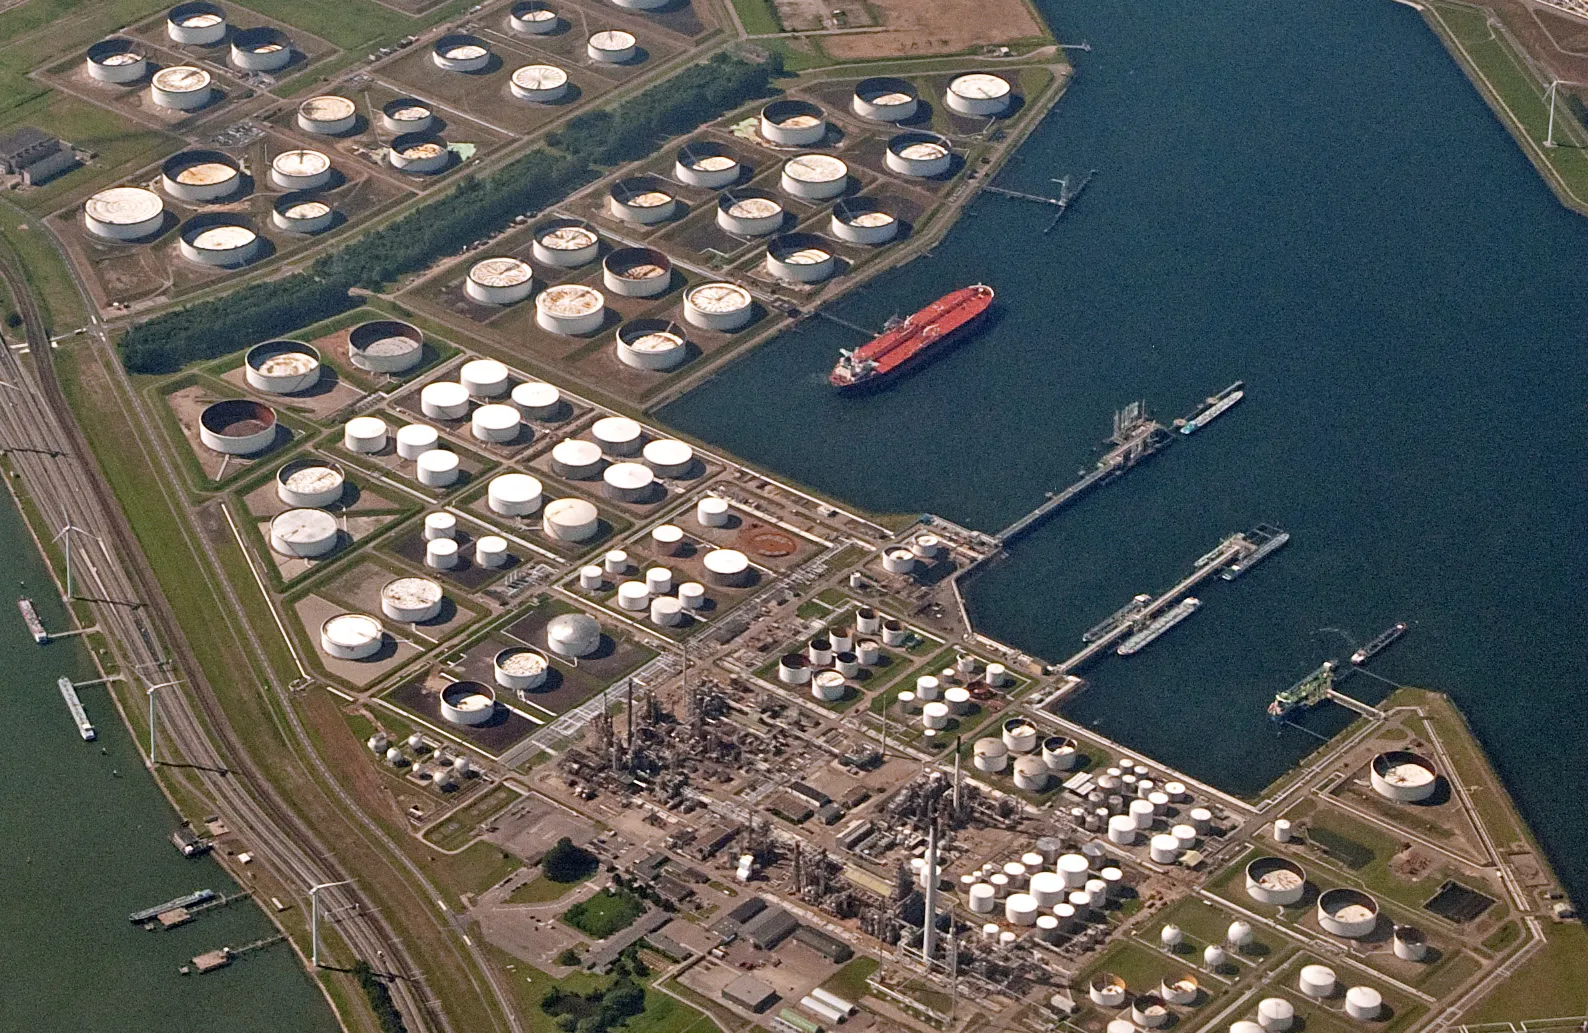
原油在流动,缓冲却快耗尽,石油的约束已转向库存
国际能源署称,9月海湾原油出口升至1390万桶,但全球库存比战前低5.09亿桶。应急库存计划已用掉3.3亿桶,只剩约1亿桶。
能源与航运组 · 2026年10月16日 · 阅读约8分钟 · 9 个来源
重要性
噪音:国际能源署2000万桶柴油的释放会缓解短缺。这部分量只是把已有承诺提前,而消息公布后欧洲柴油价格反而上涨。信号:报告撰写时实货北海即期布伦特约在134美元交易,而布伦特12月期货10月15日为105.92美元。约28美元的价差说明,短缺不在未来,而在眼下的交割。流量正在恢复,却没有富余来回补库存。
影响
- 根据国际能源署10月14日的报告,9月经霍尔木兹海峡的石油升至每日1090万桶,海湾原油出口升至1390万桶;截至9月底,全球可观测库存比战前低5.09亿桶。
- 国际能源署成员国10月15日决定,加快释放3月4亿桶计划中剩余的约1亿桶;3.3亿桶已经释放,柴油份额略高于2000万桶。
- 10月10日当周,美国含战略储备在内的原油总库存降至6.966亿桶,为1984年3月以来最低;商业库存一周减少850万桶,降至4.156亿桶。
噪音
国际能源署释放2000万桶柴油将缓解短缺。
信号
短缺在眼下的交割,实货价格远高于期货。
噪音在释放决定,信号在实货价格
本周的头条10月15日来自巴黎。据《国家报》报道,国际能源署成员国决定,加快释放3月承诺的4亿桶应急库存中剩余的约1亿桶;其中柴油超过2000万桶。据《中东报》转载的路透社报道,月初讨论的是一项法国提案,内容为5000万桶柴油加5000万桶原油。Sparta Commodities的阿比舍克·库马尔表示,柴油量并非新增桶数,而是把已有承诺提前兑现。
安静的那个参数在实货市场。根据国际能源署10月报告,北海即期布伦特,即即时交割的北海原油价格,9月均价为116.89美元,报告撰写时约在134美元交易。据《环球邮报》刊发的路透社报道,布伦特12月期货10月15日下跌14美分,收于105.92美元。约28美元的价差表明,市场定价的短缺不在几个月之后,而在眼下的交割。
一 · 物流约束与阈值
从流量看,局面自9月以来有所改善。国际能源署称,9月经霍尔木兹的石油总流量每日增加370万桶,达到1090万桶;增量主要来自阿曼湾的船对船过驳。绕开海峡的出口升至560万桶,海湾原油出口已超过战前的75%。成品油则落在后面:中东成品油出口为每日190万桶,战前为470万桶。
这轮恢复依赖单一走廊,而这条走廊正在遭受攻击。据gCaptain转述的JMIC数据,10月11日至14日在美国护航下每天约有30艘次通行;战前平均为138艘次。新加坡籍GFS Pride于10月13日遇袭,14日沉没。阈值在于:如果阿曼湾的过驳和锚泊区关闭,霍尔木兹每日1090万桶的9月流量就无法维持,因为9月的增量正是靠这些过驳撑起来的。
二 · 供应安全与关键阈值
真正的约束已转到库存。国际能源署称,9月全球可观测库存减少1000万桶,降至比战前低5.09亿桶;陆上库存下降1.13亿桶,海上石油增加1.03亿桶。据《国家报》报道,陆上库存至少处于2016年以来最低水平。据Investing.com报道,10月10日当周,美国含战略储备在内的原油总库存降至6.966亿桶,为1984年3月以来最低。
储备缓冲也接近尾声。3月计划的3.3亿桶已经用掉,只剩约1亿桶。据Financial News报道,2000万桶柴油不到全球一天的柴油消费量,约相当于美国5天的消费。据《国家报》报道,9月欧美柴油批发价以每桶约220美元创下纪录;该机构预计柴油库存在2027年下半年之前不会恢复。关键阈值是:如果剩余的1亿桶在年底前释放完毕,而海湾成品油出口停留在190万桶,那么第一季度将没有可供动用的共同缓冲。
三 · 第二轮效应
链条的第一环是柴油。原油流量恢复而成品油出口滞后,短缺集中在炼厂出口端;国际能源署称,2026年需求降幅中有25%来自柴油。需求正被价格自行压缩,代价由运输业和农业承担。用该机构的话说,要让市场重新平衡,可能需要更多的消费削减,付出沉重的经济代价。
第二环是可保性和运费。据路透社报道,美国政府10月14日正在讨论允许受制裁的影子船队油轮投入运营,以压低创纪录的油轮运费;Energy Aspects认为影响将很有限。第三环是资本成本:国际能源署把2027年全球增长预测下调0.4个百分点至3%,理由是各国央行为对抗通胀而加息。依赖柴油进口的土耳其,正处在这条链条的末端。
四 · 什么能推翻这一判断
我们的论点是:未来3个月,石油市场具有约束力的不是霍尔木兹流量,而是不断消耗的库存和储备缓冲;柴油价格将脱离原油、维持高位。我们认为这是最可能的路径,概率为55%。
第一个证伪条件:如果国际能源署11月报告显示可观测库存在10月增加,说明缓冲正在回补。第二个证伪条件:如果美国原油总库存连续4周增加并超过7.1亿桶,说明美国方面的短缺正在缓解。第三个证伪条件:如果中东成品油出口升至每日300万桶以上,说明柴油短缺开始从源头化解。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1流量持续,缓冲消耗 | 55% | 海湾原油出口维持在每日1300万至1500万桶,剩余应急库存在年底前释放,成品油出口缓慢恢复。 | 库存缺口无法弥合,柴油价格脱离原油维持高位,实货价格持续高于期货。 |
| H2走廊断裂 | 30% | 针对阿曼湾过驳和锚泊区的袭击增多或水雷威胁得到证实,霍尔木兹通行降至每天20艘以下。 | 9月的流量恢复出现逆转;储备缓冲已空,中断会直接传导到价格。 |
| H3库存开始回补 | 15% | 袭击减少,海湾成品油出口升至每日300万桶以上,可观测库存转为增加。 | 柴油短缺开始从源头化解,实货与期货价差收窄。 |
模块A
约束矩阵
结构性均值 4.5 · 操作性均值 2.7结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
释放时间表不明 数周
3/5剩余量将按各国情况择机投放;西班牙3月承诺1150万桶,目前已交付370万桶。
创纪录的油轮运费 数周
3/5美国正讨论允许影子船队油轮投入运营;Energy Aspects认为影响有限,欧盟和英国的保险规定依然有效。
相互矛盾的流量数据 数日
2/5美国中央司令部称24小时内有40多艘次通行,JMIC给出10月11日至14日每天约30艘次,独立监测则显示每日仅个位数。
模块B
信号与噪音
信号 60% · 噪音 40%
- 噪音
国际能源署释放2000万桶柴油将缓解短缺。
Sparta Commodities认为这只是加快兑现已有承诺;Financial News称其不到全球一天的柴油消费。消息公布后欧洲柴油价格上涨。
Asharq Al-Awsat — IEA to Speed up Oil Stocks Release Including Over 20 Million Barrels of Diesel
- 信号
短缺在眼下的交割,实货价格远高于期货。
国际能源署撰写报告时北海即期布伦特约为134美元,9月均价116.89美元;布伦特12月期货10月15日收于105.92美元。
- 信号
美国库存缓冲处于42年来低点。
10月10日当周,含战略储备在内的原油总库存为6.966亿桶,为1984年3月以来最低;商业库存减少850万桶至4.156亿桶。
数据:美国商业原油库存 ›Investing.com — Oil prices drop amid tanker attacks near Hormuz, reports of easing U.S. sanctions
- 噪音
放松影子船队制裁将压低运费。
Energy Aspects称,受制裁油轮大多在过去3个月里本就在活跃交易;欧盟和英国的保险规定仍将有效。
gCaptain (Reuters) — Trump Weighs Lifting Shadow Fleet Sanctions as Tanker Rates Soar
- 信号
霍尔木兹流量已恢复,但依赖一条狭窄的护航走廊。
JMIC称10月11日至14日在美国护航下通行121艘次,即每天约30艘次;战前平均为138艘次。GFS Pride于10月14日沉没。
数据:霍尔木兹海峡通行量 ›gCaptain — U.S. Claims Control of Hormuz as Ship Attacks Hit New High
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 大宗商品 | 中间馏分油利润 | 成品油出口落后于原油,储备缓冲耗尽 | ++ | ++ | −− | +1.40 | ●●● | 0–3个月 | ICE柴油期货与布伦特的价差 |
| 大宗商品 | 原油曲线前端 | 实货短缺以反向结构形式被定价 | + | ++ | −− | +0.85 | ●●● | 0–3个月 | 北海即期布伦特与布伦特近月期货之差 |
| 运费与保险 | 油轮运费与战争险溢价 | 流量依赖单一护航走廊,袭击扩散至阿曼湾 | + | ++ | − | +1.00 | ●●● | 0–3个月 | JMIC每周霍尔木兹通行数量 |
| 信用 | 能源进口型新兴市场信用 | 柴油驱动的通胀与不断扩大的能源账单 | − | −− | + | −1.00 | ●●● | 3–12个月 | 土耳其统计局外贸数据中的能源进口账单 |
二阶效应
然后会怎样?
起点
国际能源署称,截至9月底全球可观测库存比战前低5.09亿桶;4亿桶应急库存计划已用掉3.3亿桶,10月15日剩余的约1亿桶被加快释放。
- 1
成品油供应数周内
随着储备释放结束,柴油缺口只能靠炼厂产量和海湾成品油出口来填补;由于成品油出口停留在190万桶,柴油价格将脱离原油、维持高位。
观察指标: ICE柴油期货与布伦特的价差以及美国每周馏分油库存
- 2
生产者与消费者价格数周内
高企的柴油成本通过陆运、农业和运费传导到生产者价格;能源进口国的整体通胀再度上升。
观察指标: 欧元区和土耳其10月通胀中的能源和交通项目
- 3
资本成本与外部平衡数月内
通胀压力让各国央行维持紧缩,能源进口型新兴市场的外部融资和借款成本上升;土耳其的能源账单给经常账户带来压力。
观察指标: 土耳其统计局外贸数据中的能源进口账单以及土耳其央行利率决定
打断链条的条件
如果中东成品油出口升至每日300万桶以上,或国际能源署报告可观测库存转为增加,链条将在第一步停止。
触发因素
关注阈值
来源
- IEA — Oil Market Report, October 2026
- The National — Diesel shortage to persist into 2027 as Iran war disrupts supply, IEA warns
- The National — IEA oil supply pledge to exceed target as it boosts release of remaining stocks
- Asharq Al-Awsat — IEA to Speed up Oil Stocks Release Including Over 20 Million Barrels of Diesel
- The Globe and Mail (Reuters) — Brent oil steady as U.S. weighs easing sanctions on global shadow fleet
- Investing.com — Oil prices drop amid tanker attacks near Hormuz, reports of easing U.S. sanctions
- gCaptain — U.S. Claims Control of Hormuz as Ship Attacks Hit New High
- gCaptain (Reuters) — Trump Weighs Lifting Shadow Fleet Sanctions as Tanker Rates Soar
- Financial News — IEA to make emergency release of 20 million barrels of diesel
相关报告
VI能源与供应·分析·中东与北非
沙特供应回升,备用出口却在导弹射程内
沙特申报9月产量为每日837.2万桶,并计划把绕开霍尔木兹的管道运力提高到每日1000万桶。但胡塞武装10月13日宣布阿美油田为合法目标,并袭击了达兰总部;约束已不在产能,而在打击射程。
能源与航运组 · 2026年10月14日 · 8分钟
VI能源与供应·分析·土耳其及周边
管道半空、账单膨胀,土耳其留守利雅得
拜拉克塔尔10月12日在利雅得商讨四国电力互联线路,土耳其承包商顶着胡塞导弹留在招标中。把安卡拉与海湾绑在一起的约束不是外交,而是能源账单:8月原油进口吨位下降,账单却增长33.8%。
土耳其及周边组 · 2026年10月13日 · 7分钟
VI能源与供应·分析·中东与北非
海湾最后的缓冲富查伊拉,空油轮正在折返
至少10艘空载超级油轮从富查伊拉折返;据Kpler数据,10月7日海湾原油出口降至每日约1000万桶。限制油价的不是新增供应,而是被欧佩克下调100万桶的需求和被抽空的库存。
能源与航运组 · 2026年10月12日 · 8分钟