VII Reasürans ve Özel Riskler·Analiz·Amerika
Yapay zekâ kampüsü sigorta tavanına dayandı, kesinti riski poliçenin dışında kalıyor
Tek bir yapay zekâ kampüsünün ikame değeri 50 milyar $'a çıkıyor; büyük sigortacıların risk başına limiti düşük tek haneli milyarlarda kalıyor. Howden'a göre kesintilerin çoğu fiziksel hasar içermediği için klasik poliçeye hiç girmiyor.
Siber ve Kritik Altyapı Masası · 12 Kasım 2026 · 7 dk okuma · 6 kaynak
Talay Insight Analiz Masası·YZ destekli analiz, editör kontrolünden geçmiştir
Önemi
Gürültü: veri merkezi primi 2030'a kadar 10,6 milyar $'dan 24,2 milyar $'a çıkacak, kapasite talebi kendiliğinden izler. Sinyal: kısıt prim değil, tek noktada biriken değer. Bir kampüs 20–50 milyar $ ederken en büyük broker programı 5 milyar $'da duruyor. Kesintilerin %45'i güç arızasından çıkıyor ve çoğu poliçeyi tetikleyen fiziksel hasarı üretmiyor. Açık, kredi verenin tam ikame değeri şartıyla doğrudan proje finansmanına biniyor.
Etkiler
- Kredi verenler tam ikame değeri teminatını finansman şartı yaptıkça 20–50 milyar $'lık kampüsün 5 milyar $'ı aşan kısmı sermaye piyasasına, captive yapılara ya da kampüsü bölmeye itilir.
- Yıllık yaklaşık 2 milyar $'lık kesinti kaybı fiziksel hasar şartına takıldığı için parametrik ve hasarsız iş durması teminatı yeni bir ürün sınıfı olarak büyür.
- Sigorta ve finansman açığının maliyeti trafo, güç üretimi ve inşaat bütçesine biner; 2027 boyunca hesap gücü ve bulut hizmetinin birim fiyatına ikinci tur etki olarak yansıyabilir.
Gürültü
Veri merkezi prim havuzu iki katına çıkacak, kapasite talebi kendiliğinden izler.
Sinyal
Kesinti kaybının büyük bölümü klasik poliçenin dışında kalıyor.
Gürültü ve sinyal
Gürültü şu: veri merkezi sigortanın yeni büyüme alanı ve prim havuzu kısa sürede iki katına çıkacak. Swiss Re Institute mart ayında küresel veri merkezi primlerinin 10,6 milyar $'dan 2030'a kadar 24,2 milyar $'a çıkacağını yazdı. Bu tablo, talep varsa kapasitenin de geleceğini ima ediyor.
Sinyal şu: sorun primin büyüklüğü değil, değerin tek noktada birikmesi. Swiss Re'nin 7 Eylül'de yayımlanan sigma 3/2026 raporu tek bir yapay zekâ kampüsünün ikame maliyetini 50 milyar $'a kadar koyuyor. S&P Global Ratings aynı kampüs için sigortalanabilir değeri 20–30 milyar $ olarak hesaplıyor. Büyük sigortacıların risk başına limiti ise düşük tek haneli milyarlarda kalıyor.
Tavan neden 5 milyar dolarda
Aon'un veri merkezi yaşam döngüsü programı haziran 2025'te 1,5 milyar $ ile açıldı, nisan 2026'da 3,5 milyar $'a, temmuzda 5 milyar $'a çıktı. Kapasite Lloyd's, şirket piyasası ve diğer tesislerden toplanıyor. Program terör için ayrıca 1 milyar $, siber ve teknoloji mesleki sorumluluğu için 400 milyon $ veriyor.
Bu limit bile S&P'nin 20–30 milyar $'lık kampüs değerinin dörtte birine ulaşmıyor. Zurich'in küresel inşaat ve kefalet başkanı Kelly Kinzer temmuzda, en büyük projeleri tam değerle sigortalayacak kapasitenin piyasada olmadığını söyledi. Kredi verenler ise tam ikame değeri teminatını giderek finansman şartı yapıyor.
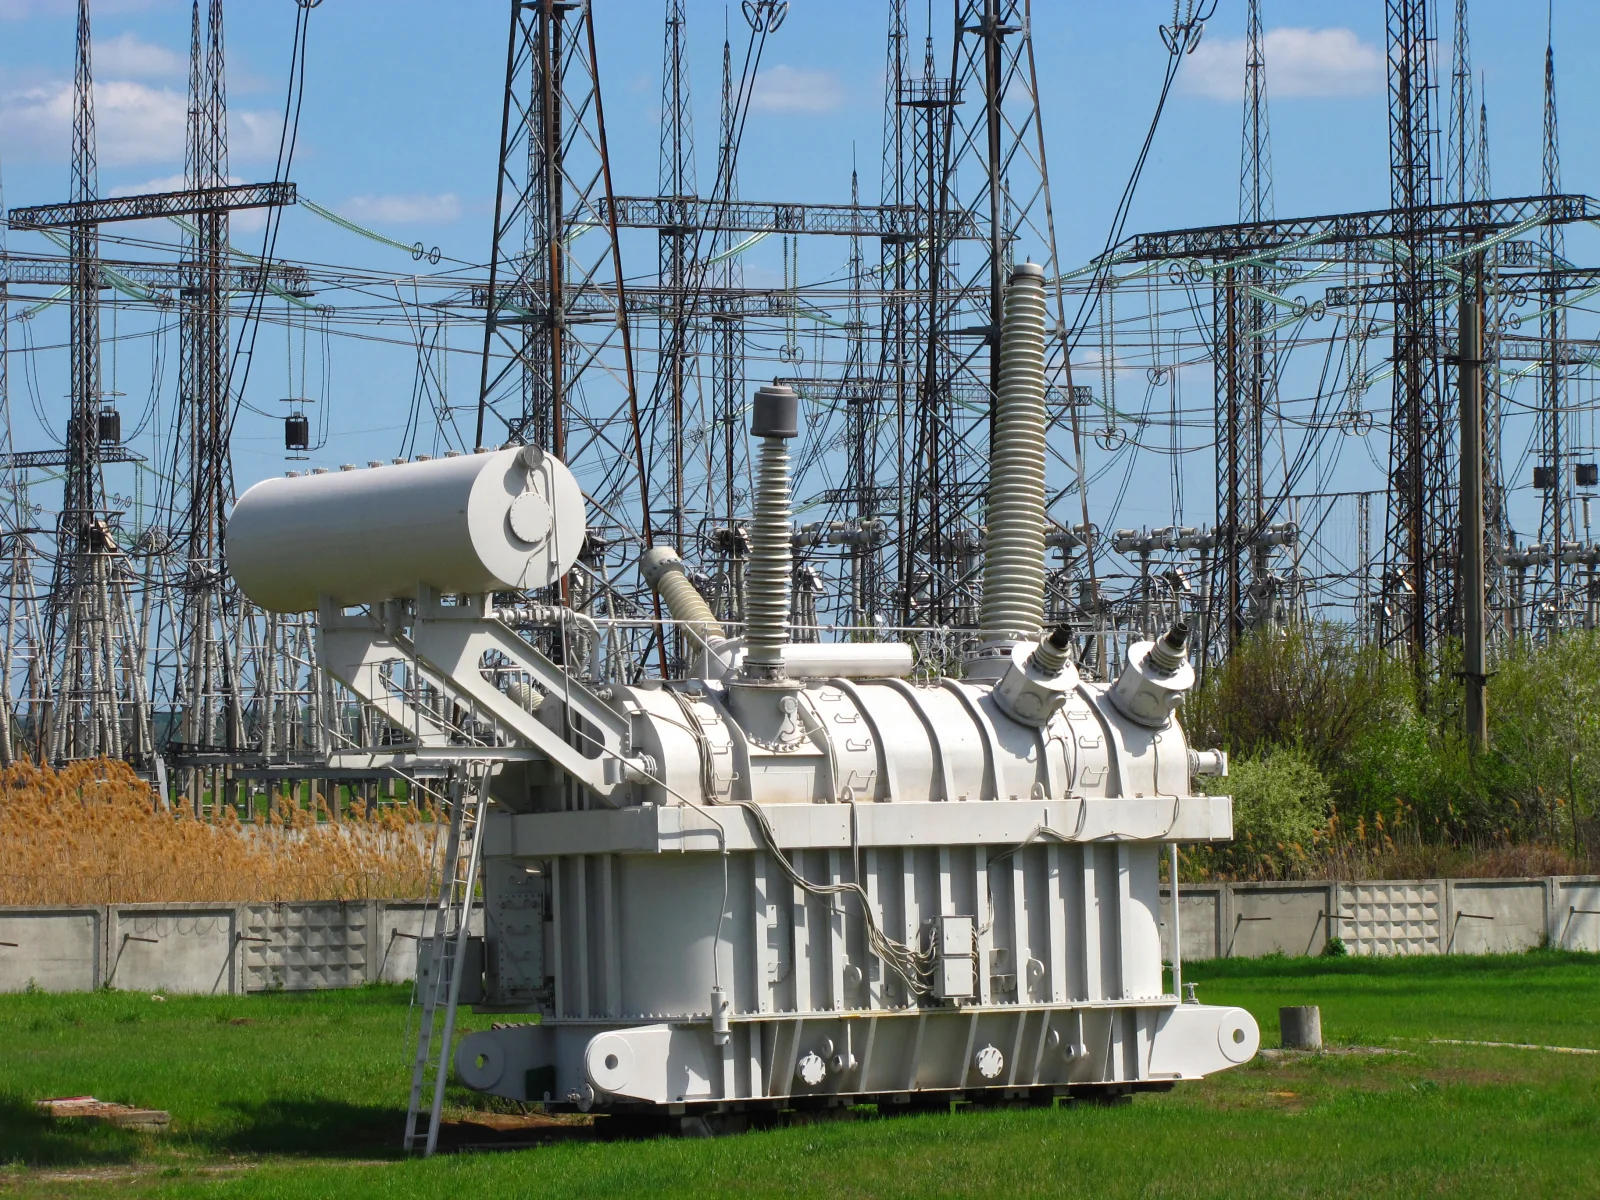
Swiss Re birikimin dört kaynağını sayıyor: tek varlığın büyüklüğü, coğrafi yığılma, tedarik zinciri bağımlılığı ve ortak fiziksel ve dijital ağlar. ABD'de mevcut ve planlanan veri merkezi kapasitesinin %40'ından fazlası Teksas ve Virginia'da toplanıyor. Kapasitenin %25'inden fazlası dolu bölgesinde, yaklaşık %40'ı yılda en az üç hortum günü yaşanan alanlarda duruyor.
Kesinti poliçeye girmiyor
Howden'ın 11 Kasım'da duyurulan çalışmasına göre son üç yılda tesislerin yarısı etkili bir kesinti bildirdi. Her kesintinin maliyeti 500 bin $ ile 1 milyon $ arasında; bu, küresel ölçekte yılda yaklaşık 2 milyar $ kayıp demek. Büyük kesintilerin %45'i güç ve kesintisiz güç kaynağı arızasından, %14'ü soğutmadan, %11'i ağdan çıkıyor.
Klasik mülk poliçesinde iş durması teminatı, ancak fiziksel hasar olursa çalışır. Howden kesintilerin yalnız küçük bir kısmının sigortalı fiziksel hasar ürettiğini yazıyor. Yani 2 milyar $'lık yıllık kaybın büyük bölümü bugün poliçenin dışında kalıyor; broker bu boşluğa hizmet düzeyi sözleşmesine bağlı parametrik teminatı öneriyor.
Kök neden şebeke. ABD'de veri merkezi güç talebi 2000'den beri yılda %19 büyürken şebeke kapasitesi yılda %2 arttı. Veri merkezlerinin ABD şebeke kapasitesindeki payı 2000'deki %0,1'den 2025'te %5'e çıktı. Howden 2030'a kadar yaklaşık 10 GW'lık şebeke dışı üretimin kurulmasını bekliyor; bu da sigortacıya yeni bir enerji santrali riski ekliyor.
Savaş istisnası veri merkezine ulaştı
Howden 2026'da BAE ve Bahreyn'de beşe kadar veri merkezinin İran dronlarıyla vurulduğunu, bunun ticari veri merkezlerinin bilinen ilk kasıtlı savaş hedefi olduğunu yazıyor. 2025'te çatışma bölgelerine 10–15 km mesafede kurulan kapasite, 2020–24 toplamının yaklaşık %60'ına ulaştı.
Bu, mülk poliçesindeki savaş istisnasının artık soyut bir madde olmadığını gösteriyor. Lloyd's'un strateji yöneticisi Rachel Turk 10 Kasım'da sigortacıların savaş, yapay zekâ ve yaptırım konusunda neyi teminat altına aldıklarını açıkça yazmasını istedi. Belirsizliğin mahkemede sigortacı aleyhine işlediğini söyledi.
Açığı kim kapatır
Artemis'in 10 Kasım'da yayımladığı Londra panelinde konuşmacılar, sigortalanabilirlik (insurability, riskin makul fiyatla devredilebilmesi) sorununa sermaye piyasasının ancak reasürans ve retrosesyon ucundan girebileceğini söyledi. Retrosesyon, reasürörün kendi riskini devrettiği korumadır. Panel 4 eksik sayıyor: risk şeffaflığı, yatırımcı portföyüyle korelasyon, standart yapı ve çip değerinin hızla erimesi.
Swiss Re yapay zekâ veri merkezleri ve yenilenebilir altyapıdan 2026–2030 arasında toplam yaklaşık 200 milyar $ prim bekliyor. Bu talebin karşılanması, 2027 yenilemesinde birikim modelinin ne kadar hızlı olgunlaştığına bağlı. Modellenemeyen birikim, ucuzlayan mülk afet piyasasında bile fiyatı yüksek tutan tek kalem olabilir.
Ne çürütür
Bir broker ya da sigortacı 2027'nin ilk yarısında tek kampüs için 10 milyar $'ı aşan teminat yerleştirdiğini açıklarsa tavan tezi zayıflar. Hasarsız iş durmasını standart mülk poliçesine ek ücretle ekleyen 2 büyük sigortacı çıkarsa kesinti açığı tezi çürür. Ters yönde, tek bir kampüste 1 milyar $'ı aşan dolu, hortum ya da savaş hasarı kapasiteyi hızla geri çeker.
Olasılıklar
Senaryolar
| Senaryo | Olasılık | Tetikleyici | Piyasa etkisi |
|---|---|---|---|
| H1Açık sermaye piyasasıyla kapanır | %45 | 2027'nin ilk yarısında ilk veri merkezi felaket tahvili ya da parametrik kesinti programı 1 milyar $'ın üstünde yerleşir. | Tavan 5 milyar $'dan yukarı esner, kesinti teminatı ayrı ürün olarak standartlaşır, proje finansmanı aksamaz. |
| H2Kampüs bölünür, maliyet yatırıma biner | %40 | Limitler 5 milyar $ civarında kalır, kredi verenler tam değer şartında ısrar eder. | Geliştiriciler kampüsü parçalara ve farklı bölgelere dağıtır; sigorta ve finansman primi yatırım bütçesine eklenir. |
| H3Büyük hasar kapıyı kapatır | %15 | Tek kampüste 1 milyar $'ı aşan dolu, hortum ya da savaş hasarı yaşanır. | Sigortacılar limitleri geri çeker, savaş ve siber istisnalarını genişletir; bazı projeler teminatsız kalıp ertelenir. |
Modül A
Kısıt Matrisi
YAPISAL ORT. 4,0 · OPERASYONEL ORT. 2,7Yapısal kısıtlar baskın: sonuç, aktörlerin tercihlerinden çok bu sınırlarla belirlenir.
Yapısal kısıtlarkalıcı · iradeden bağımsız
Risk başına limit
5/5Büyük sigortacıların tek risk için yazabildiği limit düşük tek haneli milyarlarda; 20–50 milyar $'lık kampüs için en az 4–10 taşıyıcı gerekiyor.
Fiziksel hasar şartı · Howden
4/5Klasik iş durması teminatı fiziksel hasar olmadan çalışmıyor; kesintilerin %45'ini oluşturan güç arızaları çoğu zaman bu şartı karşılamıyor.
Şebeke kapasitesi
4/5ABD'de veri merkezi güç talebi yılda %19, şebeke kapasitesi yılda %2 büyüdü; güç kesintisi riski yapısal hâle geldi.
Savaş istisnası · Lloyd's of London
3/52026'da BAE ve Bahreyn'de beşe kadar veri merkezi dronla vuruldu; çatışma bölgesine yakın kapasite savaş istisnasına takılıyor.
Operasyonel sürtünmegeçici · zamanla çözülür
Parçalı başvuru aylar
3/5Bina, ekipman ve güç santrali ayrı poliçelerle sigortalandığı için birikim izlenemiyor; Swiss Re bunu kapasiteyi kısan engel olarak sayıyor.
Trafo teslim süresi aylar
3/5Yüksek gerilim trafolarının çok yıllık teslim süresi iş durması hasarını uzatıyor ve sigortacının en kötü durum hesabını büyütüyor.
Yapı standardı yok aylar
2/5Artemis panelindeki 4 konuşmacı büyük kampüs riskini dilimleyecek standart sermaye piyasası yapısının henüz olmadığını söyledi.
Modül B
Sinyal ve Gürültü
SİNYAL %60 · GÜRÜLTÜ %40
- GÜRÜLTÜ
Veri merkezi prim havuzu iki katına çıkacak, kapasite talebi kendiliğinden izler.
Swiss Re Institute küresel veri merkezi primlerinin 10,6 milyar $'dan 2030'a kadar 24,2 milyar $'a çıkacağını yazdı; aynı dönemde tek kampüs değeri 50 milyar $'a yaklaştı.
Insurance Business — Aon expands data center insurance program to $5bn (20 Temmuz 2026)
- SİNYAL
Kesinti kaybının büyük bölümü klasik poliçenin dışında kalıyor.
Howden'a göre tesislerin yarısı üç yılda etkili kesinti yaşadı, kesinti başına maliyet 0,5–1 milyon $, yıllık kayıp yaklaşık 2 milyar $; kesintilerin çoğu fiziksel hasar içermiyor.
- SİNYAL
Tek kampüsün değeri en büyük broker programının dört ila on katı.
Swiss Re sigma 3/2026 tek kampüs ikame maliyetini 50 milyar $'a kadar, S&P sigortalanabilir değeri 20–30 milyar $ koyuyor; risk başına limit düşük tek haneli milyarlarda.
Reinsurance Business — The US$50bn data-centre problem (7 Eylül 2026)
- SİNYAL
Veri merkezleri ilk kez kasıtlı savaş hedefi oldu.
Howden 2026'da BAE ve Bahreyn'de beşe kadar veri merkezinin İran dronlarıyla vurulduğunu, 2025'te çatışma bölgesine 10–15 km yakın kurulan kapasitenin 2020–24 toplamının %60'ına ulaştığını yazdı.
Howden — Insuring the data centre supercycle (28 Eylül 2026)
- GÜRÜLTÜ
Sermaye piyasası veri merkezi riskini yakında üstlenecek.
Artemis'in 10 Kasım'da yayımladığı panelde 4 konuşmacı kampüs riskini dilimleyecek yapının henüz geliştirilmediğini, girişin reasürans ve retrosesyon ucundan başlayacağını söyledi.
Modül C
Varlık Sınıfı ve Pozisyonlama Çıkarımları
| Varlık sınıfı | Maruziyet | Aktarım kanalı | H1 | H2 | H3 | Beklenen | Kanaat | Vade | İzlenecek |
|---|---|---|---|---|---|---|---|---|---|
| Navlun ve sigorta | Veri merkezi inşaat ve iş durması teminatı | Limit açığı ve fiziksel hasar şartı fiyatı yüksek tutar | 0 | + | ++ | +0,70 | ●●● | 3–12 ay | Tek kampüs için 5 milyar $'ı aşan teminat yerleşimi |
| Navlun ve sigorta | Felaket tahvili ve parametrik ürün arzı | Yeni risk sınıfı sermaye piyasasına açılırsa ihraç hacmi büyür | ++ | + | − | +1,15 | ●●● | 12+ ay | İlk veri merkezi felaket tahvili ihracı |
| Kredi | Veri merkezi proje finansmanı makası | Tam ikame değeri şartı karşılanmazsa ek özsermaye ve makas | − | + | ++ | +0,25 | ●●● | 3–12 ay | Veri merkezi proje kredisi fiyatlamaları ve ABD 10 yıllık getiri |
| Hisse | Elektrik ekipmanı ve şebeke sektörü | Kampüs bölünmesi ve şebeke dışı üretim trafo talebini artırır | + | ++ | − | +1,10 | ●●● | 3–12 ay | ABD trafo teslim süreleri ve hiper ölçekleyici yatırım rehberliği |
İkinci tur etkiler
Peki sonra ne olur?
Başlangıç
Tek bir yapay zekâ kampüsünün ikame değeri 20–50 milyar $ iken en büyük broker programı 5 milyar $'da duruyor ve kredi verenler tam ikame değeri teminatını finansman şartı yapıyor.
- 1
Proje finansmanıaylar içinde
Geliştiriciler 5 milyar $'ı aşan teminat açığını kapatmak için captive yapılara, parametrik ürünlere ve felaket tahviline yönelir; açık kapanmayan projelerde kredi şartı ek özsermaye ya da daha yüksek makasla karşılanır.
İzlenecek: Bir hiper ölçekli kampüs için ilk veri merkezi felaket tahvili ihracı ya da Aon programının 5 milyar $ limiti aşması
- 2
Ekipman ve inşaat maliyetiaylar içinde
Ek sigorta ve finansman maliyeti inşaat bütçesine biner; birikimi azaltmak için kampüsler bölünür, şebeke dışı üretim ve yedek trafo talebi artar. Trafoların çok yıllık teslim süresi ekipman fiyatını yukarı iter.
İzlenecek: ABD yüksek gerilim trafo teslim süreleri ve elektrik ekipmanı üretici fiyat endeksi
- 3
Hizmet fiyatıaylar içinde
Daha pahalı ve daha dağınık kurulan kapasite hesap gücünün birim maliyetine yansır; bulut hizmetini ithal eden Türkiye gibi ülkelerde kurumsal bilişim bütçesi dolar bazında şişer.
İzlenecek: Hiper ölçekleyicilerin 2027 yatırım rehberliği ve büyük bulut sağlayıcılarının fiyat listesi değişiklikleri
Zinciri kıran
Sermaye piyasası birikim modelini kabul edip 10 milyar $'ı aşan katmanları hızla üstlenirse ya da hiper ölçekleyiciler 2027'de yatırımı belirgin biçimde frenlerse zincir ilk adımda durur.
Tetikleyiciler
İzlenecek eşikler
| Gösterge | Eşik | Bugün | Anlamı |
|---|---|---|---|
| ABD 10 yıllık getiri | > 4,50 | 4,88 | Uzun vade getirisi bu düzeyi aşarsa proje finansmanı pahalanır; teminat açığının sermaye maliyeti büyür ve kampüsü bölme eğilimi hızlanır. |
| VIX oynaklık endeksi | > 30 | — | Piyasa oynaklığı bu düzeyi kalıcı aşarsa sermaye piyasası yatırımcısı yeni ve modellenmesi zor risk sınıflarından uzaklaşır; veri merkezi için felaket tahvili penceresi kapanır. |
Kaynaklar
- Reinsurance News — Data centre outage risks create opportunities for parametric and non-damage BI cover: Howden (11 Kasım 2026)
- Howden — Insuring the data centre supercycle (28 Eylül 2026)
- Reinsurance Business — The US$50bn data-centre problem reinsurers must solve before writing the risk (7 Eylül 2026)
- Insurance Business — Aon expands data center insurance program to $5bn amid capacity crunch (20 Temmuz 2026)
- Artemis — Hyperscale capacity hype, defining the ILS role in data centre risk (10 Kasım 2026)
- Reinsurance News — Insurance market must become more risk aware and not risk off, says Lloyd's Turk (10 Kasım 2026)
Kaynak ve doğrulama kuralları: metodoloji · Hata bildirimi: iletişim
İlgili raporlar
VIIReasürans·Analiz·Avrupa
Ocak yenilemesi ikiye bölünüyor, siyasi şiddet hasarı primi aşıyor
Avrupalı reasürörler rekor kârla 1 Ocak 2027'ye giriyor; mülk afet fiyatının %7,5–15 düşmesi bekleniyor. Siyasi şiddet hattında ise yaklaşık 1,5 milyar $'lık küresel prim, 3 milyar $'a varan Hürmüz hasarını karşılamıyor. Navlunu ucuz afet değil, pahalı savaş hattı belirleyecek.
Avrupa Masası · 11 Kasım 2026 · 8 dk
IVMakro ve Borç·Analiz·Amerika
Sıcak enflasyon kısa ucu taşıdı, ihale uzun ucun alıcısını aradı
Ekim TÜFE'si aylık %0,4 ile beklentiyi aştı ve aralık artırımını neredeyse kesinleştirdi. Aynı akşamki 42 milyar dolarlık 10 yıllık ihale 1 baz puan kuyruk verdi; yabancı payı bir ayda %80,3'ten %61,2'ye indi.
Makro ve Borç Piyasaları Masası · 11 Kasım 2026 · 8 dk
IVMakro ve Borç·Analiz·Amerika
Fed'in aralık kararını tek bir enflasyon verisi ve aynı günkü ihale belirleyecek
Ekim TÜFE'si 10 Kasım'da açıklanıyor ve 9 Aralık kararından önceki son enflasyon verisi; kasım verisi karardan bir gün sonra geliyor. Aynı akşam Hazine 42 milyar dolarlık 10 yıllık tahvil satıyor.
Makro ve Borç Piyasaları Masası · 9 Kasım 2026 · 8 dk