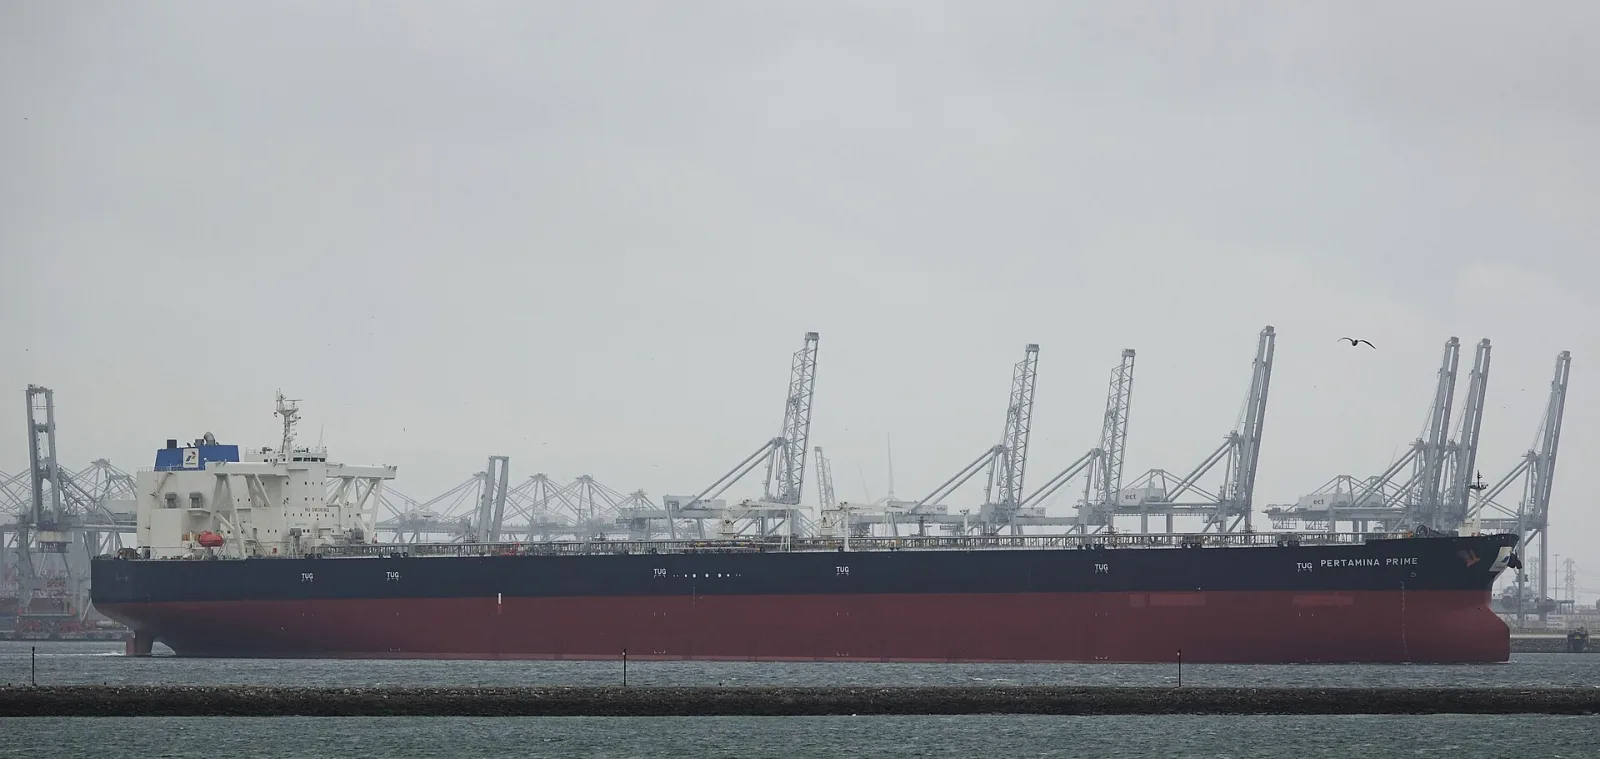
石油的新瓶颈不在原油而在油轮,船队被霍尔木兹转驳锁住
10月7日,波斯湾至东亚航线超大型油轮日租金升至140万美元,创下纪录;1月时仅约3万美元。霍尔木兹海峡外的转驳安排占用了船队,运费已超过到岸成本的四分之一,美国原油被挤出亚洲。
能源与航运组 · 2026年10月12日 · 阅读约7分钟 · 13 个来源
重要性
噪音在于“中东原油出口9月底有几天超过战前水平,供应问题已经解决”。信号在于,约束已从原油转到船上。10月7日,海湾至东亚航线超大型油轮日租金升至140万美元,1月时约为3万美元,运费如今占到岸成本的27%。美国至中国的运费逼近每桶40美元,亚洲愿以较迪拜高11美元的溢价采购穆尔班原油。门槛已不再是产量,而是能找到多少条船。
影响
- 10月7日,海湾至东亚航线超大型油轮日租金约140万美元,创历史纪录;仅10月第一周就上涨40%,已超过1月初水平的40倍。
- 一艘从美国墨西哥湾运送200万桶原油至中国的11月航次以8000万美元租出。这折合每桶约40美元,战前为8.60美元。亚洲炼厂正从美国原油转向穆尔班原油。
- 土耳其8月能源进口账单同比增长33.8%至64.6亿美元,原油进口量却下降1.1%;运费压力向小型油轮蔓延,9月和10月仍在延续这一格局。
噪音
中东原油出口已超过战前水平,供应问题已经解决。
信号
约束已从原油转到船上。
噪音在产量,信号在船
头条都在谈产量。据Oilprice在10月8日报道中引用的Fearnleys数据,中东地区原油出口在9月底有几天超过了战前水平。我们10月8日事件记录中的Kpler数据显示,经阿曼湾和红海出口的原油升至日均670万桶,是战前的2倍以上。从表面看,原油正在送达市场。
同一周,航运市场传递的却是另一种信息。据彭博数据,10月7日波斯湾至东亚航线超大型油轮(VLCC,可装载200万桶原油)日租金约140万美元,创历史新高。Oilprice在10月10日的分析中指出,仅10月第一周租金就上涨约40%;9月创下的纪录略高于每日100万美元。据Gulf News引用的Poten & Partners数据,1月初同一航线日租金约为3万美元。Clarksons数据显示,全球VLCC现货平均收益已逼近每日64.2万美元。
约束在转驳安排之中
吞噬船只的不是霍尔木兹海峡本身,而是为绕开它而形成的转驳安排。我们10月10日事件记录中的UKMTO数据显示,截至10月9日的7天内,海峡共有129次驶出和146次驶入,合计275次通行。据ABC News,战前每天通过的商船超过100艘。据Al Jazeera引用的Kpler数据,截至10月7日的一周,经海峡运输的原油为日均850万桶,比正常水平低约40%。
Oilprice认为,全球油轮船队的很大一部分被海峡外的船对船转驳所占用,而且随着运量恢复,被锁在这条链条上的船只越来越多。一批在霍尔木兹海峡内装载的200万桶货物在海峡外转驳到第二艘船上,意味着同一批原油要占用2艘船,还要额外等待。Vitol首席执行官Russell Hardy对FT表示,这种安排效率极低,船只根本不够所有人用。据Daily Caller引用的Sparta Commodities分析,美国墨西哥湾至亚洲航线的运费自8月中旬以来涨幅超过300%。
门槛在于运费吞掉价差,航线随之关闭
约束的门槛不体现在价格上,而体现在航线上。据Daily Caller引用的Simpson Spence Young数据,10月初,一艘从美国墨西哥湾运送200万桶原油至中国的11月航次以8000万美元租出。这折合每桶约40美元,战前为8.60美元。日本Cosmo Oil为11月19日至21日的装船临时租下一艘超大型油轮,租金8100万美元。Oilprice认为,在这一水平上,把美国原油运往亚洲的套利窗口实际上已经关闭。
亚洲的应对是转回海湾,而这一转向已被计入价格。据路透社,阿布扎比国家石油公司(ADNOC)10月8日将穆尔班原油11月官方售价定为较迪拜升水11美元;据Oilprice,同日市场升水也再度突破11美元。EIA数据显示,截至10月2日的一周,美国原油出口约为日均480万桶;如果亚洲大门关闭,这部分原油将转向大西洋。
运费本身已成为一个独立的价格构成。按Poten数据,每日130万美元的租金在布伦特120美元的假设下折合每桶约33美元,占到岸成本的27%;1月时这一比例为3%,金额为1.73美元。按合约月份对齐来看,ICE布伦特12月期货(LCOZ6)10月6日收于100.58美元,而EIA布伦特现货序列同日为125.44美元。24.86美元的价差显示,实物原油的交付价格比纸面原油高出多少。
二阶影响 · 从大西洋到地中海的账单
VLCC短缺正蔓延至小型船舶。据Oilprice 10月8日报道,买卖双方转向小型油轮后,苏伊士型和阿芙拉型油轮日租金也随之上涨。Oilprice在10月10日的分析中引用Argus称,运费溢价正使到岸原油成本每桶增加数十美元。向地中海运输原油的这2类船型,如今也已卷入同一场短缺。
土耳其处在这条链条的末端。据阿纳多卢通讯社(AA),8月能源进口账单同比增长33.8%至64.6亿美元,原油进口量则下降1.1%至284万吨。土耳其贸易部9月初步数据显示,进口总额增长5.9%至312亿美元;出口对进口的覆盖率为83.2%,剔除能源后为100.3%。能源项目几乎承担了全部外贸逆差;9月能源账单的细节将在土耳其统计局(TÜİK)10月30日发布的数据中揭晓。
什么会推翻这一判断
我们的论点是:未来3个月,海湾石油的约束将是船而不是产量,代价将通过运费传导至到岸价格;我们认为这是最可能的路径,概率为50%。第一个推翻条件是,UKMTO每周霍尔木兹通行统计若从275次升至500次以上,转驳需求将减少,船只得以释放。第二个推翻条件是,若通行量维持低位,而海湾至东亚VLCC日租金在4周内跌破50万美元,则说明约束并不在船上。
第三个推翻条件在价格端:若ADNOC在11月初公布的12月穆尔班官方售价对迪拜升水低于5美元,则说明亚洲并未为海湾原油支付船只短缺溢价。反方向的风险同样明确。10月8日富查伊拉外海的油轮起火,以及10月10日至11日2艘出港方向油轮遭袭,表明转驳海域本身也已成为目标。一旦该海域遭到打击,约束将从船只重新回到实物供应。
概率
情景
| 情景 | 概率 | 触发因素 | 市场影响 |
|---|---|---|---|
| H1船只短缺成为常态 | 50% | 转驳安排持续,UKMTO每周通行次数维持在300次以下,VLCC日租金保持在100万美元以上。 | 亚洲被锁定在海湾原油上,美国原油转向大西洋;约束通过运费和到岸价格传导。 |
| H2转驳海域成为目标 | 30% | 阿曼湾转驳区及富查伊拉外海的油轮遇袭事件持续,船东将船只撤离该地区。 | 船只短缺演变为实物供应损失;海湾经霍尔木兹以外口岸的出口也随之下降。 |
| H3直接通行恢复 | 20% | 美国与伊朗宣布通行安排,UKMTO每周统计超过500次通行。 | 转驳需求减少,被占用的船只得以释放,美国原油重新抵达亚洲。 |
模块A
约束矩阵
结构性均值 4.3 · 操作性均值 2.8结构性约束占主导:结果更多取决于这些限制,而非各方的偏好。
结构性约束持久 · 不以行为体意志为转移
操作性摩擦暂时 · 随时间缓解
VLCC租金创纪录 数周
4/510月7日海湾至东亚VLCC日租金140万美元;1月初约为3万美元,运费占到岸成本的27%。
短缺蔓延至小型油轮 数周
3/5据Oilprice,10月8日当周苏伊士型和阿芙拉型油轮租金也上涨;据Argus,运费溢价使到岸成本每桶增加数十美元。
通行统计取决于方法 数日
2/5IMF PortWatch基于AIS的统计显示10月4日仅4次通行,而UKMTO的7天统计相当于日均约39次。
溢价衡量口径分化 数月
2/5穆尔班11月官方售价为迪拜+11美元;据Energies Media,9月东亚到岸现货溢价曾超过30美元。
模块B
信号与噪音
信号 67% · 噪音 33%
- 噪音
中东原油出口已超过战前水平,供应问题已经解决。
据Fearnleys,地区原油出口在9月底有几天超过战前水平;据Kpler,经阿曼湾和红海的出口为日均670万桶。同一周VLCC租金创下纪录。
- 信号
约束已从原油转到船上。
海湾至东亚VLCC日租金约130万至140万美元;1月时约为3万美元。运费折合每桶33美元,占到岸成本的27%,1月时为3%。
Gulf News — Tanker costs soar 43-fold as Hormuz tensions reshape global oil trade(Poten、Clarksons数据)
- 信号
运费正在关闭远程航线。
美国墨西哥湾至中国200万桶的11月航次租金8000万美元,折合每桶约40美元;战前为8.60美元。运费自8月中旬以来涨幅超过300%。
Daily Caller (Reuters) — Record $80,000,000 Shipping Bills Are Pricing American Oil Out Of Asia
- 信号
亚洲正以溢价采购霍尔木兹以外的海湾原油。
ADNOC 10月8日将穆尔班11月官方售价定为较迪拜升水11美元;同日市场升水也突破11美元。
Dawn (Reuters) — UAE's ADNOC raises Murban crude oil price to $11 over Dubai quotes
- 噪音
霍尔木兹海峡每天只有4艘船通过。
IMF PortWatch基于AIS的统计显示10月4日通行4次;UKMTO截至10月9日的7天统计为275次。差异来自关闭信号的船只和统计方法。
数据:霍尔木兹海峡通行量 ›Straits.live — Strait of Hormuz Status, October 11, 2026(IMF PortWatch数据)
- 信号
实物原油与纸面原油之间的价差反映了交付成本。
10月6日EIA布伦特现货为125.44美元,ICE布伦特12月期货为100.58美元;价差24.86美元。
数据:布伦特原油(现货) ›FRED (EIA) — Crude Oil Prices: Brent - Europe (DCOILBRENTEU)
模块C
资产类别与配置影响
| 资产类别 | 敞口 | 传导渠道 | H1 | H2 | H3 | 预期 | 信心 | 期限 | 关注指标 |
|---|---|---|---|---|---|---|---|---|---|
| 运费与保险 | VLCC期租费率 | 霍尔木兹海峡外转驳安排占用船队 | ++ | ++ | −− | +1.20 | ●●● | 0–3个月 | 海湾至东亚VLCC日租金相对100万美元水平的走势 |
| 运费与保险 | 苏伊士型及阿芙拉型油轮运费 | VLCC短缺向大西洋和地中海航线上的小型船舶蔓延 | + | ++ | − | +0.90 | ●●● | 0–3个月 | Fearnleys和Clarksons每周苏伊士型及阿芙拉型油轮收益 |
| 大宗商品 | 实物原油溢价 | 运费叠加到到岸价格 | + | ++ | −− | +0.70 | ●●● | 0–3个月 | EIA布伦特现货与ICE布伦特12月期货价差相对10美元门槛的位置 |
| 大宗商品 | 中东原油价差 | 亚洲需求从美国原油转向霍尔木兹以外的海湾原油 | + | + | − | +0.60 | ●●● | 0–3个月 | ADNOC和沙特阿美的12月官方售价 |
| 信用 | 能源进口型新兴市场信用 | 到岸成本推高能源账单和外汇需求 | − | −− | + | −0.90 | ●●● | 3–12个月 | 土耳其统计局10月30日公布的9月能源进口账单 |
二阶效应
然后会怎样?
起点
10月7日,海湾至东亚航线超大型油轮日租金升至140万美元,创下纪录;霍尔木兹海峡外的转驳安排占用了船队,运费已升至到岸成本的约27%。
- 1
原油价差数周内
美国墨西哥湾至亚洲的运费逼近每桶40美元后,远程航线关闭;亚洲炼厂转向经霍尔木兹海峡以外出口口岸运出的海湾原油,这部分原油的溢价随之上升。
观察指标: ADNOC在11月初公布的12月穆尔班官方售价相对迪拜+11美元的位置
- 2
运费与保险数周内
运输海湾原油的需求再次落到转驳安排上;更多VLCC被吸引到该地区,大西洋剩余业务转向苏伊士型和阿芙拉型油轮,小型油轮租金随之上涨。
观察指标: Clarksons和Fearnleys每周苏伊士型及阿芙拉型油轮现货收益
- 3
外部平衡数月内
向地中海运输原油的小型油轮成本上升,即使进口量下降,进口国的账单仍会扩大;土耳其8月64.6亿美元的格局将在9月和10月延续。
观察指标: 土耳其统计局10月30日公布的9月能源进口账单及原油进口量
打断链条的条件
UKMTO每周霍尔木兹通行统计若从275次升至500次以上,转驳需求减少,船只得以释放,VLCC租金回落,链条将在第一步中断。
触发因素
关注阈值
来源
- Oilprice — Supertanker Rates Hit Record $1.4 Million a Day
- Oilprice — Tanker Rates Soar to Record as Oil Crisis Becomes Shipping Crisis
- Oilprice — Asian Refiners Ditch U.S. Oil as Supertanker Rates Hit $82 Million
- Gulf News — Tanker costs soar 43-fold as Hormuz tensions reshape global oil trade(Poten、Clarksons数据)
- Daily Caller (Reuters) — Record $80,000,000 Shipping Bills Are Pricing American Oil Out Of Asia
- Dawn (Reuters) — UAE's ADNOC raises Murban crude oil price to $11 over Dubai quotes
- Al Jazeera — Hormuz attacks intensify as efforts to end war on Iran stall
- ABC News (Australia) — Shipping companies offering captains $US100k a month to transit Strait of Hormuz
- Straits.live — Strait of Hormuz Status, October 11, 2026(IMF PortWatch数据)
- FRED (EIA) — Crude Oil Prices: Brent - Europe (DCOILBRENTEU)
- Investing.com — Brent Oil Futures Historical Data(LCOZ6,2026年12月合约)
- AA — 8月能源进口账单增长33.8%
- 土耳其贸易部 — 2026年9月外贸数据公报
相关报告
VI能源与供应·分析·欧亚
俄罗斯柴油拿到许可,瓶颈仍在炼厂和码头
美国10月9日向俄罗斯柴油发放有效期至2027年4月的许可,莫斯科次日批准50万吨出口。俄罗斯第三季度的出口已降至每日19万桶。同一晚,罗斯托夫一座年运力250万吨的出口码头起火。
能源与航运组 · 2026年10月11日 · 8分钟
VI能源与供应·分析·欧亚
哈萨克斯坦五分之四的石油系于战区内单一码头
2025年,哈萨克斯坦经新罗西斯克的CPC码头出口了6480万吨石油。7月储罐满库后,次日产量骤降21%。跨里海通道在最好情况下也只能承担这一运量的一半;短期替代方案每月仅约10万吨。
能源与航运组 · 2026年10月10日 · 8分钟
VI能源与供应·分析·中东与北非
伊朗石油回归取决于油藏与船队而非和平
伊朗8月产量降至每日216万桶,已接近国内消费水平。美国10月8日又将17艘油轮列入制裁名单。即便协议重开霍尔木兹海峡,伊朗在最初几个月可供出口的余量也只有战前的一小部分。
能源与航运组 · 2026年10月9日 · 8分钟