III Kinetik Çatışmalar ve Savunma·Analiz·Sahra Altı Afrika
Mekele ve Zaviye aynı gün düştü: Etiyopya'nın IMF'li reform takvimi ve Libya'nın İtalya'ya giden varili silahlı ellere geçti
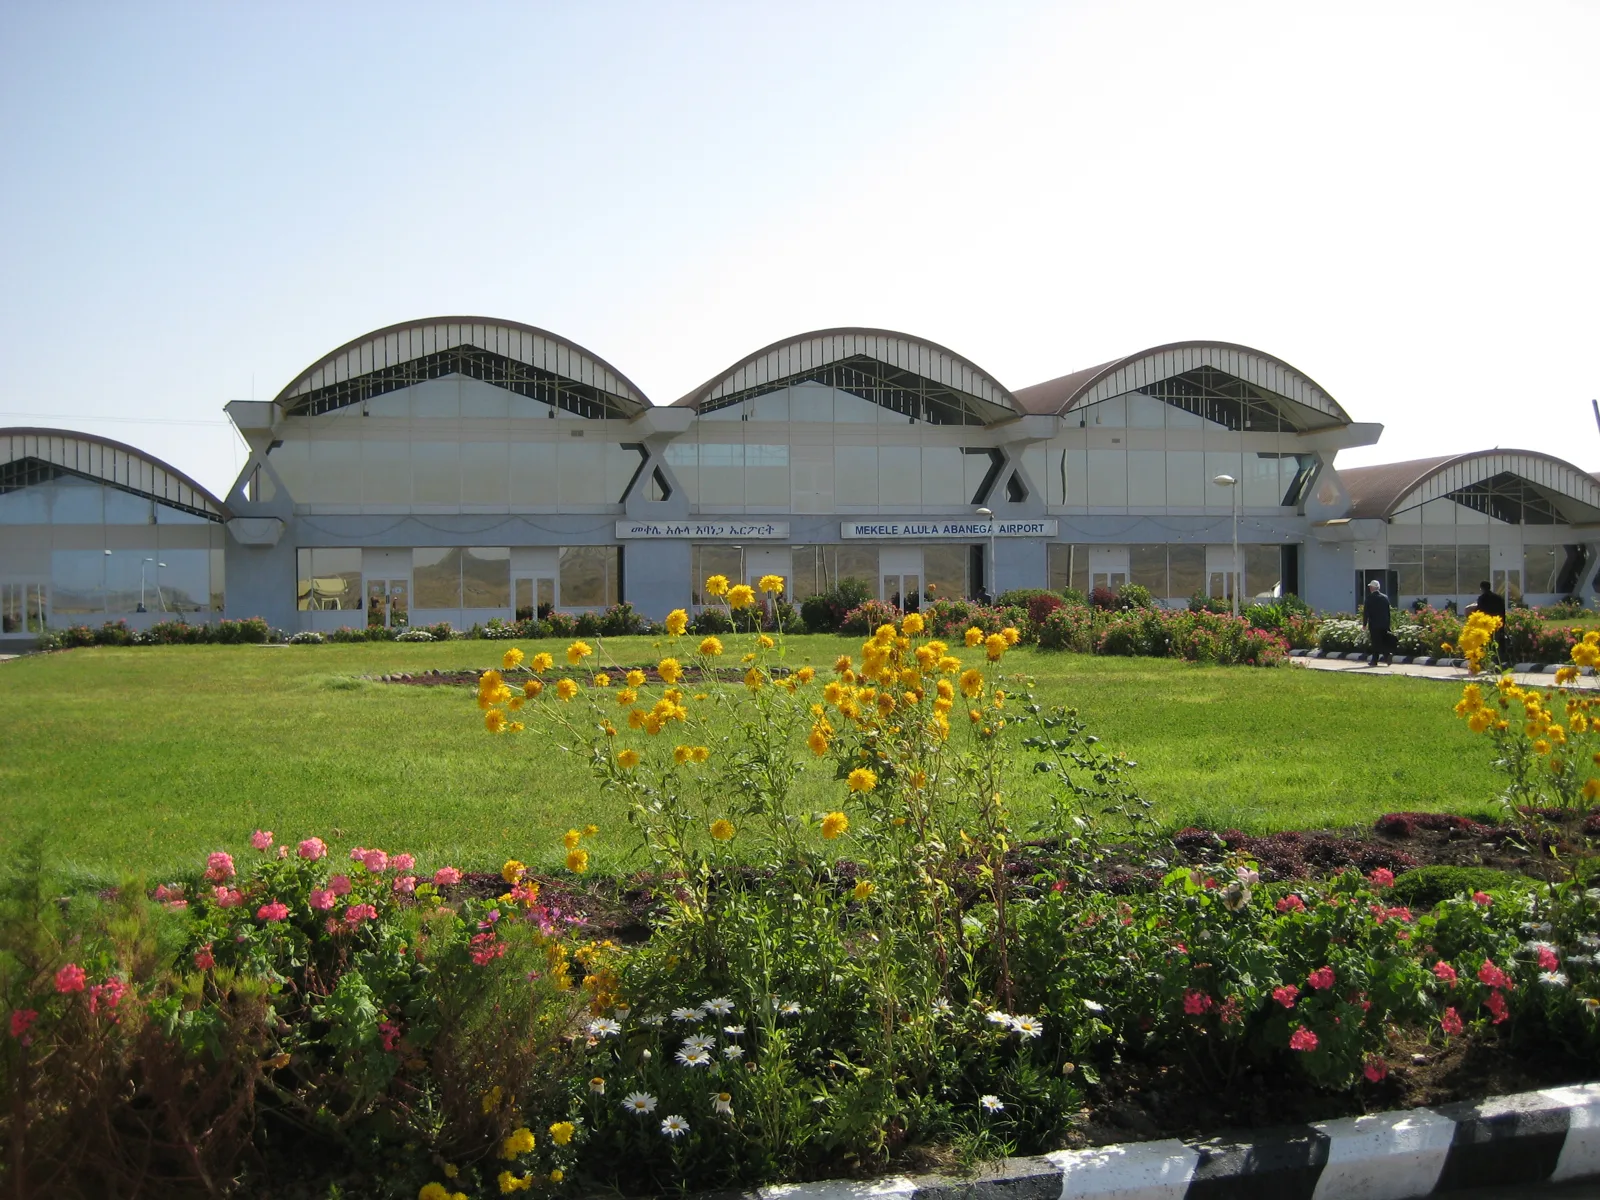
23 Eylül'de Tigray güçleri Mekele havalimanını aldı, Libya'da muhafızlar 120 bin varillik Zaviye rafinerisini durdurdu, ABD de Burhan'ın BM vizesini 90 günlük ateşkese bağladı. Üç olay, üç devletin kendi düğüm noktalarını artık tek başına tutamadığını gösteriyor.
Afrika Masası · 24 Eylül 2026 · 8 dk okuma · 18 kaynak
Önemi
23 Eylül'de iki ayrı devlet, gelirini ve dış itibarını taşıyan düğüm noktalarının denetimini aynı gün kaybetti: Etiyopya'da 3 havalimanına uçuşlar durdu, Libya'da kapasitesi günde yaklaşık 120 bin varil olan rafineri kapandı ve Şarara'da günde 130 bin varillik kayıp sürüyor. Bu iki devletin dış ekonomik çapaları da aynı noktada sınanıyor: Etiyopya'nın 3,4 milyar $'lık IMF programı ve 880 milyon $'lık yeni tahvili, Libya'nın ise İtalya ithalatındaki %26,8'lik payı.
Etkiler
- Etiyopya'da Mekele, Şire ve Aksum uçuşları 23 Eylül'de durdu; Kasım 2022 Pretoria Anlaşması, 7 grubun 20–21 Eylül'de ittifak ilanından 3 gün sonra fiilen işlevsiz kaldı.
- Libya'da Zaviye rafinerisi (yaklaşık 120 bin varil/gün) ve Şarara hattı (130 bin varil/gün kayıp) aynı hafta durdu; kamu gelirinin %97'si petrole bağlı ve İtalya ham petrol ithalatının %26,8'i Libya'dan geliyor.
- Etiyopya'nın 3,4 milyar $'lık IMF programında 1 Temmuz 2026'ya kadar yaklaşık 2,65 milyar $ kullanıldı; savaşın bütçeye ve 161,05 birr/dolar seviyesindeki kura yeni yük bindirmesi program takvimini sınar.
İki başkent, aynı gün, farklı düğüm
CNBC Africa'nın 23 Eylül tarihli haberine göre Tigray güçleri gece boyunca Mekele havalimanını ele geçirdi, Ethiopian Airlines Mekele, Şire ve Aksum uçuşlarını durdurdu; OkayAfrica aynı gün üç havalimanının da el değiştirdiğini yazdı, ancak Aksum ve Şire'nin kontrolü bağımsız olarak doğrulanamadı. Hamle, Africanews'in 21 Eylül'de duyurduğu 7 gruplu Etiyopya Halk Güçleri Hayatta Kalma İttifakı'nın ilanından yalnızca 3 gün sonra geldi. ABD'nin Addis Ababa Büyükelçisi 23 Eylül'de kuzeydeki saldırıyı kazanılamayacak bir savaş olarak niteleyip ek yaptırım uyarısında bulundu.
Aynı 23 Eylül'de Libya Ulusal Petrol Kurumu (NOC), Petrol Tesisleri Muhafızları'nın Zaviye rafinerisine ve Brega Petrol Pazarlama'ya girişi kestiğini, rafinerinin durduğunu açıkladı. SEE News'e göre Zaviye'nin kapasitesi günde yaklaşık 120 bin varil, ülkenin teorik toplam rafinaj kapasitesi yaklaşık 380 bin varil; yani tek bir ablukayla kurulu kapasitenin kabaca %32'si devre dışı kaldı. 21 Eylül'de kapatılan Şarara hattındaki 7 numaralı vana da 23 Eylül itibarıyla kapalıydı.
Sudan'da ise kırılma dışarıdan geldi: The National'ın 22 Eylül haberine göre ABD Dışişleri, ordu (SAF) ile HDK'nın ikisini de meşru yönetim saymadığını açıkladı ve Burhan'a BM Genel Kurulu vizesi vermedi. Daily Nation'ın 23 Eylül'de aktardığı 2 kaynağa göre vize, ordunun temmuzda çekince koyduğu 90 günlük ateşkes önerisine bağlandı; bu şart ABD tarafından resmen teyit edilmedi.
Ortak payda: düğüm noktasını kim tutuyor
Bu üç gelişmeyi birleştiren şey savaşın kendisi değil, devletin gelir ve meşruiyet üreten 3 tür düğümü (havalimanı, rafineri, uluslararası kürsü) tek başına tutamaması. 22 Eylül tarihli önceki raporumuz yakıtın son kilometresine bakmıştı; bu kez soru, devletin kendi kasasına giden kanalları kimin açıp kapattığı. Libya'da muhafızların talebi, bağlılıklarının Savunma Bakanlığı'ndan NOC'ye bir takvimle aktarılması; yani silahlı yapı, 13 Eylül'den bu yana 10 günde vana, saha ve rafineriyi sırayla pazarlık masasına koydu.
Etiyopya'da tablo daha ağır: Horn Review'da 23 Eylül'de yayımlanan bir yazı, 7 örgütlü ittifakı Eritre'nin kurduğu bir vekil koalisyon olarak okuyor, ancak kilit kanıtları isimsiz kaynaklara dayanıyor ve Eritre'nin yanıtı yok. Africanews'e göre 7 grup kuzeyde Tigray'dan güneyde Somali bölgesine uzanıyor ve bir bölge uzmanı 4 ila 5 cepheli bir savaşın federal güçleri zorlayabileceğini söylüyor. Tigray'da OkayAfrica'ya göre hâlâ yaklaşık 750 bin yerinden edilmiş kişi varken çatışmanın yeniden başlaması, insani yükü yeniden bütçe kalemine çeviriyor.
Etiyopya: savaş, IMF takvimi ve tahvil
Etiyopya'nın dış ekonomik çapası 29 Temmuz 2024'te kuru serbest bırakıp aynı gün onaylanan 3,4 milyar $'lık IMF programı. The Rio Times'a göre 1 Temmuz 2026'da tamamlanan beşinci incelemeyle kümülatif kullanım yaklaşık 2,65 milyar $'a ulaştı ve son dilim 464 milyon $ oldu. CNBC Africa'nın derlemesine göre hükümet Haziran 2026'da temerrüde düştüğü 1 milyar $'lık tahvil için 2029'a kadar taksitle ödenecek 880 milyon $'lık yeni tahvil formülünde uzlaştı; bu, Aralık 2023'teki 33 milyon $'lık kupon temerrüdünden 30 ay sonra gelen bir adım.
Kur tarafı savaşa en açık kalem. The Rio Times'a göre birr 3 Eylül 2026'da dolar karşısında 161,05'te, 12 ayda %12,59 değer kaybetmiş durumda; kur serbest bırakılmadan önce 57 birr seviyesindeydi ve ağustosta bağımsız döviz bürolarında satış kuru 177 birre yakındı. Aynı kaynağa göre manşet enflasyon Temmuz 2026'da %15,3'e çıktı, Aralık 2025'teki %9,7'lik dipten uzaklaştı. 2020–2022 savaşı Etiyopya'yı Ocak 2021'de G20 Ortak Çerçevesi'ne götürmüştü; ikinci bir kuzey savaşı, daha programın 4 yılı dolmadan aynı kanallara yük bindiriyor.
Karşılaştırma için Nijerya: P.M. News'e göre CBN 22 Eylül'de politika faizini 350 baz puan indirerek %26,5'ten %23'e çekti. Aynı hafta bir Afrika merkez bankası 350 baz puanlık gevşeme için alan bulurken Etiyopya'nın politika takvimini cephe belirliyor; kıtada ayrışmanın ekseni gelir düzeyi değil devlet kapasitesi.
Libya: İtalya'ya giden varil ve Akdeniz ürün dengesi
Libya'nın ham petrolü Avrupa'ya, özellikle İtalya'ya akıyor. Libya Herald'ın Nova'ya dayandırdığı habere göre Libya 2025'te İtalya'ya 13.434.662 ton ham petrol sattı ve ithalatın yaklaşık dörtte birini karşılayarak ilk sıraya yerleşti; The Libya Observer'ın aktardığı UNEM verisine göre Ocak–Nisan 2026'da bu pay %26,8'e çıktı, İtalya'nın toplam ithalatı ise 18,6 milyon ton oldu. Aynı Libya Herald haberi, 2024'ün ilk 9 ayında Libya ham ihracatının %71'inin İtalya ve İspanya başta olmak üzere 5 Avrupa ülkesine gittiğini aktarıyor.
Bu, Şarara'daki 130 bin varil/gün kaybın (SEE News'e göre ulusal üretimin yaklaşık %9'u) doğrudan İtalyan rafinerilerinin ham petrol sepetine değdiği anlamına geliyor. Zaviye'nin durması ise ikinci bir kanal açıyor: Libya kendi ürününü üretemedikçe batı kıyısı ürün ithalatına döner ve Akdeniz'de ürün talebi artarken hafif ham arzı azalır. SEE News'in varil başına 100 $ varsayımıyla hesapladığı günlük yaklaşık 13 milyon $'lık gelir kaybı NOC tarafından doğrulanmadı; ancak kamu gelirinin %97'sinin petrolden geldiği bir ülkede bu kayıp doğrudan maaş bordrosuna yansır.
Kızıldeniz ve Türkiye'nin iki cephesi
Etiyopya'nın savaşı, Bab-ül Mendeb'in zaten kırılgan olduğu bir anda başladı. Al Jazeera Araştırmalar Merkezi'ne göre Husiler 10 Eylül'de Muha'yı aldıktan sonra yaklaşık 5.400 kilometrekarelik bir kıyı şeridini denetime aldı; boğaz küresel petrol ticaretinin yaklaşık %8'ini, toplam ticaretin %15'ini taşıyor. Horn Review'un Eritre çerçevesi, Addis Ababa ile Asmara arasında bir tırmanmanın 2 ayrı kıyıyı (Yemen ve Eritre) aynı dar boğaza bağlama riskini taşıyor.
Türkiye bu tabloda iki yerde doğrudan var. Somali'de TURKSOM üssü, deniz işbirliği ve Somali Digest'e göre maliyetin %90'ına kadar geri kazanım tanıyan bir hidrokarbon anlaşması bulunuyor; TCG Göksu 5 Eylül'de Mogadişu'ya demirledi, ancak Somali Guardian'a göre Eylül başında Jubaland'da Türkiye karşıtı protestolar yayıldı. Kızıldeniz'de ise SETA'nın aktardığına göre Türkiye, 30 Temmuz'da Riyad'da 14 kurucu üyeyle kurulan Çok Uluslu Deniz Savunma İttifakı'nın üyesi. Libya'da TPAO'nun da aralarında bulunduğu şirketlerle 2026'da imzalanan arama anlaşmaları, tekrarlayan muhafız ablukalarının operasyonel riskini Ankara'nın gündemine taşıyor.
Olasılıklar
Senaryolar
| Senaryo | Olasılık | Tetikleyici | Piyasa etkisi |
|---|---|---|---|
| H1İki kırılma ayrı kalır | %50 | Libya'da Trablus muhafızların NOC'ye aktarımı için takvim açıklar, Zaviye ve Şarara günler içinde açılır; Etiyopya'da çatışma Tigray ve Afar ile sınırlı kalır. | Libya'nın 130 bin varil/günlük kaybı geçici kalır; Etiyopya'da uçuşlar kapalı kalsa da IMF takvimi ve 880 milyon $'lık tahvil formülü korunur. |
| H2Uzayan kuzey savaşı, Libya'da mücbir sebep | %35 | Federal ordu ile 7 gruplu ittifak arasında birden fazla cephe açılır; NOC mücbir sebep ilan eder ve abluka Wafa, El Feel gibi sahalara yayılır. | Etiyopya'da savaş harcaması IMF'nin altıncı incelemesini geciktirir, birr 161'in belirgin üzerine kayar; Libya'da maaş ve yakıt dağıtımı aksar. |
| H3Boynuz Kızıldeniz'e bağlanır | %15 | Addis Ababa ittifakı Eritre'ye bağlayarak sınır ötesi adım atar; çatışma Eritre kıyısına ve Bab-ül Mendeb hattına taşınır. | Husi kontrolündeki 5.400 kilometrekarelik kıyı ile Eritre cephesi aynı boğazı iki yandan riske sokar; Cibuti üzerinden Etiyopya dış ticareti aksar. |
Modül A
Kısıt Matrisi
YAPISAL ORT. 4,3 · OPERASYONEL ORT. 2,7Yapısal kısıtlar baskın: sonuç, aktörlerin tercihlerinden çok bu sınırlarla belirlenir.
Yapısal kısıtlarkalıcı · iradeden bağımsız
Petrole bağlı kamu geliri
5/5Libya'da kamu gelirinin %97'si petrol ve gazdan geliyor; Ocak–Ağustos 2026'da petrol gelirleri 96,1 milyar dinar. Her ablukada devlet kasası doğrudan pazarlık konusu oluyor.
Muhafızların bağlılık düzeni
4/5Petrol Tesisleri Muhafızları hâlen Savunma Bakanlığı'na bağlı; 13 Eylül'den bu yana rafineri, vana ve sahalar bu kurumsal talep etrafında sırayla kapatıldı.
IMF programına bağlı döviz çapası
4/5Etiyopya'nın 3,4 milyar $'lık programında yaklaşık 2,65 milyar $ kullanıldı; kalan dilimler performans kriterlerine bağlı ve savaş harcaması bu kriterleri sınıyor.
Bab-ül Mendeb'de toprak kontrolü
4/5Husiler 10 Eylül'den bu yana yaklaşık 5.400 kilometrekarelik kıyıyı tutuyor; boğaz küresel petrol ticaretinin yaklaşık %8'ini taşıyor.
Operasyonel sürtünmegeçici · zamanla çözülür
Doğrulanamayan cephe bilgisi günler
3/5Aksum ve Şire havalimanlarının kontrolü ve ittifakın ortak komutası bağımsız olarak doğrulanamadı; 23 Eylül'ün ilk saatlerinde federal hükümet yorum yapmadı.
Paralel döviz makası haftalar
3/5Ağustosta bağımsız bürolarda birr 177 civarında, resmî kur 3 Eylül'de 161,05; makas savaş haberleriyle açılabilir.
Vize şartının resmî olmaması haftalar
2/5Burhan'ın vizesinin 90 günlük ateşkese bağlandığı 2 isimsiz kaynağa dayanıyor; ABD şartı teyit etmedi, bu da pazarlığın çerçevesini belirsiz bırakıyor.
Modül B
Sinyal ve Gürültü
SİNYAL %75 · GÜRÜLTÜ %25
- SİNYAL
Etiyopya'da barış çerçevesi havalimanı düzeyinde çöktü
23 Eylül'de Mekele havalimanı el değiştirdi ve 3 kente uçuşlar durdu; 7 gruplu ittifak 3 gün önce ilan edilmişti.
- SİNYAL
Libya'da abluka ham petrolden ürün arzına geçti
Günde yaklaşık 120 bin varillik Zaviye rafinerisi 23 Eylül'de durdu; Şarara'daki 130 bin varil/günlük kayıp sürüyor.
Veri: Brent ham petrol (vadeli) ›SEE News — Şarara ve Zaviye kapanmaları Libya petrol arzını nasıl tehdit ediyor
- SİNYAL
Libya kaybı doğrudan İtalya'nın ham petrol sepetine değiyor
Ocak–Nisan 2026'da Libya İtalya'nın ham petrol ithalatının %26,8'ini karşıladı.
The Libya Observer — Libya 2026 başında da İtalya'nın en büyük petrol tedarikçisi
- GÜRÜLTÜ
ABD'nin vize baskısı Sudan'da ateşkesi yakınlaştırdı
Ordu 90 günlük öneriye temmuzda çekince koymuştu; 23 Eylül'de hükümet kaynağı vize reddini uluslararası hukuk ihlali saydı ve şart ABD'ce teyit edilmedi.
Daily Nation — ABD, Sudan ordusu liderinin BM vizesini ateşkes planına bağladı
Modül C
Varlık Sınıfı ve Pozisyonlama Çıkarımları
| Varlık sınıfı | Maruziyet | Aktarım kanalı | H1 | H2 | H3 | Beklenen | Kanaat | Vade | İzlenecek |
|---|---|---|---|---|---|---|---|---|---|
| Egemen borç | Etiyopya dolar cinsi yeniden yapılandırılmış borç | Savaş harcaması IMF inceleme takvimini ve 2029'a kadar taksitli geri ödeme kapasitesini sınar | − | −− | −− | −1,50 | ●●● | 3–12 ay | IMF altıncı inceleme duyurusu ve resmî–paralel birr makası |
| Döviz | Doğu Afrika yerel para birimleri | Kızıldeniz ve Cibuti hattındaki risk ithalat maliyetini ve döviz talebini artırır | − | − | −− | −1,15 | ●●● | 0–3 ay | Birr resmî kurunun 161,05 seviyesinden uzaklaşma hızı |
| Emtia | Akdeniz hafif ham ve rafine ürün primi | Şarara ve Zaviye kayıpları İtalya başta Akdeniz rafinerilerinin ham ve ürün dengesini daraltır | + | ++ | + | +1,35 | ●●● | 0–3 ay | NOC mücbir sebep bildirimi ve Zaviye rafinerisinin çalışma durumu |
| Navlun ve sigorta | Kızıldeniz ve Bab-ül Mendeb hatları | Etiyopya–Eritre tırmanması Husi kontrolündeki kıyıyla aynı boğazı iki yandan riske sokar | 0 | + | ++ | +0,65 | ●●● | 3–12 ay | Bab-ül Mendeb haftalık geçiş sayısı ve Eritre sınırındaki askerî hareketlilik |
İkinci tur etkiler
Peki sonra ne olur?
Başlangıç
23 Eylül'de Tigray güçleri Mekele havalimanını aldı ve 3 kente uçuşlar durdu; Pretoria Anlaşması'nın 2022'de kurduğu barış çerçevesi, 7 gruplu ittifakın ilanından 3 gün sonra fiilen işlevini yitirdi.
- 1
Kamu maliyesigünler içinde
Federal hükümet kuzeyde ve Afar'da birden fazla cepheye kaynak ayırır; 4 ila 5 cepheli bir savaş olasılığı savunma harcamasını bütçenin öncelikli kalemine taşır ve yaklaşık 750 bin yerinden edilmiş kişinin insani yükü büyür.
İzlenecek: Ethiopian Airlines'ın Mekele seferlerini yeniden açıp açmadığı ve ek bütçe duyurusu
- 2
Döviz ve enflasyonhaftalar içinde
Harcama baskısı ve savaş haberi döviz talebini artırır; 3 Eylül'de 161,05 olan resmî birr ile ağustostaki yaklaşık 177'lik paralel kur arasındaki makas açılır, Temmuz'da %15,3'e çıkan enflasyon hızlanır.
İzlenecek: Resmî–paralel birr makası ve ağustos–eylül enflasyon verileri
- 3
Egemen borçaylar içinde
IMF'nin 3,4 milyar $'lık programındaki altıncı inceleme gecikir ya da koşullar sıkılaşır; bu, 2029'a kadar taksitle ödenecek 880 milyon $'lık yeni tahvilin ve resmî alacaklılarla yapılan anlaşmanın dayandığı çapayı zayıflatır.
İzlenecek: IMF altıncı inceleme personel düzeyi anlaşması duyurusu
Zinciri kıran
Afrika Birliği ya da ABD arabuluculuğuyla cephe mevcut hatta donar ve Mekele uçuşları yeniden açılırsa zincir ilk adımda durur; IMF dilimleri ve altın ihracatı döviz arzını koruduğu sürece ikinci adım sınırlı kalır.
Tetikleyiciler
İzlenecek eşikler
| Gösterge | Eşik | Bugün | Anlamı |
|---|---|---|---|
| Brent ham petrol (vadeli) | > 105 | 105,28 | Libya'daki kayıp mücbir sebep ilanına dönüşür ve Akdeniz hafif ham arzındaki açık küresel fiyata geçerse eşik aşılır. |
| Bab-ül Mendeb geçişi | haftalık −%20 | 26 | Etiyopya–Eritre gerilimi Kızıldeniz kıyısına taşınırsa geçişlerde ikinci bir düşüş dalgası beklenir. |
| Süveyş Kanalı geçişi | haftalık −%15 | 42 | Boğazdaki risk Süveyş trafiğine yansırsa Türkiye ve Akdeniz limanlarının Asya ticaretinde maliyet artar. |
Kaynaklar
- CNBC Africa — Ethiopian Airlines, Mekele havalimanının ele geçirilmesinin ardından Tigray uçuşlarını durdurdu
- OkayAfrica — Afrika'da bugün, 23 Eylül 2026: Tigray güçleri barış anlaşmasını bozdu
- The Reporter Ethiopia — ABD büyükelçisi kuzeyde 'kazanılamayacak savaşın' yeniden başlamasını kınadı
- Africanews — Etiyopya: 7 silahlı grup hükümet karşıtı ittifak kurdu
- Horn Review — Eritre'nin vekil koalisyonu olarak Hayatta Kalma İttifakı
- The National — ABD: SAF ve HDK Sudan'da meşru yönetimi temsil etmiyor
- Daily Nation — ABD, Sudan ordusu liderinin BM vizesini ateşkes planına bağladı
- Arab News — Protestocu muhafızlar Libya'nın büyük rafinerisini durdurdu
- SEE News — Şarara ve Zaviye kapanmaları Libya petrol arzını nasıl tehdit ediyor
- Libya Herald — Libya 2025'te İtalya'nın ham petrol ithalatının yaklaşık dörtte birini karşıladı
- The Libya Observer — Libya 2026 başında da İtalya'nın en büyük petrol tedarikçisi
- CNBC Africa — Etiyopya'nın borç yapılandırma yolculuğunda kilit olaylar
- The Rio Times — Etiyopya ekonomisi 161 birr/dolar ile mücadele ederken IMF desteği büyüyor
- Al Jazeera Centre for Studies — Genişleme ve açıkta kalma: Husilerin Bab-ül Mendeb kontrolü
- Somali Guardian — Doolow saldırısının ardından Somali'de Türkiye karşıtı protestolar yayıldı
- The Somali Digest — Kismayo Türk bayraklarını yakarken Mogadişu'ya savaş gemisi demirledi
- SETA — Kızıldeniz'de yeni bir güvenlik mimarisi mi?
- P.M. News — CBN faizi %26,5'ten %23'e indirdi
Kaynak ve doğrulama kuralları: metodoloji · Hata bildirimi: iletişim
İlgili raporlar
IJeo-Ekonomi·Analiz·Sahra Altı Afrika
Hint Okyanusu'nun batı kıyısında aynı yakıt açığı üç ayrı faturayla ödeniyor: rafineri sermayesi, deniz güvenliği ve IMF dilimi
26 Eylül'de Lamu'ya 2.930 ton rafineri makinesi indi, 25 Eylül'de Puntland 228.000 varil motorin taşıyan Sibu 1'i 36 gün sonra kurtardı, IMF heyeti 26 Eylül'de İslamabad'a geçti. Üç olayın ortak paydası ithal rafine ürüne bağımlılığın bedeli.
Afrika Masası · 27 Eylül 2026 · 7 dk
IIIÇatışma ve Savunma·Analiz·Orta Doğu ve Kuzey Afrika
Yanbu'nun kalkanı çoğullaşıyor: ABD 21 Eylül'de vuruştan geri durdu, Yunan Patriot'u ve Fransız radarı geldi, Türkiye TBMM onayı olmadan masada
Hürmüz'de 24 Eylül'de yalnızca 9 geçiş varken Körfez ihracatının ikinci kapısı Yanbu, 14 günde 3 saldırı dalgası gördü. Koruması artık tek bir müttefike bağlı değil: Yunanistan, Fransa ve Mekke paktının üç genelkurmayı aynı hafta devreye girdi.
Orta Doğu Masası · 26 Eylül 2026 · 7 dk
IIIÇatışma ve Savunma·Analiz·Türkiye ve Çevresi
Türkiye'nin askerî varlığı üç masada pazarlık kalemi: Başika'nın devri, Suriye'de meclis onayı, Karadeniz'de 226 gemi
22–23 Eylül'de Irak Başika üssünün kademeli devrini Sincar ve 1.200 km'lik Kalkınma Yolu'na bağladı, Şam Türk üslerine meclis onayı önerdi, Kahire üçlüsü enerji altyapısını ortak koruma kararı aldı. Karadeniz'de saldırıya uğrayan gemi sayısı 226'ya ulaştı.
Türkiye ve Çevresi Masası · 24 Eylül 2026 · 7 dk