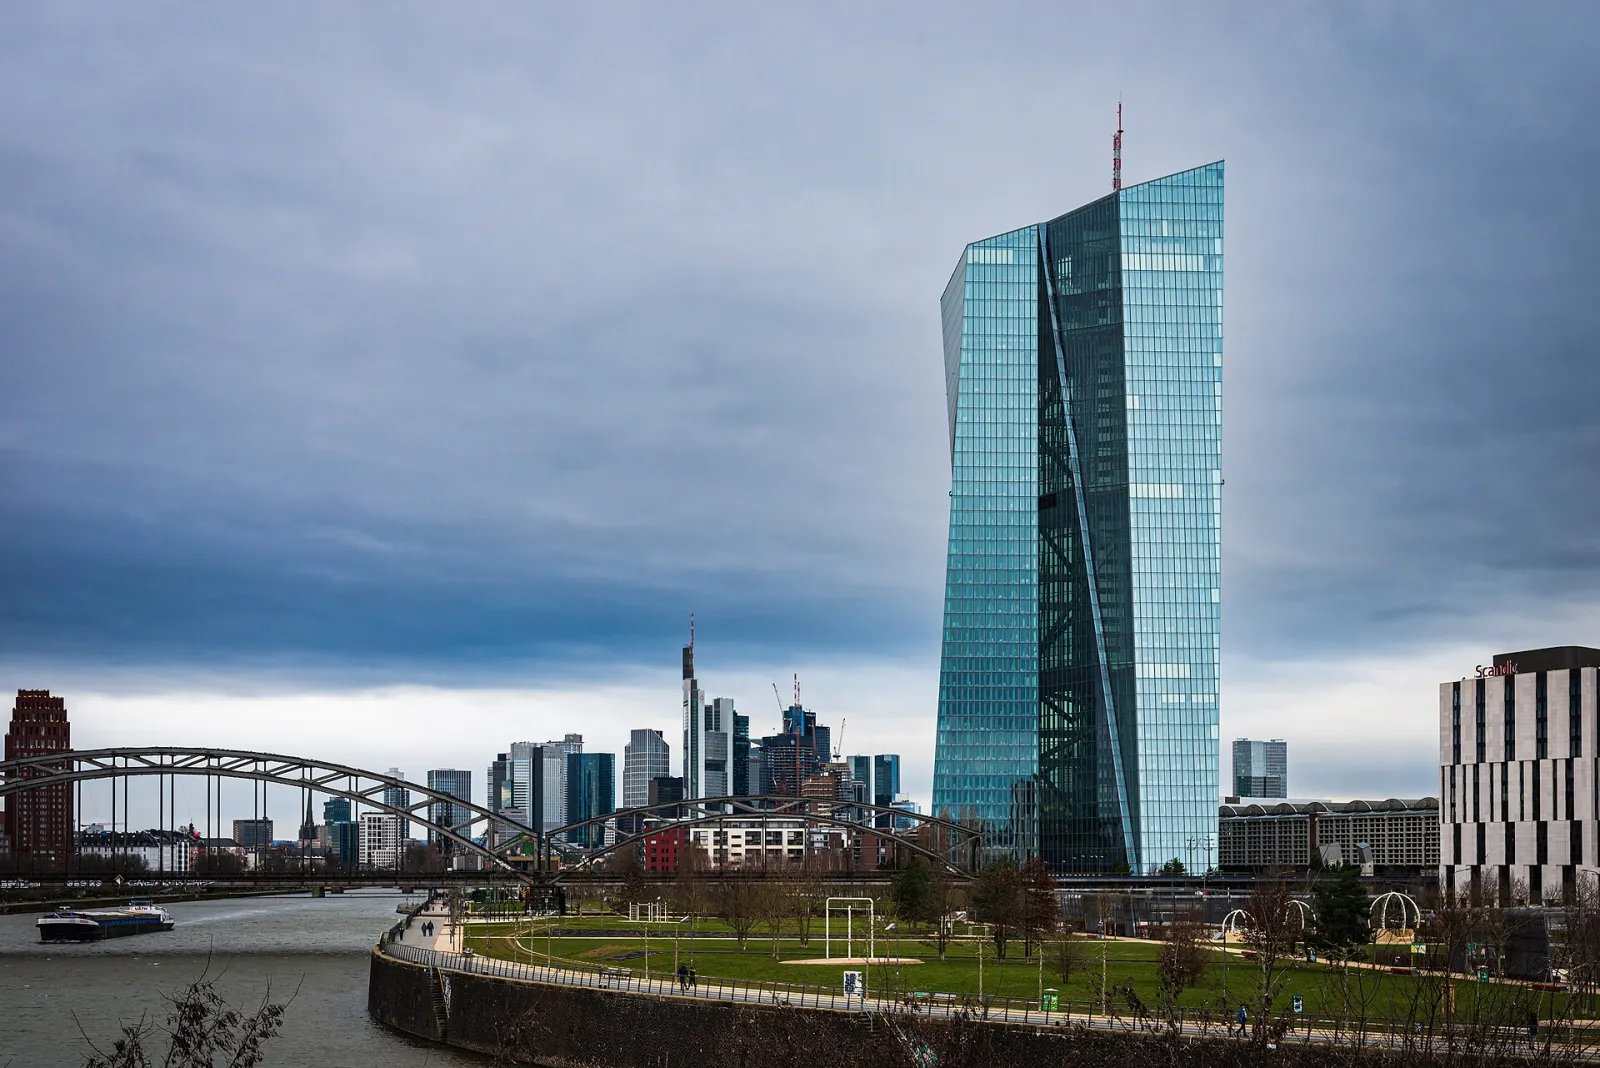
IV Makro Politika ve Borç Piyasaları·Analiz·Avrupa
Tahvil piyasası ECB'nin işini yaparken Bund tamponu ekimde eridi
ECB 29 Ekim'de mevduat faizini oybirliğiyle %2,50'de tuttu ve beklemeyi sıkılaşan finansman koşullarına dayandırdı. Oysa Almanya 10 yıllık getirisi ekimde %3,60'tan %3,36'ya indi; beklemenin çekirdek ayağı aralığa kadar eriyebilir.
Makro ve Borç Piyasaları Masası · 30 Ekim 2026 · 8 dk okuma · 12 kaynak
Önemi
Gürültü: Lagarde'nin 7 Şubat 2027'de ayrılacağını açıklaması kararın önüne geçti. Sinyal: ECB beklemeyi tahvil getirilerinin sıkılaşmasına bağladı, ama Bund 10 yıllık getirisi 1 Ekim'deki %3,60'tan 29 Ekim'de %3,36'ya geriledi ve Fransa–Almanya farkı 22 Ekim'deki 174,6 baz puanlık zirveden 153,4'e indi. Sıkılaşma çekirdekte değil, Fransa'da ve hiperölçekli şirketlerin uzun vadeli ihraçlarında yoğunlaşıyor. ABD'de eylül çekirdek PCE'sinin yıllık %3,1'e çıkması Fed'in aralık artırımını da güçlendirdi; iki banka aynı yöne yürüyor.
Etkiler
- ECB mevduat faizini %2,50'de tuttu, karar oybirliğiyle alındı; Lagarde artırımın tartışıldığını ve büyük bir gelişme olmazsa yönün açık olduğunu söyledi.
- Euro STR vadelileri aralık için %2,73'lük, 2027 sonu için %3,23'lük mevduat faizi ima ediyor; aralık artırımına verilen olasılık %80'in üzerinde.
- ABD'de üçüncü çeyrek büyümesi %3,4, eylül çekirdek PCE'si yıllık %3,1 geldi; Fed'in 9 Aralık artırımına verilen olasılık yaklaşık %85.
Gürültü
Lagarde'nin erken ayrılığı ECB'nin politika yönünü değiştiriyor
Sinyal
ECB'nin andığı sıkılaşma çekirdekte ekimde geri verildi
Karar beklendi, gerekçe değişti
Dünkü raporumuz Fed'in beklemesini uzun vadede enflasyon riski olarak okumuştu. ECB 29 Ekim'de aynı kalıbı Frankfurt'a taşıdı, ama gerekçesini farklı kurdu. Üç politika faizi değişmedi: mevduat %2,50, ana refinansman %2,65, marjinal borç verme %2,90. Lagarde kurulun artırımı tartıştığını, beklemenin ise oybirliğiyle seçildiğini söyledi. Eylülde manşet enflasyon %3,8'e, enerji enflasyonu %18,9'a çıkmıştı; enerji dışı enflasyon ise %2,1'den yalnızca %2,3'e yükseldi.
ECB beklemeyi iki ayağa dayandırdı. Birinci ayak ücretler: Lagarde ücret izleyicisinin 2026'nın kalanı için %2,5–2,8 bandını gösterdiğini söyledi. İkinci ayak finansman koşulları: metin bu koşulların son toplantıdan bu yana sıkılaştığını yazdı. Lagarde 10 yıllık devlet tahvili getirilerinin eylül veri kesiminden bu yana yaklaşık 35 baz puan arttığını söyledi. ING'nin Euronews'te aktarılan hesabına göre getirilerdeki artış Almanya'da 25, Fransa'da 50 baz puana yakın bir artırımın işini gördü.
Sıkılaşma kimin için
İkinci ayak ekimde aşınıyor. Ideal Investisseur'ün günlük serisine göre Almanya 10 yıllık getirisi 1 Ekim'de %3,60'tı, 29 Ekim'de %3,36'ya indi; Investing.com da ay içindeki düşüşü yaklaşık 30 baz puan olarak verdi. Yani ECB'nin andığı sıkılaşmanın çekirdekteki kısmı ay içinde büyük ölçüde geri verildi. Sıkılaşma Fransa'da kaldı: Fransa 10 yıllığı 22 Ekim'de %5,13'e çıktı, fark 174,6 baz puanla 2011'den beri en geniş düzeyi gördü. Moody's'in notu korumasından sonra fark 29 Ekim'de 153,4 baz puana geriledi.
Bu ayrım aralık kararının kilidi. Lagarde aralıktan önce yeni personel projeksiyonlarının, iki enflasyon verisinin ve üçüncü çeyrek büyümesinin geleceğini sıraladı. Çekirdek getiriler yeniden yükselmezse, beklemenin finansman gerekçesi Fransa'ya özgü bir sorun olarak kalır. Lagarde Fransa için birinci çözümün Paris'te olduğunu, aktarım araçlarının ise yayımlanmış kriterlere bağlı olduğunu söyledi. ECB'nin hiç kullanılmamış aktarım koruma aracını (TPI, düzensiz faiz farklarına karşı tahvil alım aracı) FXStreet bu hafta için uzak bir ihtimal olarak niteledi.
Uzun ucu kim dolduruyor
Lagarde getiri artışında hiperölçekli şirketlerin, yani büyük bulut ve yapay zekâ altyapısı işletenlerin, tahvil ihracının da payı olduğunu söyledi. LSEG FTSE Russell'ın 29 Ekim notuna göre beş şirketin ihracı ekim başına kadar 218,1 milyar dolara ulaştı; 2025'in tamamı 107,3 milyar dolardı. Euro cinsi kısım 24,65 milyar dolar ve ortalama vade 17,27 yılla şirket endeksinin 10,95 yılının çok üzerinde. ECB'nin 31 Ağustos blog yazısına göre bu kâğıtların güçlü alıcıları sigortacılar ve emeklilik fonları.
Sigorta ve sermaye maliyeti merceği burada devreye giriyor. Uzun vadeli yükümlülüğünü eşlemek için uzun vadeli kâğıt arayan sigortacının bilançosu sınırlı. Aynı bilançoya hem 17 yıllık hiperölçekli tahvil, hem de kasımda ağır itfa takvimi olan Fransa tahvili talip oluyor. ECB bloğu bu dışlama riskini şimdilik sınırlı buluyor, ama talebin 2026 ortasından sonra yumuşadığını yazıyor. LSEG'e göre grubun getiri farkı 119 baz puanla endeksin 33 baz puan üzerinde; uzun uçtaki arz artık primle taşınıyor.
Atlantik'in öbür yakası
ABD verisi ECB'nin kendi kararını kolaylaştırmadı. BEA'ya göre reel GSYH üçüncü çeyrekte yıllıklandırılmış %3,4 büyüdü, yerli özel nihai satışlar %4,9'a hızlandı. Eylülde PCE fiyat endeksi yıllık %3,6, çekirdek endeks %3,1 arttı. CME FedWatch'a göre Fed'in 9 Aralık artırımına verilen olasılık yaklaşık %85. İki banka aynı hafta artırıma yöneliyorsa faiz farkı euroyu desteklemez. FXStreet'e göre euro 29 Ekim'de dolar karşısında 1,1110 civarına inerek 17 ayın dibine yaklaştı ve iki ayda yaklaşık %5 değer kaybetti.
Zayıf euro enerji şokunu büyütür, çünkü petrol dolarla fiyatlanır. Investing.com'a göre 29 Ekim'de vadesi dolmak üzere olan aralık ICE Brent kontratı varil başına 114 dolar civarındaydı; ön vade ocağa geçince manşet fiyat kontrat değişiminden ötürü aşağı atlayabilir. Bu yüzden ECB'nin aralıktaki enerji varsayımını euro cinsinden okumak gerekir. Euro'nun %5'lik kaybı, dolar bazlı petrol fiyatı sabit kalsa bile ithal enerji faturasını euro cinsinden yükseltir.
Talay okuması
Ekim kararının asıl bilgisi beklemenin kendisi değil, gerekçesinin ömrü. ECB'nin sıkılaşma tamponu çekirdekte ekim içinde yaklaşık 24 baz puan eridi; Fransa'daki baskı ise faizle değil maliye politikasıyla çözülecek bir sorun olarak tanımlandı. Euro STR vadelileri aralık için %2,73'lük mevduat faizi ima ediyor ve bu fiyatlama artırımı neredeyse tamamen içeriyor. Bu yüzden aralıkta 25 baz puanlık artırımı en olası yol olarak görüyoruz ve buna %60 olasılık veriyoruz. Bu okumayı çürütecek gelişme, Bund getirisinin aralıktan önce yeniden %3,60'a çıkması ya da Fransa farkının 174,6 baz puanlık zirveyi aşmasıdır.
Olasılıklar
Senaryolar
| Senaryo | Olasılık | Tetikleyici | Piyasa etkisi |
|---|---|---|---|
| H1Aralıkta 25 baz puan artırım | %60 | Ekim ve kasım enflasyonu %3,5'in üzerinde kalır, Bund getirisi %3,40 civarında yatay seyreder ve yeni projeksiyonlar 2027 enflasyonunu yukarı çeker | Mevduat faizi %2,75'e çıkar; ECB Lagarde'nin son toplantısı olan şubata ek artırım seçeneğini açık bırakır |
| H2Bekleme şubata uzar | %25 | Üçüncü çeyrek büyümesi zayıf gelir, kredi büyümesi %4'ün altına iner ve petrol ön vadeye geçişten sonra belirgin geriler | ECB aralıkta bekler, artırımı Lagarde'nin son toplantısına bırakır; yön açık mesajı korunur |
| H3Fransa kaynaklı duraklama | %15 | Fransa farkı 174,6 baz puanı aşar, 27 Kasım S&P değerlendirmesi olumsuz sonuçlanır | ECB faizi sabit tutar, aktarım koruma aracını ve kriterlerini öne çıkarır; politika yönü belirsizleşir |
Modül A
Kısıt Matrisi
YAPISAL ORT. 3,8 · OPERASYONEL ORT. 2,7Yapısal kısıtlar baskın: sonuç, aktörlerin tercihlerinden çok bu sınırlarla belirlenir.
Yapısal kısıtlarkalıcı · iradeden bağımsız
Enerji kaynaklı manşet enflasyon · Avrupa Birliği
5/5Eylülde manşet enflasyon %3,8, enerji enflasyonu %18,9; ECB metni enerji fiyatlarının eylül temel senaryosunun üzerinde olduğunu ve manşetin gelecek çeyreklerde hedefin belirgin üzerinde kalacağını yazdı.
Fransa'nın borç maliyeti · Avrupa Birliği
4/5Fransa 10 yıllığı 22 Ekim'de %5,13'e çıktı, fark 174,6 baz puanla 2011'den beri en genişti; 29 Ekim'de 153,4 baz puana geriledi. Kasım Fransa için ağır itfa ayı.
ABD sıkılaşması ve zayıf euro · ABD
3/5Fed'in aralık artırımına yaklaşık %85 olasılık veriliyor; euro iki ayda yaklaşık %5 değer kaybedip 1,1110 civarına indi ve dolar bazlı enerji ithalatını pahalılaştırıyor.
Yönetim kurulu geçişi · Avrupa Birliği
3/5Lagarde 7 Şubat 2027'de ayrılıyor; 6 kişilik yönetim kurulunda 2027'nin ilk yarısında baş ekonomist Lane'in koltuğu dahil 2 koltuk daha boşalacak.
Operasyonel sürtünmegeçici · zamanla çözülür
Aralık öncesi veri yükü haftalar
3/5Aralık kararından önce yeni projeksiyonlar, iki enflasyon verisi, üçüncü çeyrek büyümesi ve iki işsizlik verisi gelecek; Lagarde dayanak enflasyona özel dikkat verileceğini söyledi.
Uzun vadeli şirket tahvili arzı aylar
3/5Hiperölçekli ihraç ekim başına kadar 218,1 milyar dolar, ortalama vade 17,27 yıl; sigortacı ve emeklilik fonu bilançosunda devlet tahvilleriyle yarışıyor.
Brent kontrat geçişi günler
2/5Aralık ICE Brent kontratı 29 Ekim'de 114 dolar civarındaydı ve vadesi doluyor; ocak kontratına geçiş manşet fiyatta yapay bir düşüş gösterebilir.
Modül B
Sinyal ve Gürültü
SİNYAL %71 · GÜRÜLTÜ %29
- GÜRÜLTÜ
Lagarde'nin erken ayrılığı ECB'nin politika yönünü değiştiriyor
Lagarde 7 Şubat 2027'de, süresinden yaklaşık 9 ay önce ayrılıyor; ama karar oybirliğiyle alındı ve vadeliler aralık için %2,73'lük mevduat faizi ima ediyor, yani artırım fiyatlaması sürdü.
Euronews — ECB holds rates at 2.5% as Lagarde announces early exit
- SİNYAL
ECB'nin andığı sıkılaşma çekirdekte ekimde geri verildi
Bund 10 yıllık getirisi 1 Ekim'de %3,60, 29 Ekim'de %3,36; Fransa–Almanya farkı 22 Ekim'deki 174,6 baz puandan 153,4'e indi.
- SİNYAL
Piyasa aralık artırımını neredeyse tamamen fiyatlıyor
Euro STR vadelileri mevduat faizini aralıkta %2,73, 2027 sonunda %3,23 olarak ima ediyor; 12 ayda yaklaşık 75 baz puan sıkılaşma bekleniyor.
Trading Economics — Germany 10-year Bund yield news, 29 October 2026
- SİNYAL
Uzun uçtaki arz baskısının bir kaynağı yapay zekâ borcu
Beş hiperölçekli şirketin ihracı ekim başına kadar 218,1 milyar dolar, 2025'in 107,3 milyar dolarının iki katı; ortalama vade 17,27 yıl, endekse göre prim 33 baz puan.
LSEG FTSE Russell — AI's borrowing boom: What it means for bond indices
- SİNYAL
ABD'de aylık enflasyon ivmesi yeniden yukarı döndü
Eylülde PCE fiyatları aylık %0,5, yıllık %3,6; çekirdek endeks aylık %0,3, yıllık %3,1 arttı.
- GÜRÜLTÜ
ECB Fransa için aktarım koruma aracını devreye sokmaya hazırlanıyor
Araç hiç kullanılmadı; Lagarde kriterlerin yayımlandığını hatırlattı, FXStreet bu hafta devreye girmesini uzak bir ihtimal olarak niteledi.
FXStreet — ECB Press Conference: Lagarde speaks on policy outlook after leaving key rates unchanged
- SİNYAL
Zayıf euro enerji şokunu euro cinsinden büyütüyor
Euro 29 Ekim'de 1,1110 civarına inip 17 ayın dibine yaklaştı ve iki ayda yaklaşık %5 değer kaybetti.
Veri: EUR/USD ›FXStreet — ECB Press Conference: Lagarde speaks on policy outlook after leaving key rates unchanged
Modül C
Varlık Sınıfı ve Pozisyonlama Çıkarımları
| Varlık sınıfı | Maruziyet | Aktarım kanalı | H1 | H2 | H3 | Beklenen | Kanaat | Vade | İzlenecek |
|---|---|---|---|---|---|---|---|---|---|
| Egemen borç | Euro bölgesi kısa vadeli devlet tahvilleri | Aralık ECB kararı ve öncü enflasyon verisi | −− | + | + | −0,80 | ●●● | 0–3 ay | Aralık için ima edilen %2,73 mevduat faizinin seyri |
| Egemen borç | Fransa–Almanya 10 yıllık getiri farkı | Fransa maliye takvimi ve kasım itfaları | − | 0 | −− | −0,90 | ●●● | 0–3 ay | Farkın 153,4 ve 174,6 baz puan bandına göre konumu |
| Döviz | Euro/dolar | ECB–Fed faiz farkı ve enerji faturası | + | − | −− | +0,05 | ●●● | 0–3 ay | Euro/doların 1,1095 seviyesine göre seyri |
| Kredi | Euro yatırım yapılabilir şirket tahvilleri | Uzun vadeli hiperölçekli arz ve sigortacı talebi | − | 0 | − | −0,75 | ●●● | 3–12 ay | Hiperölçekli grubun endekse göre 33 baz puanlık primi |
| Kredi | Türkiye euro cinsi dış borçlanma | Euro faizleri ve Avrupa talebi | − | 0 | − | −0,75 | ●●● | 3–12 ay | Türkiye 5 yıllık CDS'i ve euro cinsi ihraç koşulları |
İkinci tur etkiler
Peki sonra ne olur?
Başlangıç
ECB 29 Ekim'de beklemeyi sıkılaşan finansman koşullarına bağladı, ama Bund 10 yıllık getirisi ekimde %3,60'tan %3,36'ya indi ve Fransa farkı 174,6'dan 153,4 baz puana geriledi; beklemenin çekirdek gerekçesi zayıfladı.
- 1
Politika faizihaftalar içinde
Çekirdek tampon eridikçe aralık personel projeksiyonları enerji etkisini yukarı çeker ve ECB mevduat faizini %2,75'e çıkarır; euro bölgesi 2 yıllık getirileri yükselir.
İzlenecek: Ekim ve kasım euro bölgesi öncü enflasyonu, aralık toplantısı projeksiyonları
- 2
Banka kredisiaylar içinde
Daha yüksek politika faizi şirket kredisi faizini %3,8'in üzerine iter; üçüncü çeyrekte sıkılaşan kredi standartları dördüncü çeyrekte de sıkılaşır ve şirket kredisi büyümesi %4,2'nin altına iner.
İzlenecek: ECB banka kredi anketi (ocak) ve aylık şirket kredisi büyümesi
- 3
Dış talepaylar içinde
Daralan kredi euro bölgesinde yatırım ve ithalat talebini zayıflatır; Türkiye'nin en büyük ihracat pazarına satışları yavaşlar ve euro gelirli ihracatçının marjı daralır.
İzlenecek: TİM aylık ihracat verisinde AB'ye ihracatın yıllık değişimi
Zinciri kıran
Brent ön vadeye geçişten sonra belirgin geriler ve ekim enflasyonu %3,8'in altına inerse, ya da Fransa farkı 174,6 baz puanı aşıp ECB'yi faiz yerine aktarım araçlarına yöneltirse zincir ilk adımda kırılır.
Tetikleyiciler
İzlenecek eşikler
| Gösterge | Eşik | Bugün | Anlamı |
|---|---|---|---|
| EUR/USD | < 1,1095 | 1,1130 | Haziran–ağustos yükselişinin %61,8 düzeltme seviyesinin kırılması, euro zayıflığının ithal enerji enflasyonunu büyüttüğünü ve aralık artırımını kesinleştirdiğini gösterir |
| ABD 10 yıllık getiri | > 5,04 | 5,05 | ABD uzun vadesinin karar günü zirvesini aşması, Atlantik'in iki yakasında vade priminin birlikte yükseldiğini ve ECB'nin çekirdek tamponunun dışarıdan yeniden kurulabileceğini gösterir |
| Brent ham petrol (vadeli) | > 114 | 114,88 | Ön vadeye geçişten sonra da 114 doların üzerinde kalan Brent, enerji enflasyonunun ECB'nin eylül temel senaryosunun üzerinde kalacağını teyit eder |
Kaynaklar
- European Central Bank — Monetary policy decisions, 29 October 2026
- European Central Bank — Monetary policy statement and Q&A, 29 October 2026
- Euronews — ECB holds rates at 2.5% as Lagarde announces early exit
- Ideal Investisseur — OAT / Bund spread, daily history
- Investing.com — Bund yields slip ahead of ECB; Fed's hold keeps U.S. yields steepening
- FXStreet — ECB Press Conference: Lagarde speaks on policy outlook after leaving key rates unchanged
- Trading Economics — Germany 10-year Bund yield news, 29 October 2026
- LSEG FTSE Russell — AI's borrowing boom: What it means for bond indices
- ECB Blog — Big tech, big debt: when US tech giants tap the euro area bond market
- BEA — Gross Domestic Product, 3rd Quarter 2026 (Advance Estimate)
- BEA — Personal Income and Outlays, September 2026
- ABC News — US economy grew at 3.4% annualized rate in 3rd quarter
Kaynak ve doğrulama kuralları: metodoloji · Hata bildirimi: iletişim
İlgili raporlar
VIIReasürans·Analiz·Avrupa
Ocak yenilemesi ucuzluyor ama savaş teminatı kendi eşiğine dayanıyor
Analistler 1 Ocak 2027'de mülk afet reasüransında %10–20 fiyat düşüşü bekliyor; sektör sermayesi 800 milyar $ ile 2022 dibinin %40 üzerinde. Aynı piyasada savaş, terör ve siyasi şiddet sınıfı 2001'den beri ilk kez zarar yazıyor. Yenileme tek bir fiyat değil, iki ayrı eşik üretecek.
Talay Insight Editörlüğü · 30 Ekim 2026 · 9 dk
IVMakro ve Borç·Analiz·Amerika
Kanada faizi artırınca eğri yataylaştı, Fed bekleyince dikleşti
Kanada Merkez Bankası 28 Ekim'de faizi %2,50'ye çıkardı, Fed aynı gün 10–2 oyla %3,75–4,00'te bekledi. İki karar aynı enerji şokuna verildi; ama Kanada'da kısa vade yükseldi, ABD'de ise uzun vade. Piyasa beklemeyi gevşeklik değil, enflasyon riski olarak fiyatladı.
Makro ve Borç Piyasaları Masası · 29 Ekim 2026 · 7 dk
IVMakro ve Borç·Analiz·Amerika
Enerji şoku merkez bankalarını aynı haftada üç ayrı kalıba sokuyor
Fed ve Kanada Merkez Bankası 28 Ekim'de, ECB 29 Ekim'de karar açıklıyor. Üçü de aynı petrol ve gaz şokuna bakıyor; ama Ottawa artırım, Washington şahin bekleme, Frankfurt ise kredi sıkılaşmasının arkasına saklanan bir bekleme fiyatlıyor.
Makro ve Borç Piyasaları Masası · 28 Ekim 2026 · 7 dk