VII Reasürans ve Özel Riskler·Analiz·Orta Doğu ve Kuzey Afrika
Ucuz reasürans navluna inmiyor, savaş primi varilin içine yazılıyor
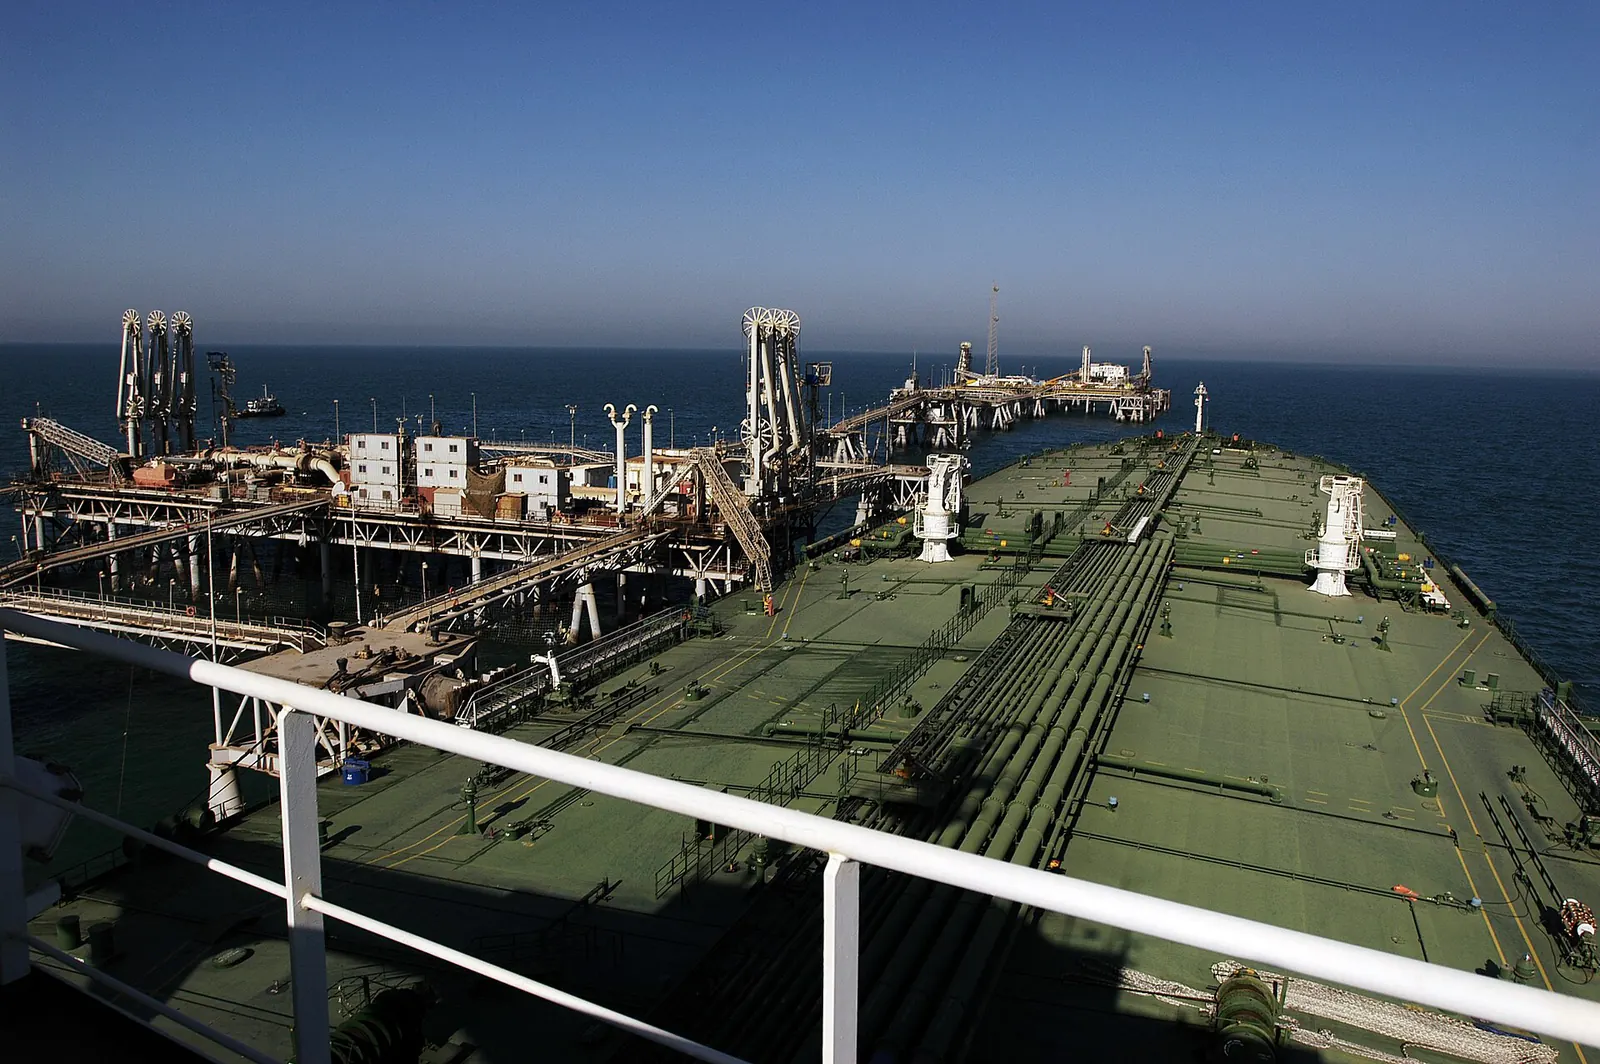
Mülk afet reasüransı ocakta yine ucuzluyor, ama deniz savaş hattında hasar primi aştı. Hürmüz'de tek süpertanker seferinin savaş primi 20 milyon $'a çıkabiliyor. Bu tutar varil başına yaklaşık 10 $ ediyor ve navlun üzerinden mal maliyetine geçiyor.
Enerji ve Deniz Yolları Masası · 3 Kasım 2026 · 9 dk okuma · 10 kaynak
Önemi
Gürültü: reasürans 1 Ocak'ta ucuzluyor, öyleyse taşıma maliyeti de gevşer. Sinyal: düşüş tek kanalda. SCOR Avrupa afetinde tek haneli yüksek ile çift haneli düşük arası indirim görüyor, Hiscox Re fiyatları dokuz ayda %14 düştü. Deniz savaş hattında ise Howden Re hasarı 2–3 milyar $, yıllık primi 1,5–2 milyar $ tahmin ediyor. Hürmüz'de tanker savaş primi gövde değerinin %6–10'u. Bizim hesabımızla bu, 2 milyon varillik bir tankerde varil başına 3–10 $ demek.
Etkiler
- Hürmüz savaş primi savaş öncesi gövde değerinin yaklaşık %0,25'iyken 14 Ekim'de %6–10'a çıktı; tek süpertanker seferi 20 milyon $'a kadar ödüyor. 2 milyon varillik yükte bu, bizim hesabımızla varil başına yaklaşık 10 $ ek maliyet.
- Savaş hattı kendi zararını finanse ediyor: Howden Re 2–3 milyar $ hasar, 1,5–2 milyar $ yıllık prim tahmin ediyor. SCOR 30 Ekim'de deniz, enerji ve savaş hatlarında önemli fiyat artışı olduğunu teyit etti; ocaktaki genel indirim bu hatta inmiyor.
- İkinci kanal P&I reasüransı: tam konteyner gemileri için 2026/27 reasürans payı %15 arttı, brokerler 2027 için yaklaşık %5 genel artış bekliyor. Drewry endeksi 29 Ekim'de 40 fitlik konteyner başına 4.429 $; Hürmüz'den geçen hafta yalnızca 2 gemi geçti.
Gürültü
Reasürans 1 Ocak'ta ucuzluyor, taşıma maliyeti de gevşer
Sinyal
Savaş primi sefer başına 20 milyon $'a, varil başına yaklaşık 10 $'a ulaşıyor
İki hızlı yenileme, tek yönlü okuma
Son iki raporumuzda ocak yenilemesinin iki hızla işlediğini ve modellenemeyen riskin devlet kapısına yürüdüğünü yazdık. Bu metin bir adım ileri gidiyor: ucuzlayan reasüransın neden navlun faturasına inmediğini ve pahalı kalan kanalın mal maliyetine nasıl geçtiğini soruyor. Önce düşüşün kendisi. SCOR 30 Ekim'de Avrupa afet tekliflerinde tek haneli yüksek ile çift haneli düşük aralığında indirim gördüğünü söyledi. Hiscox Re 3 Kasım'da dokuz ayda fiyatlarının %14 düştüğünü açıkladı.
Bermuda tarafı da aynı yönde. Arch'ın reasürans brüt primi üçüncü çeyrekte %8 azalarak 2,31 milyar $'a indi. Hamilton 3 Kasım'da 300 milyon $'lık felaket tahvilini %2,66 beklenen kayba karşı %4,25 marjla kapattı; çarpan yaklaşık 1,6. Bu düşüş mülk afet kulesinde yaşanıyor. Aynı SCOR açıklaması, hasar gören deniz, enerji ve savaş hatlarında fiyatın önemli ölçüde arttığını da söylüyor; yüzde vermiyor.
Savaş hattının neden ayrıştığı rakamda görülüyor. Howden Re'nin Insurance Business'a yansıyan tahminine göre savaş, terör ve siyasi şiddet hasarı 2–3 milyar $, segmentin yıllık küresel primi ise 1,5–2 milyar $. Marsh Re 22 Eylül'de hasarı 2 milyar $'ın üzerinde, prim tabanını yaklaşık 2,5 milyar $ olarak verdi. İki broker farklı taban kullanıyor, ama ikisi de hattın bu yıl primini tükettiğini gösteriyor. Hiscox'un üçüncü çeyreğinde de sakin afet yılı Orta Doğu hasarıyla dengelendi.
Prim varile nasıl dönüşüyor
Kısıt fiyatta değil, sefer başına maliyette. Marsh verisine göre Hürmüz savaş primi savaş öncesi gövde değerinin yaklaşık %0,25'iydi. Temmuz başında %2'ye, temmuz sonunda %7,5–10'a çıktı, ağustos sonunda %3–8'e geriledi. 14 Ekim'de brokerler tankerler için %6–10 aralığı ve tek süpertanker seferi için 20 milyon $'a varan maliyet verdi. Ekim'in ilk iki haftasında bölgede 20'den fazla gemi saldırıya uğradı.
Bu tutar yüke bölününce tablo netleşiyor. Yaklaşık 2 milyon varil taşıyan bir süpertankerde 20 milyon $ prim, bizim hesabımızla varil başına yaklaşık 10 $ ediyor. Kızıldeniz kıyısı daha ucuz ama sıfır değil. Insurance Journal'a göre 25 Eylül'de Yanbu'dan bir sefer yaklaşık 3 milyon $, daha güneydeki Suudi limanlarından ya da Hürmüz'den yaklaşık 7 milyon $ ödüyordu. Savaştan önce aynı sefer için ödenen tutar en az 100 bin $'dı.
Teminatın yapısı maliyeti sabitliyor. Savaş primleri genelde 7 günlük sefer dönemini kapsıyor ve her 24 saatte yeniden fiyatlanıyor. Armatör bu belirsizliği kira fiyatına ekliyor; aynı habere göre Suudi üreticiler tanker kiralamak için günde en az 500 bin $ ödüyor. Lloyd's Piyasa Birliği'nden Neil Roberts teminatın fiyatı karşılığında bulunduğunu söylüyor. Yani kapı kapanmadı, ama geçiş ücreti yükün içine yazıldı.
İkinci kanal: P&I ve konteyner
Savaş primi tek kanal değil. Gemi sahiplerinin üçüncü taraf sorumluluğunu taşıyan P&I kulüplerinin ortak reasürans programı da pahalanıyor. Insurance Business'ın 30 Ekim haberine göre 2026/27 döneminde tam konteyner gemileri için reasürans payı %15 arttı, kuru yük gemileri için %5 düştü. Lockton 2027 için ortalama %5 civarında genel artış, Gallagher %2,5–5 bekliyor. Baltimore'daki Dali çarpışmasının 2,8 milyar $'ı aşan karşılığı 2027 hasar fazlası pazarlığına girecek.
Konteyner navlunu bu maliyeti henüz tam yansıtmıyor. Drewry Dünya Konteyner Endeksi 29 Ekim'de 40 fitlik konteyner başına 4.429 $ ile haftalık %3 geriledi; Şanghay–Rotterdam 3.686 $. Aynı raporda Hürmüz'den geçen hafta yalnızca 2 geminin geçtiği, Süveyş'te haftalık geçişin 62 ile yılın zirvesine çıktığı yazıyor. Drewry önümüzdeki haftalar için olası ek ücretleri risk olarak sayıyor ama tutar vermiyor.
Mal maliyetine ikinci tur
Zincirin son halkası ithalatçı ekonomiler. Kpler verisine göre 12 Ekim'e kadarki haftada Hürmüz'den ham petrol ihracatı günde yaklaşık 8,5 milyon varille savaş öncesinin yaklaşık %40 altındaydı. Windward 4 Ekim'de 13 geçiş saydı; savaş öncesi günlük ortalama yaklaşık 135'ti. Akan hacim azalırken her varilin üstüne 3–10 $'lık savaş primi biniyor. Bu, rafineri çıkışı ve petrokimya girdisi üzerinden 1–3 ay gecikmeyle mal fiyatına geçen bir maliyet.
Türkiye bu zincirin alıcı ucunda duruyor. Körfez kaynaklı ham petrol ve ürün alan her ithalatçı, varil başına ödenen savaş primini CIF fiyatı içinde öder; CIF, sigorta ve navlunun dahil olduğu teslim fiyatıdır. Bu maliyetin Türkiye'nin ithalat birim değerine ne kadar geçtiği bugün ayrıştırılamıyor; kaynaklar savaş primini Türkiye seferleri için ayrı vermiyor. Bu yüzden Türkiye etkisi bizim çıkarımımızdır, ölçülmüş bir rakam değildir.
Faiz kanalı da burada çalışıyor. Önceki raporda yaklaşık %5'lik risksiz getirinin modellenemeyen riske istenen ek primi yükselttiğini yazmıştık. Savaş hattında bu etki iki katlanıyor: hasar 2–3 milyar $ ile primi aşmışken reasürör kapasiteyi ancak yüksek fiyatla geri getiriyor. Howden Re 2 Kasım'da Ocak 2027 fiyat tabanının 2017'den yüksek kalacağını söyledi. Genel tabanın yüksek kalması, savaş hattında indirim beklentisini daha da zayıflatıyor.
Tezi ne çürütür
Tez şu: 1 Ocak 2027'de mülk afet fiyatı düşerken deniz savaş ve P&I reasüransı pahalı yenilenir, bu maliyet varil ve konteyner başına navlun içinde kalır. Çürütücü somut. Ocak başı broker raporları deniz savaş ya da siyasi şiddet reasüransında sabit ya da düşen fiyat yazarsa tezin ilk halkası kırılır. Hürmüz tanker savaş primi 31 Ocak 2027'den önce saldırı sürerken gövde değerinin %2'sinin altına inerse ikinci halka kırılır.
Üçüncü çürütücü navlunda. P&I kulüplerinin 2027 genel artışları %2,5'in altında kalır ve Drewry endeksi ek ücret olmadan 4.429 $'ın altına inmeye devam ederse ikinci kanal zayıflar. Yakın takvim belli. Swiss Re'nin dokuz aylık sonucu 5 Kasım'da bekleniyor, tarih şirket sayfasından doğrulanamadı. Munich Re 12 Kasım'da kesin çeyrek raporunu yayımlayacak. Hannover Re'nin tarihi 9 ya da 12 Kasım olarak görünüyor ve doğrulanamadı. Dubai'deki Küresel Savaş Riskleri Sigorta Zirvesi 26–27 Kasım'da.
Olasılıklar
Senaryolar
| Senaryo | Olasılık | Tetikleyici | Piyasa etkisi |
|---|---|---|---|
| H1Savaş primi tabanda kalır | %55 | Saldırılar azalarak sürer, ocakta deniz savaş reasüransı artışla yenilenir, Hürmüz primi %3–6 bandına yerleşir | Mülk afet ucuzlarken savaş primi varil başına birkaç dolar olarak navlunda kalır; ithal girdi maliyeti yavaş ama kalıcı yükselir |
| H2Yeni hasar dalgası kapıyı daraltır | %25 | Yeni toplu batma ya da liman saldırısı olur, reasürörler savaş hattında limit keser, prim %10'u aşar | Teminat fiilen kapanma eşiğine gelir, geçiş tek haneli günlük sayıya iner, kamu tesisleri devreye girmek zorunda kalır |
| H3Güvenli geçiş primi eritir | %20 | Kalıcı ateşkes ya da refakatli konvoy sistemi kurulur, günlük geçiş 60'ı aşar | Savaş primi %2'nin altına iner, ucuz reasürans deniz hattına da yansır, zincir kırılır |
Modül A
Kısıt Matrisi
YAPISAL ORT. 4,3 · OPERASYONEL ORT. 2,3Yapısal kısıtlar baskın: sonuç, aktörlerin tercihlerinden çok bu sınırlarla belirlenir.
Yapısal kısıtlarkalıcı · iradeden bağımsız
Savaş hattında hasar primi aştı
5/5Howden Re hasarı 2–3 milyar $, yıllık primi 1,5–2 milyar $ tahmin ediyor; Marsh Re hasarı 2 milyar $ üzeri, primi yaklaşık 2,5 milyar $ veriyor. Hat kendi zararını yeniden fiyatlamadan kapatamaz.
Fiziksel geçiş darlığı · İran
5/5Windward 4 Ekim'de 13 geçiş saydı, savaş öncesi günlük ortalama yaklaşık 135; Drewry 29 Ekim haftasında yalnızca 2 geçiş yazdı. Sefer sayısı azaldıkça prim tabanı daralan havuza yükleniyor.
Kısa teminat süresi
4/5Savaş primi genelde 7 günlük dönemi kapsıyor ve her 24 saatte yeniden fiyatlanıyor; armatör maliyeti önceden sabitleyemiyor ve belirsizliği kira fiyatına ekliyor.
Kamu tesisi işlemiyor · ABD
3/5ABD DFC'nin 40 milyar $'lık deniz reasürans tesisi ABD donanması refakatine bağlı; mayıs itibarıyla sefer sigortalamamıştı, sonraki kamu açıklaması bulunamadı.
Operasyonel sürtünmegeçici · zamanla çözülür
P&I yenileme takvimi aylar
3/5Kulüplerin poliçe yılı 20 Şubat'ta başlıyor; 2026/27'de tam konteyner gemilerinde reasürans payı %15 arttı, 2027 için %2,5–5 genel artış bekleniyor.
Konteyner navlunu gecikmeli haftalar
2/5Drewry endeksi 29 Ekim'de 4.429 $ ile %3 geriledi; Orta Doğu ek ücretleri tutar olarak henüz endekse yazılmadı.
Broker tabanları farklı haftalar
2/5Hat prim tabanı Howden Re'de 1,5–2 milyar $, Marsh Re'de yaklaşık 2,5 milyar $; zararın büyüklüğü okuyucuya göre değişiyor, ocak fiyatı pazarlığı uzayabilir.
Türkiye etkisi ölçülemiyor aylar
2/5Kaynaklar savaş primini Türkiye seferleri için ayrı vermiyor; ithalat birim değerine geçiş 1–3 ay gecikmeyle ve dolaylı izlenebiliyor.
Modül B
Sinyal ve Gürültü
SİNYAL %67 · GÜRÜLTÜ %33
- GÜRÜLTÜ
Reasürans 1 Ocak'ta ucuzluyor, taşıma maliyeti de gevşer
SCOR Avrupa afetinde tek haneli yüksek ile çift haneli düşük indirim görüyor, Hiscox Re fiyatları dokuz ayda %14 düştü; ama aynı SCOR açıklaması deniz, enerji ve savaş hatlarında önemli artışı teyit ediyor.
- SİNYAL
Savaş primi sefer başına 20 milyon $'a, varil başına yaklaşık 10 $'a ulaşıyor
Brokerler 14 Ekim'de Hürmüz tanker primini gövde değerinin %6–10'u, tek süpertanker seferini 20 milyon $'a kadar verdi; savaş öncesi oran yaklaşık %0,25. Varil başına çevrim bizim hesabımızdır.
Veri: Hürmüz Boğazı geçişi ›Insurance Business — Hormuz sinking hands marine war underwriters another total loss as attacks surge (14 Ekim 2026)
- SİNYAL
Savaş hattı bu yıl primini tüketti
Marsh Re 22 Eylül'de Orta Doğu savaş, terör ve siyasi şiddet hasarını 2 milyar $'ın üzerinde, yıllık prim tabanını yaklaşık 2,5 milyar $ verdi; Howden Re hasarın 3 milyar $'ı aşabileceğini söylüyor.
Insurance Business — War risk reinsurance posts first loss since 9/11 (22 Eylül 2026)
- SİNYAL
P&I reasüransı konteyner hattına ikinci maliyet katmanı ekliyor
2026/27'de tam konteyner gemileri için reasürans payı %15 arttı; Lockton 2027'de yaklaşık %5, Gallagher %2,5–5 genel artış bekliyor. Dali karşılığı 2,8 milyar $'ı aşıyor.
- GÜRÜLTÜ
Konteyner navlunu düştüğüne göre savaş maliyeti fiyata geçmiyor
Drewry endeksi 29 Ekim'de %3 düşerek 4.429 $'a indi, düşüşü transpasifik hat sürükledi; aynı rapor Hürmüz'den haftada yalnızca 2 geçiş ve olası ek ücret riski yazıyor.
Veri: Süveyş Kanalı geçişi ›Drewry — World Container Index (29 Ekim 2026)
- SİNYAL
Kızıldeniz kıyısında da sefer maliyeti 30 kat arttı
Insurance Journal'a göre 25 Eylül'de Yanbu'dan bir sefer yaklaşık 3 milyon $, daha güneyden ya da Hürmüz'den yaklaşık 7 milyon $ savaş primi ödüyordu; savaş öncesi en az 100 bin $'dı.
Veri: Bab-ül Mendeb geçişi ›Insurance Journal — Saudi Oil Export Strategy Hits New Hurdle as Red Sea Insurance Costs Soar (25 Eylül 2026)
Modül C
Varlık Sınıfı ve Pozisyonlama Çıkarımları
| Varlık sınıfı | Maruziyet | Aktarım kanalı | H1 | H2 | H3 | Beklenen | Kanaat | Vade | İzlenecek |
|---|---|---|---|---|---|---|---|---|---|
| Navlun ve sigorta | Körfez çıkışlı tanker savaş primi ve navlunu | Primi aşan hasar deniz savaş reasüransını pahalı yeniliyor, maliyet sefer başına navluna ekleniyor | + | ++ | −− | +0,65 | ●●● | 0–3 ay | Hürmüz tanker savaş primi ve ocak başı broker raporlarında deniz savaş satırı |
| Emtia | Körfez kaynaklı ham petrol ve ürün teslim fiyatı | Varil başına 1,5–10 $'lık savaş primi CIF fiyatına giriyor | + | ++ | − | +0,85 | ●●● | 0–3 ay | Brent–Dubai makası ve Hürmüz günlük geçiş sayısı |
| Hisse | Avrupa ve Bermuda reasürans sektörü | Mülk afette fiyat düşüşü, savaş hattında yeniden fiyatlama fırsatı | 0 | −− | + | −0,30 | ●●● | 3–12 ay | Swiss Re 5 Kasım, Munich Re 12 Kasım sonuçlarında savaş hasarı satırı |
| Döviz | Enerji ithalatçısı gelişen ekonomi kurları | Yüksek teslim maliyeti cari açığı ve ithal girdi enflasyonunu büyütüyor | − | −− | + | −0,85 | ●●● | 3–12 ay | TÜİK ithalat birim değer endeksi ve enerji ithalat faturası |
İkinci tur etkiler
Peki sonra ne olur?
Başlangıç
Deniz savaş, terör ve siyasi şiddet hattında 2026 hasarı 2–3 milyar $ ile 1,5–2 milyar $'lık yıllık primi aştı; SCOR bu hatlarda önemli fiyat artışı teyit ederken mülk afet fiyatı ocakta düşüyor.
- 1
Reasürans kapasitesihaftalar içinde
1 Ocak'ta deniz savaş reasüransı genel indirimden ayrışır ve pahalı yenilenir. Doğrudan savaş yazıcısının kapasite maliyeti yüksek kaldığı için Hürmüz tanker primi saldırılar yavaşlasa da savaş öncesi %0,25'e dönmez, %3'ün üzerinde taban bulur.
İzlenecek: Ocak başı Howden Re ve Gallagher Re yenileme raporlarında deniz savaş ve siyasi şiddet satırı
- 2
Navlun ve sigortahaftalar içinde
Sefer başına 3–20 milyon $'lık prim, 7 günlük teminat ve 24 saatlik yeniden fiyatlama nedeniyle armatörün kira ve navlun teklifine eklenir. Varil başına 1,5–10 $'lık yük teslim fiyatına girer; 20 Şubat'ta P&I genel artışı konteyner hattına ikinci katman ekler.
İzlenecek: P&I kulüplerinin 2027 genel artış duyuruları ve Drewry endeksinde Orta Doğu ek ücret satırları
- 3
İthal girdi maliyetiaylar içinde
Yüksek teslim maliyeti rafineri çıkışı ve petrokimya girdisi üzerinden 1–3 ay gecikmeyle ithal mal fiyatına geçer. Körfez'e bağımlı ithalatçılarda, Türkiye dahil, ithalat birim değeri ham petrol fiyatından bağımsız biçimde yukarı baskı görür.
İzlenecek: TÜİK aylık ithalat birim değer endeksi (ara malı ve yakıt) ile Brent–Dubai makası
Zinciri kıran
Hürmüz'de güvenli geçiş kalıcılaşır ve günlük geçiş 60'ı aşarsa ya da kamu tesisi refakat şartı olmadan sefer sigortalamaya başlarsa savaş primi %2'nin altına iner; zincir ikinci adımda kırılır, ucuz reasürans navluna da iner.
Tetikleyiciler
İzlenecek eşikler
| Gösterge | Eşik | Bugün | Anlamı |
|---|---|---|---|
| Hürmüz Boğazı geçişi | > 60 | 2 | Günlük geçişin savaş öncesi 135'in yarısına yaklaşması savaş primini %2'nin altına çekebilir; zincirin ikinci halkası zayıflar |
| Hürmüz Boğazı geçişi | < 10 | 2 | Geçişin bu eşiğin altında kalması varil başına 3–10 $'lık prim yükünü korur ve teminatın fiilen kapanmasına yaklaşıldığını gösterir |
Kaynaklar
- Insurance Business — Hormuz sinking hands marine war underwriters another total loss as attacks surge (14 Ekim 2026)
- Insurance Business — P&I clubs could seek 5% increases despite record $6.8 billion reserves (30 Ekim 2026)
- Insurance Business — War risk reinsurance posts first loss since 9/11 (22 Eylül 2026)
- Insurance Journal — Saudi Oil Export Strategy Hits New Hurdle as Red Sea Insurance Costs Soar (25 Eylül 2026)
- Reinsurance News — European cat pricing down high single to low double-digits for very late Jan 1 renewal: SCOR's Conoscente (30 Ekim 2026)
- Reinsurance News — Hiscox Re net ICWP reduces in 9M'26 amid deliberate cycle management (3 Kasım 2026)
- Artemis — Hamilton secures upsized $300m Easton Re 2027-1 cat bond at reduced pricing (3 Kasım 2026)
- Artemis — Global ILS expansion presents strategic capital opportunity for APAC: Howden Re (2 Kasım 2026)
- Business Insurance — Arch profits fall as Iran war adds to catastrophe losses (28 Ekim 2026)
- Drewry — World Container Index (29 Ekim 2026)
Kaynak ve doğrulama kuralları: metodoloji · Hata bildirimi: iletişim
İlgili raporlar
VIEnerji ve Arz·Derin analiz·Orta Doğu ve Kuzey Afrika
Körfez'in yedek kapasitesi kuyuda duruyor, kapıyı sigorta tutuyor
Ocak Brent 2 Kasım'da İran'ın iki günlük Hürmüz planıyla %7,63 düştü. Suudi Arabistan ise eylülde kapasitesinin 3,8 milyon varil altında üretti, OPEC+ efektif yedek kapasitesi 0,27 milyon varilde. Kotayı değil çıkışı, çıkışı da savaş teminatı belirliyor.
Enerji ve Deniz Yolları Masası · 3 Kasım 2026 · 12 dk
VIIReasürans·Analiz·Avrupa
Reasürans bollaşıyor ama modellenemeyen risk devlet kapısında bekliyor
Felaket tahvili çarpanı 2023'teki 5,15'ten 2,4'e indi; özel sermaye modellenebilir afette yarışıyor. Üçüncü çeyrekte afet dışı risk taşıyan ihraç sıfır. Savaş, siber ve sigortasız afet yükü ise kamuya yürüyor, ama kamu havuzu her yerde işe yaramıyor.
Talay Insight Editörlüğü · 31 Ekim 2026 · 10 dk
VIEnerji ve Arz·Analiz·Orta Doğu ve Kuzey Afrika
Vade devri gevşetmedi, kıtlık ocak Brent'ine taşındı
Aralık Brent 30 Ekim'de 117,64 dolardan vadesini doldurdu, manşet 113,43 dolara indi. Bu 4,21 dolarlık düşüş gevşeme değil kontrat değişimi. Ocak–şubat makası 3,87 dolarla 3 dolarlık eşiğimizin üzerinde kaldı; kıtlık yeni ön vadeye geçti.
Enerji ve Deniz Yolları Masası · 31 Ekim 2026 · 8 dk